Metas freier Cashflow wird erstmals seit 2012 negativ
Metas Umsatz stieg im dritten Quartal 2026 um 26 Prozent auf 64,60 Milliarden Dollar, der freie Cashflow fiel auf -2,12 Milliarden; die Aktie verlor 7 Prozent.

Auf dieser Seite
Die wichtigsten Punkte
- Metas Umsatz stieg im dritten Quartal 2026 um 26 Prozent auf 64,60 Milliarden Dollar, während der freie Cashflow von +10,63 Milliarden Dollar im Vorjahr auf -2,12 Milliarden Dollar fiel.
- Das Quartal enthielt eine Rückstellung von 9,89 Milliarden Dollar aus dem Vergleich mit 52 Generalstaatsanwälten der US-Bundesstaaten zum Thema psychische Gesundheit von Jugendlichen; ohne sie hätte das Betriebsergebnis 22,88 Milliarden Dollar und der Gewinn je Aktie 7,40 Dollar betragen.
- Die Investitionen einschließlich der Tilgung von Finanzierungsleasing erreichten im dritten Quartal 34,91 Milliarden Dollar, und Meta hob die Untergrenze seiner Capex-Spanne für 2026 auf 135 bis 145 Milliarden Dollar an.
- Meta-Aktien fielen am 22. Oktober um fast 7 Prozent, und die Prämie für fünfjährige Credit Default Swaps erreichte laut CNBC einen Rekordwert.
- Meta kündigte eine stimmrechtslose Klasse-C-Aktie zum 19. Januar 2027 an, mit einer Aktiendividende im Verhältnis eins zu eins und einem erwarteten Aktiensplit der Klasse A im Verhältnis zwei zu eins.
Meta meldete am 21. Oktober für das dritte Quartal 2026 einen Umsatz von 64,60 Milliarden Dollar, 26 Prozent mehr als die 51,24 Milliarden Dollar ein Jahr zuvor. Dieselbe Mitteilung wies einen freien Cashflow von -2,12 Milliarden Dollar aus, gegenüber +10,63 Milliarden Dollar im dritten Quartal 2025. Nach der Berechnung von 24/7 Wall St und Six Sigma Research ist es das erste Quartal mit negativem freien Cashflow seit Metas Börsengang 2012.
Zum Weiterlesen: Amazons AWS wächst um 39 Prozent, der freie Cashflow fällt auf -42,4 Milliarden Dollar · Alphabets Free Cash Flow fiel auf -9 Milliarden Dollar, und die Aktie hatte ihren schlechtesten Tag.
Das Werbegeschäft ist nicht eingebrochen. Die Zahl der täglich aktiven Menschen in der Familie von Metas Apps erreichte 3,64 Milliarden, die Werbeimpressionen stiegen um 10 Prozent und der durchschnittliche Preis je Anzeige um 14 Prozent. Beide Hebel bewegten sich zugleich: Meta verkaufte mehr Werbeplätze und verlangte für jeden einzelnen mehr. Verändert haben sich die Kosten der Infrastruktur, die das Unternehmen für KI aufbaut.
Ein profitables Unternehmen mit einem Cashproblem
Der Nettogewinn betrug 9,86 Milliarden Dollar, 264 Prozent mehr als 2,71 Milliarden Dollar, und der verwässerte Gewinn je Aktie lag bei 3,83 Dollar gegenüber 1,05 Dollar. Diese Zahlen passen schwer zu einem Rückgang des Betriebsergebnisses um 37 Prozent auf 12,99 Milliarden Dollar und einer Betriebsmarge, die sich von 40 auf 20 Prozent halbierte. Die Kosten und Aufwendungen stiegen um 68 Prozent auf 51,61 Milliarden Dollar, wie TradingKey berichtete.
Der Rückgang des Betriebsergebnisses geht weitgehend auf eine Rückstellung von 9,89 Milliarden Dollar zurück, die mit Metas Vergleich vom August 2026 mit 52 Generalstaatsanwälten der US-Bundesstaaten wegen psychischer Gesundheit von Jugendlichen und sozialen Medien zusammenhängt. Der Vergleich sieht Zahlungen von bis zu etwa 18,59 Milliarden Dollar vor. Ohne die Rückstellung hätte das Betriebsergebnis 22,88 Milliarden Dollar und der Gewinn je Aktie 7,40 Dollar betragen, und die effektive Steuerquote läge bei 17 statt 24 Prozent, teilte Meta in seiner Mitteilung mit.
Das ist der erste Punkt, den man trennen muss. Meta hatte kein schlechtes Werbequartal. Es hatte ein Quartal, in dem ein Rechtsvergleich und ein Investitionsprogramm zusammenkamen, und der Vergleich ist die kleinere der beiden Kräfte, die auf die Zahlen wirken.
Warum die Rückstellung nicht hinter dem negativen Cashflow steckt
Die Rückstellung von 9,89 Milliarden Dollar ist im dritten Quartal nicht zahlungswirksam; die Zahlungen folgen später. Der freie Cashflow ist eine Nicht-GAAP-Kennzahl, die Meta als operativen Cashflow minus Investitionen und Tilgung von Finanzierungsleasing definiert. Der negative Wert entstand vor allem durch die Investitionen, nicht durch den Vergleich.
Was 34,9 Milliarden Dollar Investitionen mit einer Cashflow-Rechnung machen
Meta gab in den drei Monaten bis zum 30. September 34,91 Milliarden Dollar für Investitionen aus, einschließlich der Tilgung von Finanzierungsleasing. Der operative Cashflow betrug 32,79 Milliarden Dollar. Zieht man das eine vom anderen ab, bleiben -2,12 Milliarden Dollar. Die Investitionen lagen damit rund 6 Prozent über dem operativen Cashflow.
Der freie Cashflow ist das Geld, das nach der Bezahlung der Vermögenswerte für Dividenden, Aktienrückkäufe und Schuldentilgung übrig bleibt. Ein negativer Wert bedeutet, dass der Ausbau des Quartals aus der Liquiditätsreserve oder über Finanzierung bezahlt wurde, nicht aus dem laufenden Geschäft.
Das Unternehmen hob außerdem die Untergrenze seiner Investitionsspanne für 2026 von 130 bis 145 Milliarden Dollar auf 135 bis 145 Milliarden Dollar an. Benzinga rechnete vor, dass die Prognose allein für das vierte Quartal Investitionen von 49 bis 59 Milliarden Dollar impliziert. Diese Zahl ist aus der Jahresspanne abgeleitet, nicht eine Unternehmensprognose für das Quartal, und Meta kann weiterhin überall innerhalb dieser Spanne landen.
Die Bilanz gibt dem Unternehmen Spielraum. Barmittel, Zahlungsmitteläquivalente und marktgängige Wertpapiere beliefen sich Ende September auf 82,45 Milliarden Dollar, mehr als das Doppelte der Investitionen des Quartals, und Meta zahlte im Quartal 1,36 Milliarden Dollar an Dividenden und Dividendenäquivalenten. Ein negatives Quartal gefährdet die Ausschüttung nicht. Die Frage ist, was passiert, wenn die Investitionslinie über mehrere Quartale schneller steigt als der operative Cashflow. Die Abschreibungen auf diese Ausgaben erreichen die Gewinn- und Verlustrechnung über mehrere Jahre, die Ergebnisbelastung des Ausbaus beginnt also erst sichtbar zu werden.
„Unsere Investitionen zahlen sich aus, das Kerngeschäft ist stark, und wir sehen Dynamik in allen Bereichen.“ — Mark Zuckerberg, Gründer und CEO von Meta, Ergebnisse des dritten Quartals 2026, 21. Oktober 2026
Zuckerberg beschreibt Erträge, die die Quartalszahlen noch nicht messen. Metas KI-Ausgaben erscheinen zuerst als Investitionen und später als Abschreibungen, bevor sie in einer Umsatzlinie auftauchen, die sich vom Werbegeschäft trennen lässt. Das Unternehmen brachte im Quartal zwei Modelle auf den Markt, Muse und Muse Wonder, und Zuckerberg bezeichnete Muse als sein erstes Frontier-Modell. Das sind Produkte mit Nutzern und Kosten; sie sind keine Gewinn- und Verlustrechnung für den Ausbau.
Die Klasse-C-Aktie ist auch ein Finanzierungsinstrument
Zusammen mit den Ergebnissen kündigte Meta eine neue stimmrechtslose Stammaktie der Klasse C an, wirksam zum 19. Januar 2027. Der Plan umfasst eine einmalige Aktiendividende von einer Klasse-C-Aktie je Klasse-A- und Klasse-B-Aktie. Nach der Zahlung erwartet Meta, dass der Marktpreis seiner Klasse-A-Aktien einen Aktiensplit im Verhältnis zwei zu eins widerspiegelt.
Die vom Unternehmen genannten Gründe sind praktisch: Die neue Klasse soll es ihm erlauben, Kapital aufzunehmen, Mitarbeiter zu bezahlen und Zukäufe zu tätigen, ohne die Kontrolle der Gründer aufzugeben. Die Einreichung offenbart zudem, dass CEO Mark Zuckerberg eine milliardenschwere kalifornische Vermögensteuer drohen könnte und dass ihn der neue Aktienplan dazu bewog, in Kalifornien zu bleiben. Stichtag und Zahltag der Dividende sind noch nicht festgelegt.
Die Aktiendividende selbst bringt kein Geld ein. Sie schafft eine zweite Aktienklasse, die Meta später an Investoren ausgeben oder für die Bezahlung von Mitarbeitern verwenden kann, ohne zusätzliche Stimmrechte zu schaffen. Für ein Unternehmen, das dieses Jahr 135 bis 145 Milliarden Dollar investieren will, ist das ebenso ein Finanzierungsinstrument wie eine Frage der Unternehmensführung. Bestehende Aktionäre behalten bei der Zahlung der Dividende ihren wirtschaftlichen Anteil; die Verwässerung kommt später, durch das, was Meta aus der neuen Klasse ausgibt.
Stimmrechtslose Aktien haben auch einen Preis, der in der Investitionslinie nicht auftaucht. Externe Aktionäre tragen einen wirtschaftlichen Anspruch, ohne bei der Führung des Unternehmens mitzureden. Meta hat nicht offengelegt, wie Rückkäufe zwischen den beiden Klassen aufgeteilt werden, was wichtig ist, weil sich Aktienrückkäufe über zwei Aktiengattungen auf die Kennzahlen je Aktie auswirken.
Die Kreditmärkte markierten die Verschiebung
Meta-Aktien fielen am 22. Oktober um fast 7 Prozent, wie CNBC berichtete, und die Prämie für fünfjährige Credit Default Swaps des Unternehmens erreichte einen Rekordwert. Eine CDS-Prämie ist der jährliche Preis für die Absicherung gegen einen Ausfall; ein Rekordniveau bedeutet also, dass Anleiheinvestoren mehr Entschädigung verlangten, um Metas Kreditrisiko zu halten.
Aktionäre und Kreditinvestoren reagierten auf unterschiedliche Teile derselben Mitteilung. Die Aktionäre sahen einen Nettogewinn, der um 264 Prozent stieg, und fragten, wann die KI-Ausgaben Umsatz zu erzeugen beginnen. Die Kreditinvestoren sahen ein Unternehmen, das pro Quartal zig Milliarden Dollar in langlebige Vermögenswerte steckt, und fragten, was das mit der Bilanz macht, wenn die Erträge spät kommen.
Meta war nicht allein. Alphabet, Amazon und Microsoft fielen am selben Tag um 2,2 bis 4,6 Prozent, als Anleger wegen der KI-Ausgaben großkapitalisierte Technologiewerte verkauften, merkte Trefis an. Die branchenweite Bewegung deutet auf eine Neubewertung der KI-Investitionen hin, nicht auf ein Urteil über Meta allein. Die Wende beim freien Cashflow war Metas eigene.
Sowohl der Aktienkurs als auch das CDS-Niveau sind Momentaufnahmen vom 22. Oktober. Sie werden sich mit dem nächsten Zahlenwerk wieder bewegen.
Was das Quartal nicht klärt
Mehrere Teile der Geschichte sind weniger fest als die Schlagzeilen.
- Der freie Cashflow ist eine Nicht-GAAP-Kennzahl. Die -2,12 Milliarden Dollar sind nach Metas Definition real, aber keine gesetzliche Kennzahl, und Vergleiche mit Unternehmen, die sie anders definieren, brauchen Sorgfalt.
- Die Behauptung, dies sei das erste negative Quartal seit dem Börsengang 2012, ist eine externe Berechnung von 24/7 Wall St und Six Sigma Research, keine Aussage von Meta.
- Die Vergleichssumme von 18,59 Milliarden Dollar ist ein Höchstwert. Der Zeitplan der Zahlungen und der von Versicherungen gedeckte Anteil sind nicht vollständig öffentlich.
- Die Investitionsspanne von 135 bis 145 Milliarden Dollar ist eine Prognose. Meta hob nur die Untergrenze von 130 Milliarden Dollar an, die Obergrenze der Spanne bleibt also unverändert.
- Die Klasse-C-Aktie ist genehmigt, aber noch nicht wirksam, und Stichtag und Zahltag der Dividende sind nicht festgelegt.
Die einzige Behauptung, die das Quartal nicht stützt, ist, dass Meta Geld verliert. Das Unternehmen meldete 9,86 Milliarden Dollar Nettogewinn. Das Problem ist das Geld, das nach den Infrastrukturausgaben übrig bleibt. Der Werbeumsatz wächst weiter.
Worauf im vierten Quartal zu achten ist
Meta prognostizierte für das vierte Quartal einen Umsatz von 73 bis 76 Milliarden Dollar und für das Gesamtjahr 2026 Gesamtaufwendungen von 175 bis 179 Milliarden Dollar. Meta erwartet in diesem Jahr Verluste bei Reality Labs von 18 bis 19 Milliarden Dollar und im nächsten Jahr rund 15 Milliarden, ein kleinerer Verlust als 2026, aber weiterhin eine Belastung für das Betriebsergebnis.
Die erste Zahl, auf die zu achten ist, sind die Investitionen im vierten Quartal. Wenn Benzingas implizierte Spanne von 49 bis 59 Milliarden Dollar ungefähr zutrifft, wird das Unternehmen in drei Monaten mehr ausgeben als im dritten Quartal, und der freie Cashflow könnte selbst bei einem Umsatz in der prognostizierten Spanne von 73 bis 76 Milliarden Dollar negativ bleiben. Landen die Investitionen nahe der Untergrenze dieser Spanne und steigt der operative Cashflow mit dem Umsatz des vierten Quartals, könnte das Quartal wie ein Einzelfall aussehen.
Die zweite Prüfung ist der Zeitplan der Klasse C. Stichtag und Zahltag sowie jede Aussage darüber, wie die Aktien für Zukäufe oder Mitarbeitervergütung genutzt werden, zeigen, ob die Klasse vor allem eine Korrektur der Unternehmensführung oder ein Finanzierungsmechanismus ist.
Kreditspannen und der Zeitplan des Vergleichs sind die beiden anderen Prüfungen. Eine CDS-Prämie, die auf Rekordniveau bleibt, würde darauf hindeuten, dass Anleger das Investitionsprogramm als dauerhaftes Bilanzrisiko sehen und nicht als Quartalsausreißer; eine sich verengende Prämie würde nahelegen, dass die Bewegung vom 22. Oktober eine Reaktion auf die Ergebnisüberraschung war. Meta hat sich zu Zahlungen von bis zu etwa 18,59 Milliarden Dollar verpflichtet, doch der Zeitplan ist nicht öffentlich. Wenn das Geld abzufließen beginnt, konkurriert es mit den Investitionen um denselben operativen Cashflow, und die Linie des freien Cashflows wird es zeigen.
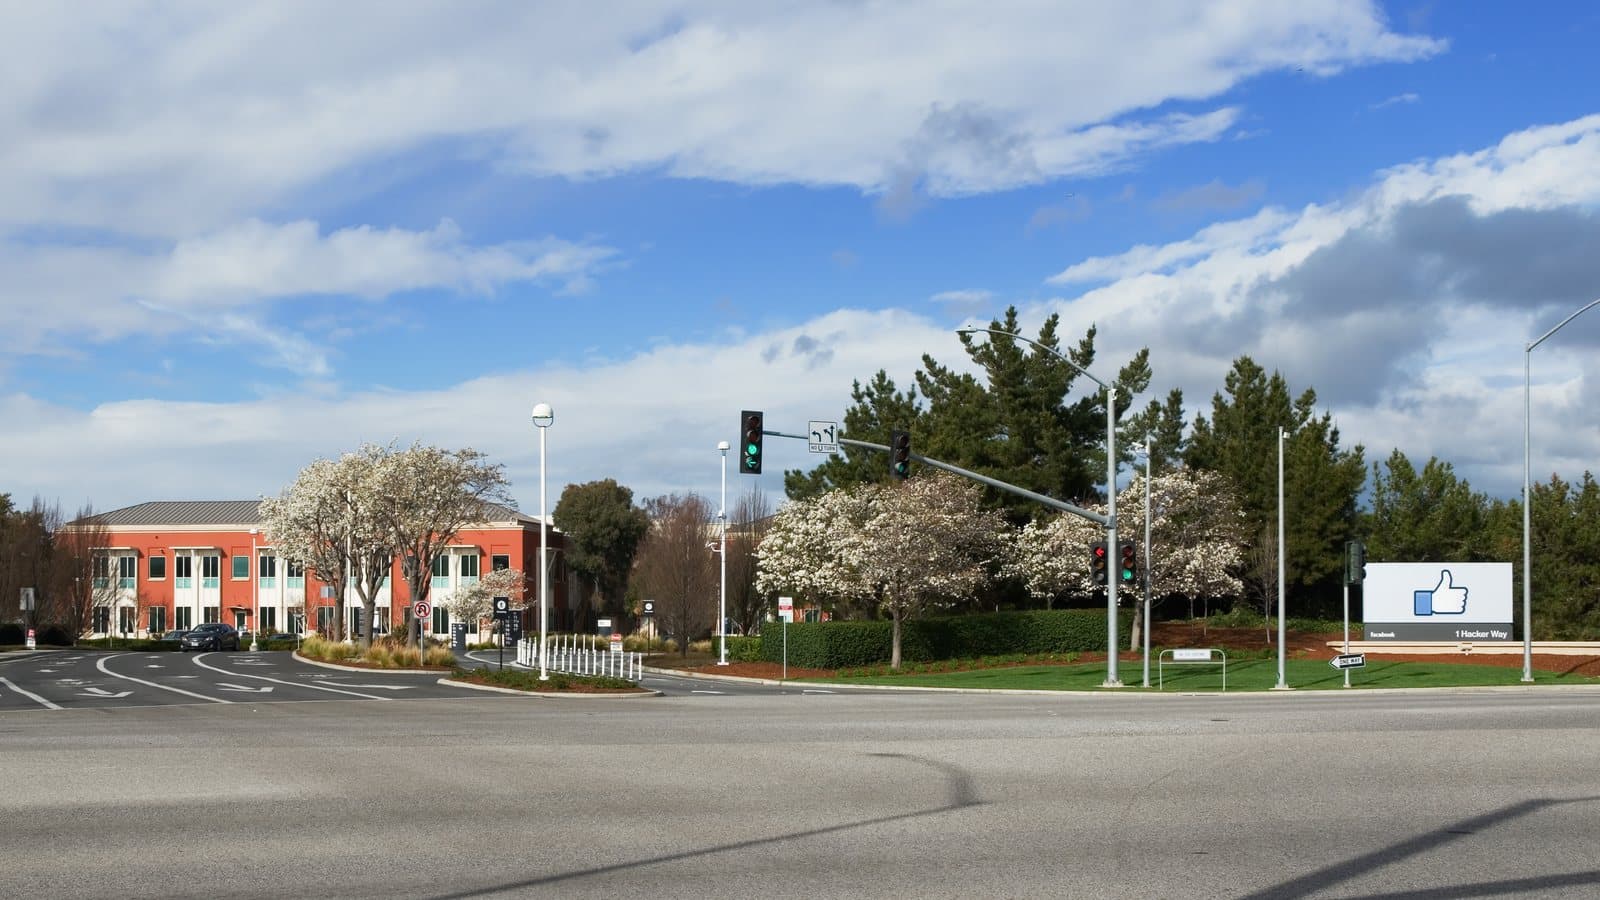
Titelbild: „Facebook Headquarters 1 Hacker Way Menlo Park.jpg“ von LPS.1, CC0, via Wikimedia Commons. Die Aufnahme zeigt Metas Campus in Menlo Park (damals der Facebook-Campus) im Jahr 2014.
Tags
Häufige Fragen
- Warum wurde Metas freier Cashflow im dritten Quartal 2026 negativ?
- Die Investitionen von 34,91 Milliarden Dollar einschließlich der Tilgung von Finanzierungsleasing überstiegen den operativen Cashflow von 32,79 Milliarden Dollar, sodass der freie Cashflow bei -2,12 Milliarden Dollar lag. Die Rückstellung von 9,89 Milliarden Dollar im Quartal war nicht zahlungswirksam und nicht die Ursache des negativen Werts.
- Wie viel gab Meta im dritten Quartal 2026 für KI aus?
- Meta meldete 34,91 Milliarden Dollar Investitionen einschließlich der Tilgung von Finanzierungsleasing, schlüsselt aber nicht auf, wie viel davon auf KI entfiel. Das Unternehmen hat die Untergrenze seiner Capex-Spanne für das Gesamtjahr 2026 auf 135 bis 145 Milliarden Dollar angehoben.
- Verliert Meta Geld?
- Nein. Meta meldete für das dritte Quartal 2026 einen Nettogewinn von 9,86 Milliarden Dollar und einen verwässerten Gewinn je Aktie von 3,83 Dollar. Der negative freie Cashflow spiegelt Investitionen nach dem operativen Cashflow wider, keinen Nettoverlust.
- Was ist Metas neue Klasse-C-Aktie?
- Sie ist eine stimmrechtslose Stammaktie, die am 19. Januar 2027 wirksam wird. Meta plant eine einmalige Aktiendividende von einer Klasse-C-Aktie je Klasse-A- und Klasse-B-Aktie, danach soll der Kurs der Klasse A einen Aktiensplit im Verhältnis zwei zu eins widerspiegeln. Das Unternehmen erklärt, die neue Klasse erlaube ihm, Kapital aufzunehmen und Mitarbeiter zu bezahlen, ohne die Kontrolle der Gründer aufzugeben.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.