SEC öffnet mit fünfjähriger Ausnahme die Tür für tokenisierte Aktien
Die fünfjährige Innovation Exemption der SEC erlaubt zugangsbeschränkten Handelsplätzen den Handel mit tokenisierten US-Aktien mit vollen Aktionärsrechten; Emittenten erhalten ein 30-tägiges Vetorecht.

Auf dieser Seite
Die wichtigsten Punkte
- Am 17. September 2026 erließ die SEC eine rund 60-seitige Innovation Exemption, Release 2026-90, die Handelsplätzen für tokenisierte Wertpapiere, die Aktien des National Market System handeln, eine fünfjährige bedingte Befreiung von der Definition des Begriffs „exchange“ im Exchange Act gewährt.
- Die Befreiungen gelten vom 17. September 2026 bis zum 17. September 2031 und decken nur den Sekundärhandel ab; qualifizierte Token müssen dieselben Dividenden-, Stimm-, Liquidations-, Vollmachts- und Emittentenkommunikationsrechte tragen wie die traditionellen Aktien.
- Synthetische Exposure, aktienbasierte Swaps, verknüpfte Wertpapiere und SPV-Wrapper-Anteile qualifizieren sich nicht, und Optionen, Rechte und Warrants sind von der Definition der NMS-Aktien ausgenommen, die die Anordnung erfasst.
- Bei Tokenisierung durch Dritte ist eine Frist von mindestens 30 Tagen zur Benachrichtigung des zugrunde liegenden Emittenten erforderlich, der die Notierung durch Widerspruch blockieren kann; vom Emittenten gesponserte Token sind ausdrücklich erlaubt.
- Die Anordnung kam zwei Tage, nachdem der Senat den CLARITY Act mit 49 zu 50 blockiert hatte, und einen Tag, nachdem CFTC-Vorsitzender Mike Selig und SEC-Vorsitzender Paul Atkins zugesagt hatten, im Rahmen bestehender Befugnisse zu handeln.
Die US-Börsenaufsicht Securities and Exchange Commission (SEC) veröffentlichte am Donnerstag, dem 17. September 2026, eine rund 60-seitige Anordnung, die einen regulierten Weg für den Sekundärhandel mit tokenisierten US-Aktien schafft. Die „Innovation Exemption“, veröffentlicht als Pressemitteilung 2026-90, gewährt eine vorübergehende, bedingte Befreiung vom Securities Exchange Act von 1934. Sie erlaubt spezialisierten Handelsplätzen den Handel mit blockchainbasierten Versionen von Aktien des National Market System (NMS) und gestattet den Firmen, die Liquidität bereitstellen, dies mit eigenem Kapital zu tun, ohne sich als Händler registrieren zu lassen.
Zum Weiterlesen: CLARITY Act scheitert im Senat an Cloture-Abstimmung mit 49:50, Krypto-Regeln gehen an die Aufsichtsbehörden · Senatsrepublikaner legen 630-seitige Neufassung des Clarity Act vor – Tage vor einer Schicksalsabstimmung.
„Heute geht die Securities and Exchange Commission im Rahmen ihrer gesetzlichen Befugnisse einen bedeutenden Schritt, um die Kapitalmärkte Amerikas ins digitale Zeitalter zu führen, indem sie den Onchain-Handel mit bestimmten tokenisierten Aktien über die ‚Innovation Exemption' ermöglicht“, sagte SEC-Vorsitzender Paul Atkins in einer Erklärung. Die Befreiung gilt vom 17. September 2026 bis zum 17. September 2031, und die Kommission nimmt öffentliche Stellungnahmen zur Anordnung entgegen. In einer separaten Erklärung sagte Atkins, der Ausnahme müsse „eine dauerhafte Regelsetzung folgen, damit Onchain-Märkte ein tragfähiger Weg bleiben, während sich unsere Kapitalmärkte weiterentwickeln“.
Die Anordnung ist der bislang konkreteste Schritt der Behörde, blockchainbasierte Wertpapiere in bestehende Anlegerschutzregeln einzubinden. Sie kommt zwei Tage, nachdem der Senat das umfassende Marktstrukturgesetz blockiert hat, von dem sich die Branche diese Aufgabe erhofft hatte.
Was die Ausnahme tatsächlich erlaubt
Die Anordnung richtet sich an Einrichtungen, die die SEC als Tokenized Securities Venues (TSV) bezeichnet. Das sind Plattformen, die Käufer und Verkäufer von tokenisierten NMS-Aktien über zugangsbeschränkte automatisierte Market Maker (AMMs) und Liquiditätspools zusammenbringen. NMS-Aktien meint im Allgemeinen an US-Börsen notierte Aktien und bestimmte börsengehandelte Produkte. Die Befreiung erstreckt sich nicht auf Optionen, Rechte oder Warrants. Sie sieht zudem keine separate Befreiung nach dem Investment Company Act vor, sodass registrierte Fonds Einschränkungen unterliegen können, selbst wenn ihre Anteile als NMS-Aktien gelten, merkte Galaxy Research in seiner Analyse der Anordnung an.
Privatanleger, Institutionen und regulierte Finanzfirmen können ein TSV nutzen, vorbehaltlich der Zulassungsstandards des Handelsplatzes. Die Ausnahme deckt nur den Sekundärhandel ab, ein TSV kann also keine Primäremission beherbergen. Sie befreit qualifizierte Handelsplätze von der Definition des Begriffs „exchange“ im Exchange Act, ergänzt um eine parallele Befreiung von Liquiditätsanbietern von der Definition des Begriffs „dealer“.
Die Bedingungen der Befreiung
Die Anordnung ist detailliert und an Bedingungen geknüpft. Die wichtigsten Anforderungen sind:
- Ein fünfjähriges Pilotprojekt. Die Befreiungen laufen am 17. September 2031 aus. Ein TSV muss eine US-Person sein, mindestens 30 Tage vor Betriebsbeginn eine ausführliche öffentliche Bekanntmachung veröffentlichen, die SEC benachrichtigen und seine Angaben aktuell halten, wenn sich Vermögenswerte, Systeme oder Abläufe ändern. Die Anordnung begrenzt zudem die Zahl der Symbole, die ein Handelsplatz notieren darf, und das Volumen, das er abwickeln darf, so der Bericht von Quartz über die Anordnung und CNBC.
- Echte Aktien mit echten Rechten. Ein qualifizierter Token muss dasselbe Interesse am Unternehmen vermitteln wie die traditionell verbriefte Aktie, einschließlich Dividenden, Stimmrechten, Liquidationsrechten, Vollmachtsunterlagen und anderen Mitteilungen des Emittenten. Synthetische Exposure, aktienbasierte Swaps, verknüpfte Wertpapiere und Anteile an einer Zweckgesellschaft oder einem anderen Wrapper qualifizieren sich nicht.
- Öffentlicher Code, zugangsbeschränkter Zugriff. Smart Contracts müssen öffentlich und prüfbar sein und auf einer öffentlichen, genehmigungsfreien Blockchain laufen. Der Zugang zum Handel muss auf verifizierte oder akkreditierte Teilnehmer beschränkt sein, sei es durch Kontrollen auf Ebene des AMM-Pools oder durch im Token codierte Übertragungsbeschränkungen.
- Emittenten-Sponsoring mit 30-tägigem Widerspruchsrecht. Emittenten können ihre eigenen Aktien tokenisieren. Ein Dritter darf die Aktien eines Emittenten tokenisieren, doch der Handelsplatz muss das Unternehmen benachrichtigen und mindestens 30 Tage warten. Widerspricht der Emittent innerhalb dieses Fensters, kann der Token nicht notiert werden.
- Pflichten zur Marktintegrität. Ein TSV muss Transaktionsdaten in US-Dollar innerhalb von 10 Minuten veröffentlichen und mindestens 30 Tage davon frei in maschinenlesbarer Form verfügbar halten. Er muss den Handel aussetzen, wenn die zugrunde liegende Aktie an ihrer Primärbörse ausgesetzt wird, bedeutende Betriebs- oder Cybersicherheitsvorfälle melden und Bücher und Aufzeichnungen für die Prüfung durch die SEC offen halten. Handelsplätze dürfen keine Margin anbieten, keine Vermögenswerte verleihen, keinen Kredit gewähren und keine Weiterverpfändung zulassen. Die bundesweiten Anti-Betrugs- und Anti-Manipulationsregeln gelten weiterhin.
Kommissarin Hester Peirce nannte die Anordnung „einen kleinen Schritt hin zum Erwachen in einer tokenisierten Zukunft“, während Kommissar Mark Uyeda sie als „Befreiung im Umfang, um verantwortungsvoll zu experimentieren, zu lernen und alte Schutzmechanismen in neue Kontexte zu übertragen“ beschrieb.
Das 30-tägige Widerspruchsrecht ist der umstrittene Teil
Die Benachrichtigungspflicht für Emittenten ist die Vorschrift, die am ehesten Kritik auf sich ziehen dürfte. Sie bildet einen Mittelweg zwischen zwei Lagern: denen, die argumentieren, Tokenisierung solle die Zustimmung des Emittenten erfordern, und denen, die argumentieren, ein börsennotiertes Unternehmen könne nicht jedes einzelne Finanzprodukt kontrollieren, das sich auf seine frei übertragbaren Aktien bezieht.
Diese Auseinandersetzung wurde in diesem Monat öffentlich ausgetragen, in einem Schlagabtausch zwischen Robinhood-CEO Vlad Tenev und AMC-Entertainment-CEO Adam Aron. Aron wandte sich gegen einen an AMC gekoppelten Token, der auf Robinhood Chain ohne Beteiligung der Kinokette angeboten wurde, wie CoinDesk berichtete. Tenev argumentierte, Emittenten sollten die Rechte kontrollieren, die an ihre Aktien geknüpft sind, aber nicht jedes einzelne Produkt, das darauf aufbaut. Nach der neuen Anordnung würden Robinhoods Stock Tokens ohnehin nicht qualifizieren: Das Unternehmen beschreibt sie als „tokenisierte Schuldverschreibungen“, die wirtschaftliche Exposure bieten, aber keine rechtlichen oder wirtschaftlichen Rechte am zugrunde liegenden Emittenten.
Galaxy ging den vom Emittenten gesponserten Weg. Es ermöglichte im September 2025 tokenisierte $GLXY über den Transferagenten Superstate mit KYC-Onboarding, und die Anordnung trägt diesem Modell nun Rechnung. Galaxys Analyse argumentiert, der Drittweg sei enger, als der Begriff „Third-Party-Tokenisierung“ nahelegt, und schmaler als die Wrapper, die heute von Robinhood, Ondo und xStocks angeboten werden.
Ein zwei Tage alter politischer Fehlschlag als Kulisse
Das Timing ist kaum zu übersehen. Am Dienstag, dem 15. September, stimmte der Senat mit 49 zu 50 über einen Verfahrensantrag zur Förderung des CLARITY Act, knapp unter den nötigen 60 Stimmen, wodurch das bundesweite Krypto-Marktstrukturgesetz vor den Zwischenwahlen ins Stocken geriet.
Zwei Behördenleiter reagierten am nächsten Tag. CFTC-Vorsitzender Mike Selig sagte, die Kommission sei „fest entschlossen und bereit, ihre Regeln für die neue Grenze des Finanzwesens auf den Weg zu bringen“, und nannte das Ergebnis des Senats „bedauerlich“, so Yahoo Finance. SEC-Vorsitzender Atkins schrieb, „mit oder ohne Gesetzgebung werden wir im Rahmen der gesetzlichen Befugnisse der SEC entschlossen handeln“. Die Innovation Exemption ist dieses Versprechen in konkreter Form, ein Tag nach diesen Erklärungen.
Die Anordnung baut zudem auf früherer Vorarbeit auf. Im März 2026 genehmigte die SEC den Vorschlag von Nasdaq, bestimmte Wertpapiere in tokenisierter Form am eigenen Markt von Nasdaq handeln und abwickeln zu lassen, beschränkt auf Aktien des Russell 1000 und börsengehandelte Fonds. Diese Entscheidung betraf Handel und Abwicklung innerhalb einer einzigen Börse. Die Innovation Exemption befasst sich mit der weiterreichenden Frage, wer überhaupt einen Sekundärmarkt für tokenisierte Aktien betreiben darf.
Was das für den Markt für tokenisierte Aktien bedeutet
Der Markt ist noch klein, wächst aber schnell. Tokenisierte Aktien summierten sich am 1. September 2026 auf etwa 13,4 Milliarden Dollar, nach rund 2,5 Milliarden Dollar zu Jahresbeginn, laut The-Block-Daten, über die Yahoo Finance berichtete. Das ist ein Rundungsfehler im Vergleich zum rund 30 Billionen Dollar schweren US-Aktienmarkt, weshalb die SEC dies als begrenztes Experiment bezeichnen kann.
Die praktische Wirkung besteht darin, der Tokenisierung eine regelkonforme Startbahn zu geben. Nasdaq und Krakens Muttergesellschaft Payward bauen Nasdaq Equity Tokens für einen geplanten Start 2027. Coinbase und andere krypto-native Plattformen sind in Aktien und Derivate vorgedrungen. Eine klare Ausnahme für den Sekundärhandel lässt diese Bemühungen vorankommen, ohne die von Handelsplatz zu Handelsplatz unterschiedliche Rechtsunsicherheit, die Token mit echten Rechten onchain weitgehend illiquide gehalten hat.
Das Design spiegelt auch Lehren aus dem bestehenden Markt wider. Indem die SEC verlangt, dass Token tatsächliche Aktionärsrechte tragen, und Wrapper ausschließt, zieht sie eine Grenze zwischen dem Besitz einer tokenisierten Aktie und dem Besitz einer Schuldverschreibung, die den Kurs einer Aktie nachbildet. Diese Unterscheidung ist zentral dafür, wie die Behörde die Tokenisierung mindestens seit der Genehmigung im März behandelt hat, und sie ist der Grund, warum die Anordnung enger gefasst ist, als der Begriff „tokenisierte Aktien“ nahelegt.
Die Einschränkungen
Die Befreiung ist vorübergehend und an Bedingungen geknüpft, und sie ist mit einer Bitte um Stellungnahmen verbunden, was signalisiert, dass die SEC den Rahmen überarbeiten will. Atkins' eigene Erklärung rahmt die Ausnahme als Brücke statt als Ziel. Das Fehlen einer Befreiung nach dem Investment Company Act lässt eine Lücke für registrierte Fonds, und die Obergrenzen für Symbole und Volumen bedeuten, dass ein TSV nicht einfach vom ersten Tag an auf den gesamten Markt skalieren kann.
Die Zulassungspflicht steht dem Ethos des offenen Zugangs öffentlicher Blockchains entgegen. Die SEC löste diese Spannung, indem sie öffentliche, prüfbare Smart Contracts auf genehmigungsfreier Infrastruktur verlangt und zugleich gated Access auf Pool- oder Token-Ebene erlaubt. Ob dieser Hybrid sowohl krypto-native Nutzer als auch traditionelle Marktteilnehmer zufriedenstellt, ist offen.
Auch das Widerspruchsrecht der Emittenten wird auf die Probe gestellt. Ein einmaliges 30-Tage-Fenster ist kürzer, als Befürworter der Emittentenzustimmung wollen, und länger, als Verfechter des offenen Marktes akzeptieren. Die erste umstrittene Notierung könnte klären, wie viel Gewicht das Veto in der Praxis hat.
Was zu beobachten ist
Drei Dinge werden zeigen, ob die Ausnahme zu Infrastruktur wird. Erstens die ersten öffentlichen Bekanntmachungen: Ein TSV muss seinen Plan mindestens 30 Tage vor Betriebsbeginn veröffentlichen, sodass die ersten Einreichungen zeigen werden, wer starten will und unter welchen Kontrollen. Zweitens die Stellungnahmeakte, die zeigt, wo die Branche die Bedingungen lockern oder verschärfen will und wie die SEC reagiert. Drittens der Kongress: Beleben die Gesetzgeber ein Marktstrukturgesetz wieder, könnte die Fünfjahresuhr der Ausnahme durch einen dauerhaften Rahmen ersetzt werden, genau das, was Atkins nach eigenen Angaben will.
Vorerst ist die Bedeutung richtungsweisend. Nach Jahren, in denen tokenisierte Aktien in einer rechtlichen Grauzone lagen, hat die SEC eine klare Spur für ihren Handel geschaffen, verbunden mit Aktionärsrechten, Offenlegung und Überwachung. Das Experiment beginnt am 17. September 2026 auf dem Papier, und die ersten Handelsplätze werden entscheiden, wie schnell es Wirklichkeit wird.
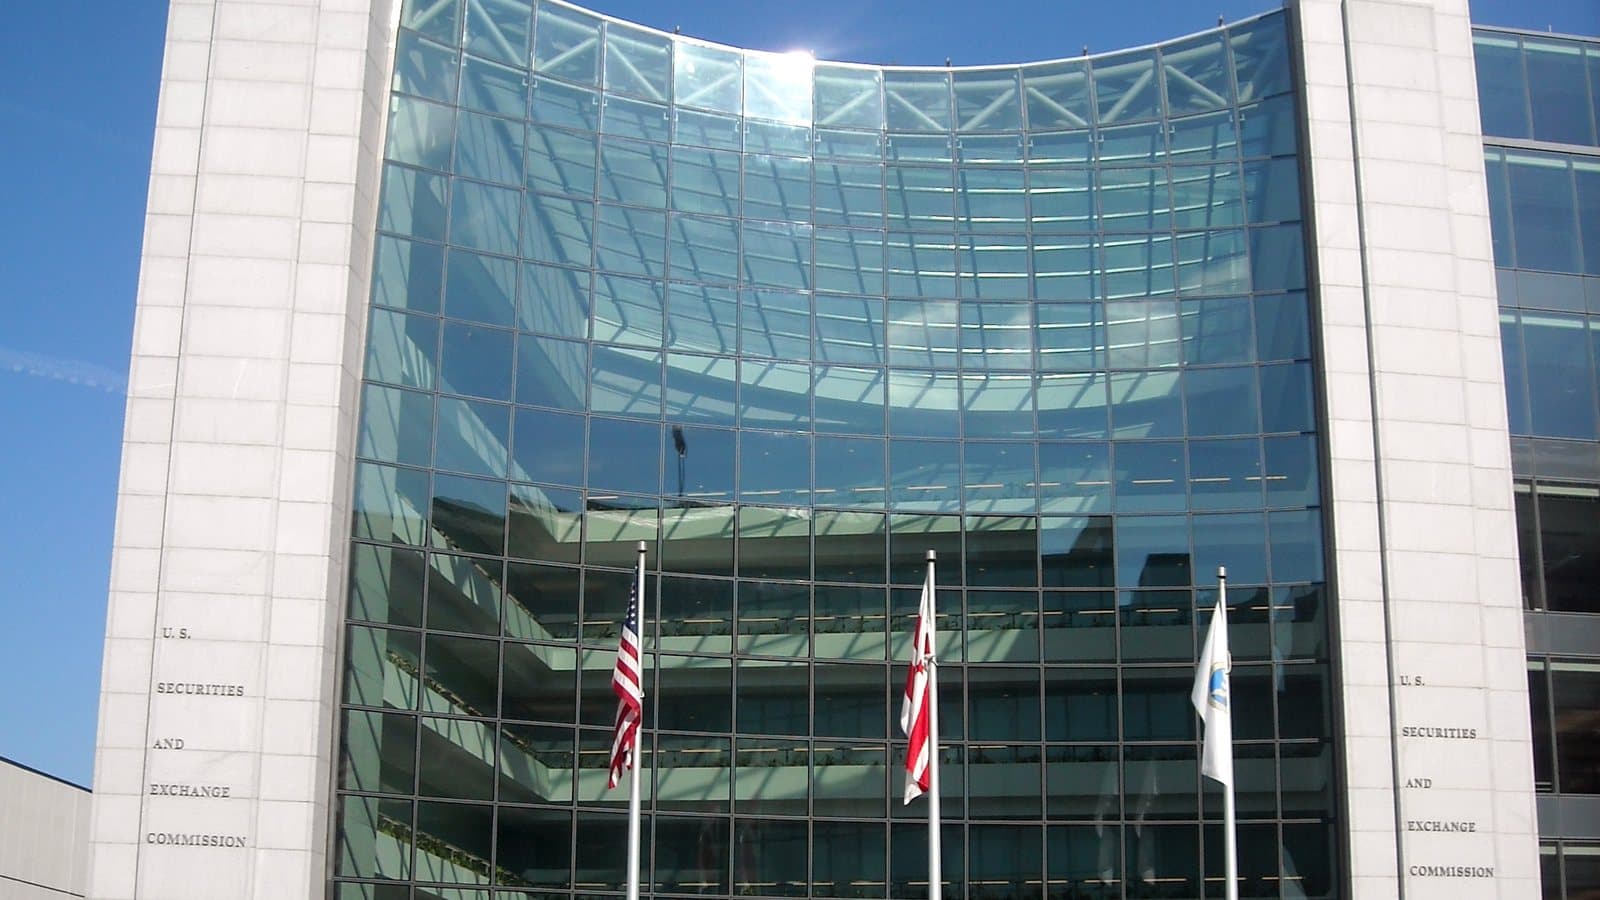
Der Hauptsitz der US-Börsenaufsicht SEC in Washington, D.C. Foto: AgnosticPreachersKid / Wikimedia Commons (CC BY-SA 3.0).
Tags
Häufige Fragen
- Was ist die Innovation Exemption der SEC?
- Es ist eine vorübergehende, bedingte Anordnung, die die SEC am 17. September 2026 erließ und die qualifizierte Tokenized Securities Venues von der Definition des Begriffs „exchange“ im Exchange Act befreit, damit sie den Sekundärhandel mit tokenisierten Aktien des National Market System beherbergen können, ergänzt um eine parallele „dealer“-Befreiung für Liquiditätsanbieter, die eigenes Kapital einsetzen. Sie läuft am 17. September 2031 aus.
- Welche Wertpapiere sind von der Ausnahme erfasst?
- Sie gilt für Aktien des National Market System, im Allgemeinen an US-Börsen notierte Aktien und bestimmte börsengehandelte Produkte, und schließt Optionen, Rechte und Warrants aus. Token müssen die tatsächliche Aktie mit vollen Dividenden-, Stimm-, Liquidations- und Vollmachtsrechten repräsentieren; synthetische Token, aktienbasierte Swaps, verknüpfte Wertpapiere und SPV-Wrapper-Anteile qualifizieren sich nicht.
- Würden die Stock Tokens von Robinhood für die Ausnahme qualifizieren?
- Nein. Robinhood beschreibt seine Stock Tokens als „tokenisierte Schuldverschreibungen“, die wirtschaftliche Exposure, aber keine rechtlichen oder wirtschaftlichen Rechte am zugrunde liegenden Emittenten bieten, was außerhalb der Anforderung der Anordnung liegt, dass ein Token dasselbe Interesse vermittelt wie die traditionell verbriefte Aktie.
- Warum ist das 30-tägige Widerspruchsrecht des Emittenten wichtig?
- Bevor ein Handelsplatz eine von einem nicht verbundenen Dritten tokenisierte Aktie notieren kann, muss er den zugrunde liegenden Emittenten benachrichtigen und mindestens 30 Tage warten. Widerspricht der Emittent in diesem Fenster, darf der Handelsplatz den Token nicht notieren, was börsennotierten Unternehmen ein zeitlich begrenztes Vetorecht gegen Dritt-Token zu ihren Aktien gibt.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.