FCA benennt sieben Krypto-Aktivitäten, die künftig eine britische Zulassung brauchen
Die abschließende Perimeter-Guidance der FCA benennt sieben Krypto-Aktivitäten, die ab 2027 eine britische Zulassung benötigen; Anträge sind ab dem 30. September 2026 möglich.

Auf dieser Seite
Die wichtigsten Punkte
- Die FCA veröffentlichte am 16. September 2026 die abschließende Perimeter-Guidance für Krypto-Vermögenswerte als Policy Statement PS26/18 und benannte sieben Aktivitäten, die ab dem 25. Oktober 2027 eine Zulassung erfordern.
- Das Zulassungsportal öffnet am 30. September 2026, und das Antragsfenster schließt am 28. Februar 2027 für Unternehmen, die Übergangsregelungen nutzen wollen.
- Bestehende Registrierungen nach den Geldwäschevorschriften und andere Berechtigungen gehen nicht automatisch über; Unternehmen müssen eine Zulassung beantragen oder, wenn sie bereits nach FSMA zugelassen sind, eine Änderung der Erlaubnis.
- Am 10. September 2026 stellten FCA, HMRC und die Metropolitan Police an drei Londoner Standorten Unterlassungsschreiben zu, die des illegalen Peer-to-Peer-Kryptohandels verdächtigt wurden.
- Eine FCA-Zulassung verpflichtet Banken nicht, Krypto-Zahlungen abzuwickeln; neun der zehn größten britischen Privatbanken blockieren oder begrenzen weiterhin einige krypto-bezogene Überweisungen.
Die Financial Conduct Authority hat am 16. September 2026 ihre abschließende Perimeter-Guidance für Krypto-Vermögenswerte veröffentlicht und darin die Aktivitäten festgelegt, die mit dem Inkrafttreten des neuen britischen Regimes am 25. Oktober 2027 eine Zulassung benötigen. Das Policy Statement PS26/18 erscheint zwei Wochen vor der Öffnung des Zulassungsportals am 30. September 2026 und ist das bislang klarste Signal, dass Großbritannien den zurückhaltenden Ansatz beendet hat, der den Krypto-Bereich seit 2020 prägte.
Zum Weiterlesen: Binance pausiert Auszahlungen, während bis zu 5,6 Milliarden Dollar aus seinen Wallets abfließen · World startet Stablecoin-Super-App in 150 Ländern, Stripe liefert die Schienen.
Bisher beschränkte sich die direkte Aufsicht der FCA über Krypto-Unternehmen auf die Registrierung zur Geldwäschebekämpfung und die Regeln für Finanzwerbung. Das neue Rahmenwerk überführt Krypto in den Financial Services and Markets Act 2000 (FSMA), dasselbe Gesetz, das Banken, Broker und Vermögensverwalter regelt. Unternehmen, die weiter tätig sein wollen, benötigen eine Zulassung nach Part 4A, und die Guidance erläutert, wie die Aufsichtsbehörde das vom Parlament in den Cryptoassets Regulations 2026 gezogene Perimeter auslegt.
"Wir bauen ein Krypto-Regime auf, dem Unternehmen, Verbraucher und internationale Partner vertrauen können", sagte David Geale, Executive Director für Verbraucher, Zahlungen und Wettbewerb bei der FCA, in der Pressemitteilung. Die Guidance gebe Unternehmen "die Klarheit, um die sie gebeten haben, damit sie sich zuversichtlich vorbereiten können", fügte er hinzu.
Die sieben Aktivitäten innerhalb des Perimeters
Die Guidance, veröffentlicht als neues Kapitel des Perimeter Guidance Manual im FCA Handbook (PERG 18), bestätigt die Liste der regulierten Krypto-Aktivitäten:
- Ausgabe qualifizierender Stablecoins im Vereinigten Königreich.
- Verwahrung und Arrangeierung der Verwahrung qualifizierender Krypto-Vermögenswerte und relevanter spezifizierter Investment-Krypto-Vermögenswerte.
- Betrieb einer qualifizierenden Krypto-Handelsplattform (QCATP).
- Eigenhandel mit qualifizierenden Krypto-Vermögenswerten.
- Handel mit qualifizierenden Krypto-Vermögenswerten als Vertreter.
- Arrangeierung von Geschäften mit qualifizierenden Krypto-Vermögenswerten.
- Arrangeierung des Stakings qualifizierender Krypto-Vermögenswerte.
Die Liste ist weiter gefasst als das Registrierungsregime, das sie ersetzt und nur Börsen- und Verwahrleistungen abdeckte. In einem Punkt reicht sie auch weiter als die Markets in Crypto-Assets Regulation (MiCA) der EU: Großbritannien macht die Arrangeierung des Stakings zu einer eigenständig regulierten Aktivität, die MiCA nicht direkt reguliert.
Zwei Definitionspunkte sind wichtig. Ein "qualifizierender Krypto-Vermögenswert" muss fungibel, übertragbar und nicht ausschließlich eine Aufzeichnung von Wert oder vertraglichen Rechten sein. Die FCA erklärte zudem, dass Produkte mit hybriden Stabilisierungsmechanismen, teils durch Vermögenswerte gedeckt und teils algorithmisch, nicht als qualifizierende Stablecoins gelten, und dass ein wrapped Stablecoin nicht automatisch ein qualifizierender Stablecoin ist, wie Kattens Analyse von PS26/18 anmerkt.
Die Guidance legt einen engeren "by way of business"-Test zugrunde als den, der für regulierte Aktivitäten allgemein gilt, sodass eine Person nur erfasst wird, wenn sie das Geschäft der Aktivität in eigener Verantwortung betreibt und nicht nur beiläufig. Zum Territorium wiederholte die FCA, dass Dienstleistungen, die aus dem Ausland für britische Verbraucher erbracht werden, als im Vereinigten Königreich erbracht gelten können, und bestätigte, dass es für die neuen Aktivitäten keinen Ausschluss für ausländische Personen gibt. Damit liegen Offshore-Plattformen, die britische Privatkunden bedienen, klar im Anwendungsbereich.
Der Antragskalender
Die Termine stehen fest, und die Vorlaufzeit ist im Verhältnis zur Größe der Aufgabe kurz:
-
- September 2026: Das Zulassungsportal öffnet und die Antragsphase beginnt.
-
- Februar 2027: Das Fenster schließt für Unternehmen, die Übergangsregelungen nutzen wollen.
-
- Oktober 2027: Das Regime tritt in Kraft.
Unternehmen, die innerhalb des Fensters einreichen, können unter den Übergangsbestimmungen weiter tätig sein, während die FCA ihre Anträge prüft. Wer die Februar-Frist verpasst, kann das nicht, und die Guidance warnt, dass ihnen bis zur Zulassung Beschränkungen bei der Gewinnung neuer Kunden drohen. Die FCA erklärt, sie wolle im Fenster eingereichte Anträge vor Beginn des Regimes entscheiden.
Das Kernregelwerk stand bereits. Am 30. Juni 2026 veröffentlichte die FCA fünf Policy Statements, PS26/9 bis PS26/13, zu Zulassung und Offenlegung sowie Marktmissbrauch, Stablecoin-Ausgabe, regulierten Aktivitäten, Aufsichtsregeln und der Anwendung des Handbook. PS26/18 ergänzt die Perimeter-Guidance zu diesem Paket, nachdem eine Konsultation vom April 2026, CP26/13, 78 Antworten erhalten hatte.
Registrierungen gehen nicht über
Den Punkt, den die FCA am nachdrücklichsten betont hat, ist, dass das alte Register nicht in das neue übergeht. "Bestehende Registrierungen und Berechtigungen werden nicht automatisch umgewandelt", erklärte die Aufsichtsbehörde, und ihr Policy Statement erläutert die Folgen. Unternehmen, die nach den Geldwäschevorschriften registriert, nach den Zahlungsdienste- oder E-Geld-Verordnungen zugelassen oder bereits nach FSMA zugelassen sind, müssen prüfen, ob sie eine neu regulierte Aktivität ausüben. Ist das der Fall und greift kein Ausschluss und keine Ausnahme, müssen sie eine Zulassung beantragen oder, für bereits nach FSMA zugelassene Unternehmen, eine Änderung der Erlaubnis.
Das ist eine Veränderung der Art, nicht des Grades. Die MLR-Registrierung verlangt von einem Unternehmen den Nachweis von Maßnahmen zur Geldwäschebekämpfung. Die FSMA-Zulassung bringt den vollen Apparat mit sich: Senior Managers und Zertifizierung, Aufsichtskapital, Verhaltensregeln einschließlich der Consumer Duty, Sicherung unter einem neuen CASS-Kapitel, operationelle Resilienz und regelmäßige Berichte. Eine Compliance-Beratung fasste den Wandel so zusammen, dass aus einer engen AML-Registrierung, die auf Börse und Verwahrung beschränkt war, die vollständige Part-4A-Zulassung über sieben Aktivitäten wird.
Die Guidance ist auch nicht das letzte Wort. Weil die Regierung eine Rechtsverordnung erlassen hat, die die zugrunde liegenden Cryptoasset Regulations ändert, erklärte die FCA, im Oktober 2026 erneut zu gezielten Aktualisierungen zu konsultieren, die britische qualifizierende Stablecoins, Eigenhandel und Market Making, bestimmte Technologieanbieter, dezentrale Protokolle, Sicherung unter Einbeziehung zentraler Wertpapierverwahrstellen und Finanzwerbung betreffen. Endgültige geänderte Guidance wird Anfang 2027 erwartet.
Die Durchsetzung läuft bereits
Die Perimeter-Guidance war nicht die einzige Krypto-Nachricht, die die FCA in dieser Woche machte. Am 17. September kündigte sie an, gemeinsam mit HM Revenue & Customs und der Metropolitan Police drei Londoner Standorte ins Visier genommen zu haben, die des illegalen Peer-to-Peer-Kryptohandels verdächtigt wurden. An allen drei wurden Unterlassungsschreiben zugestellt. Die Aktion fand am 10. September nach den Geldwäschevorschriften von 2017 statt und folgte auf eine Razzia im April, die acht Londoner Adressen umfasste, wie Reuters berichtete.
Der Durchsetzungschef der FCA, Steve Smart, formulierte die Botschaft unverblümt: "Wer ein nicht registriertes Peer-to-Peer-Krypto-Geschäft betreibt, sollte davon ausgehen, dass wir ihn im Blick haben." Die Aufsichtsbehörde erklärt, es gebe derzeit keine registrierten Peer-to-Peer-Krypto-Unternehmen im Vereinigten Königreich, was bedeutet, dass jeder kommerzielle Betrieb dieser Art per Definition außerhalb des Registers steht. Der Zeitpunkt ist bezeichnend: Die Razzia kam einen Tag nach der Guidance, die Unternehmen erklärt, wie sie reguliert werden.
Banken bleiben ein separates Tor
Eine Zulassung klärt den Status eines Unternehmens bei der FCA. Sie klärt nicht seinen Zugang zum Bankensystem. Mehrere große britische Privatbanken begrenzen, verzögern oder blockieren weiterhin Überweisungen an Krypto-Börsen, und das neue Rahmenwerk reguliert die Krypto-Unternehmen und nicht die Banken, die ihre Kunden bedienen.
The Banker hat berichtet, dass neun der zehn größten britischen Privatbanken einige krypto-bezogene Transaktionen einschränken, und der UK Cryptoasset Business Council hat ermittelt, dass rund 40 % der Überweisungen von Banken an Börsen blockiert oder verzögert werden. Die Limits sind konkret. Barclays und HSBC UK begrenzen Überweisungen auf 2.500 Pfund pro Transaktion und 10.000 Pfund über rollierende 30 Tage, NatWest auf 1.000 Pfund pro Tag und 5.000 Pfund über 30 Tage, und Santander auf 1.000 Pfund pro Transaktion und 3.000 Pfund pro 30 Tage, laut crypto.news. Chase UK blockiert Zahlungen, die es als Krypto einstuft, während Metro Bank angibt, seit November 2024 keine ausgehenden Zahlungen an Krypto-Börsen mehr abgewickelt zu haben.
Das Finanzministerium hat erklärt, es erwarte, dass FCA-zugelassene Krypto-Unternehmen fair behandelt werden und nicht allein wegen ihrer Branche Einschränkungen erfahren. Seine parlamentarische Antwort vom März 2026 beschrieb Bankentscheidungen jedoch als "weitgehend kommerzieller Natur", und es gibt keine neue Regel, die eine Bank zwingt, eine bestimmte Zahlung abzuwickeln. Wie Crowdfund Insider es formulierte, hebt eine Zulassung für sich genommen weder das Überweisungslimit eines Kunden auf noch zwingt sie eine Bank, das Geld zu bewegen.
Wie das Vereinigte Königreich im Vergleich zur EU und den USA steht
Das britische Regime liegt zwischen zwei Polen. Die MiCA der EU gilt seit Dezember 2024 vollständig und lizenziert Krypto-Dienstleister über nationale zuständige Behörden mit Passporting im gesamten Europäischen Wirtschaftsraum. Großbritannien übernimmt dieses Modell nicht. Es bettet Krypto-Aktivitäten in FSMA und das FCA Handbook ein, ein Design, das der FCA zufolge erlaubt, auf das Aufsichtsermessen und die Verhaltensstandards zurückzugreifen, die sie bereits auf das traditionelle Finanzwesen anwendet. Zwischen den beiden Regimen gibt es kein Passporting, ein Unternehmen, das beide Märkte bedient, braucht also parallele Zulassungen, wie vergleichende Analysen anmerken.
Die inhaltlichen Unterschiede sind real. MiCA definiert ein längeres Menü von Dienstleistungen, lässt die Arrangeierung des Stakings aber weitgehend unberührt, während das Vereinigte Königreich sie zu einer benannten Aktivität macht. Bei Stablecoins trennt MiCA asset-referenzierte Token von E-Geld-Token, während das Vereinigte Königreich qualifizierende Stablecoins von E-Geld trennt und systemrelevante Pfund-Stablecoins der Bank of England übergibt. Verbraucher im Vereinigten Königreich erhalten zudem die Consumer Duty, die mehrere Kanzleivergleiche als anspruchsvoller in der Verhaltensregulierung als die MiCA-Grundlinie beschreiben.
Das amerikanische Bild ist das Spiegelbild. Am 15. September 2026 konnte der US-Senat den CLARITY Act nicht voranbringen, den Marktstrukturentwurf, der die Aufsicht über digitale Vermögenswerte zwischen SEC und CFTC aufgeteilt hätte. Reuters berichtete, der Entwurf habe die erforderliche Schwelle von 60 Stimmen verfehlt, wobei vier Republikaner mit den Demokraten dagegen stimmten, und der Kongress sei vor den Midterms im November in die Sitzungspause gegangen. Damit bleibt die US-Krypto-Regulierung der Regelsetzung der Behörden überlassen, insbesondere der vorgeschlagenen Regulation Crypto Assets der SEC, die eine künftige Kommission überarbeiten könnte. Das Vereinigte Königreich hat dagegen ein im Februar 2026 verabschiedetes Gesetz und ein veröffentlichtes Regelwerk mit festem Startdatum, auch wenn seine Perimeter-Guidance noch verfeinert wird.
Worauf man achten sollte
Drei Dinge werden zeigen, wie reibungslos der Übergang verläuft. Das erste ist die Konsultation im Oktober, die prüfen wird, wie weit die Rechtsverordnung der Regierung das Perimeter für Market Maker, Technologieanbieter und dezentrale Protokolle verengt. Das zweite ist das Antragsvolumen, sobald das Portal am 30. September öffnet; die FCA hat nicht veröffentlicht, mit wie vielen Unternehmen sie rechnet oder wie lange sie für die Entscheidung über ihre Unterlagen braucht, und die Übergangsbestimmungen belohnen eine frühe Einreichung. Das dritte ist der Bankzugang, wo eine Lizenz noch keine Zahlungsschiene garantiert.
Vorerst ist die Richtung gesetzt. Nach Jahren, in denen Krypto in einer Nebenstraße aus Registrierung und Werbung saß, hat das Vereinigte Königreich ein definiertes Perimeter, eine benannte Liste von Aktivitäten und ein datiertes Zulassungsverfahren. Unternehmen haben bis zum 28. Februar 2027 Zeit, es zu nutzen, und die Uhr läuft ab dem 30. September 2026.
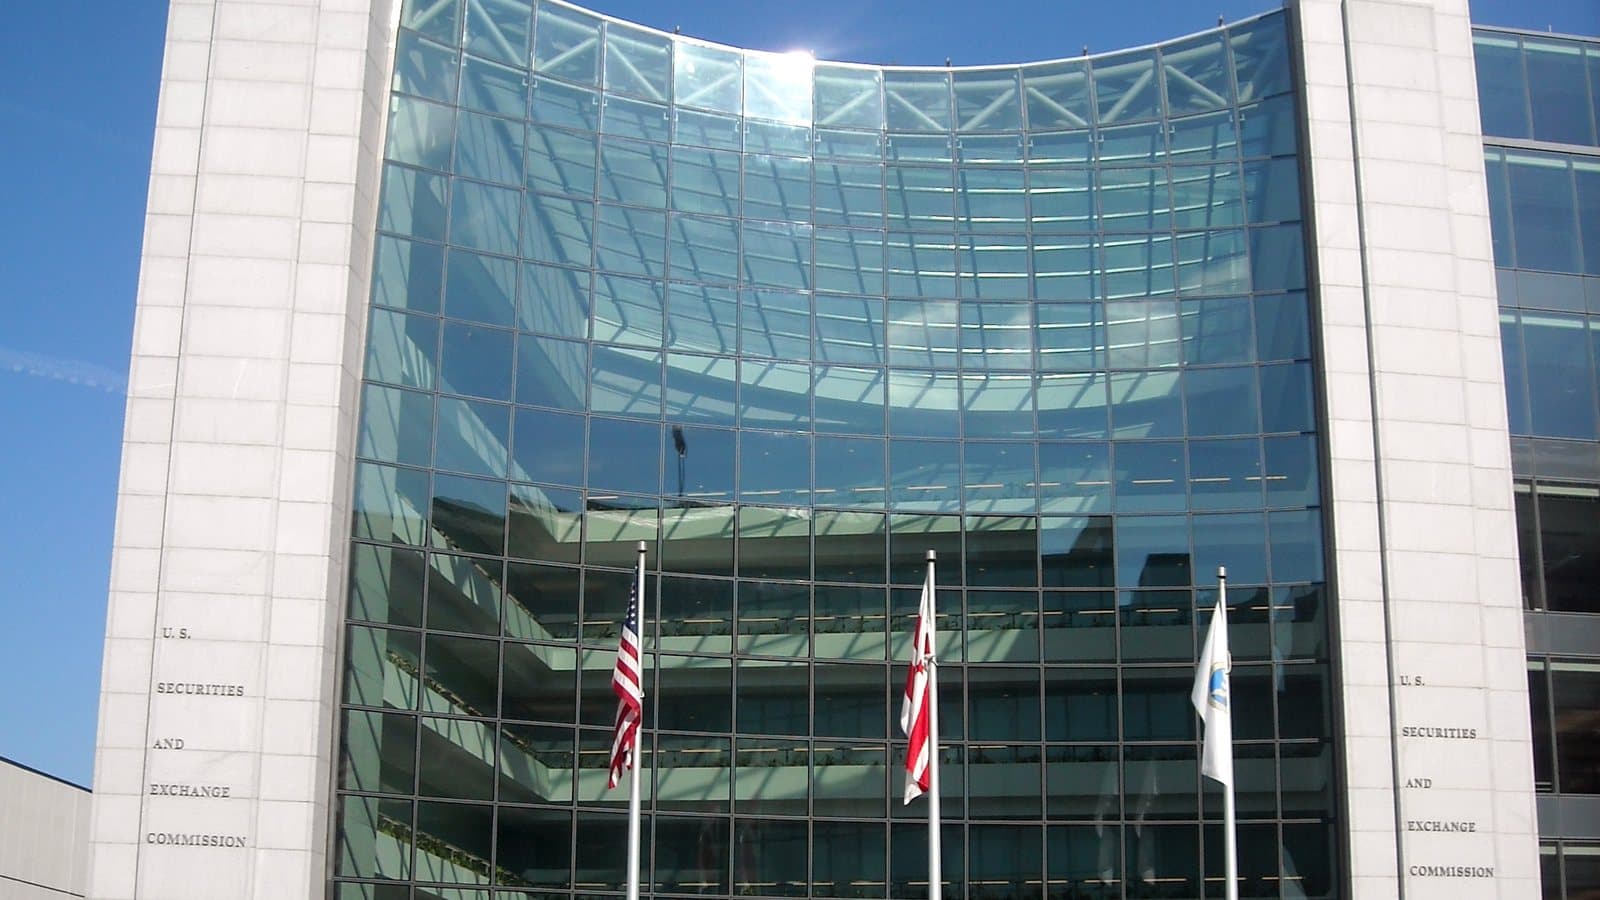
Die Büroräume am 12 Endeavour Square in Stratford, London, Sitz der Financial Conduct Authority. Foto: Yirba / Wikimedia Commons (CC0).
Tags
Häufige Fragen
- Welche Krypto-Aktivitäten benötigen ab 2027 eine FCA-Zulassung?
- Sieben: die Ausgabe qualifizierender Stablecoins im Vereinigten Königreich; die Verwahrung und die Arrangeierung der Verwahrung qualifizierender Krypto-Vermögenswerte und relevanter spezifizierter Investment-Krypto-Vermögenswerte; der Betrieb einer qualifizierenden Krypto-Handelsplattform; der Eigenhandel mit qualifizierenden Krypto-Vermögenswerten; der Handel als Vertreter; die Arrangeierung von Geschäften; und die Arrangeierung des Stakings qualifizierender Krypto-Vermögenswerte.
- Gehen bestehende FCA-Krypto-Registrierungen in das neue Regime über?
- Nein. Die FCA erklärt, dass bestehende Registrierungen und Berechtigungen nicht automatisch übergehen. Unternehmen, die nach den Geldwäschevorschriften registriert, nach den Zahlungsdienste- oder E-Geld-Verordnungen zugelassen oder bereits nach FSMA zugelassen sind, müssen eine Zulassung oder eine Änderung der Erlaubnis beantragen, wenn sie eine neu regulierte Aktivität ausüben.
- Wann können Unternehmen eine FCA-Krypto-Zulassung beantragen?
- Das Portal öffnet am 30. September 2026, und das Antragsfenster schließt am 28. Februar 2027 für Unternehmen, die Übergangsregelungen nutzen wollen. Das vollständige Regime tritt am 25. Oktober 2027 in Kraft.
- Sorgt eine FCA-Zulassung dafür, dass britische Banken Krypto-Zahlungen abwickeln?
- Nein. Das neue Rahmenwerk reguliert Krypto-Unternehmen und nicht die Banken. Eine FCA-Zulassung einer Börse hebt kein Überweisungslimit eines Kunden auf und verpflichtet keine Bank, eine Zahlung abzuwickeln, und die Banken behalten ihre eigenen Betrugs- und Risikoregeln.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.