El flujo de caja libre de Meta se vuelve negativo por primera vez desde 2012
Meta ingresó 64.600 millones en el tercer trimestre de 2026, un 26 % más, pero el flujo de caja libre cayó a -2.120 millones y la acción perdió casi un 7 %.

En esta página
Puntos clave
- Los ingresos de Meta en el tercer trimestre de 2026 crecieron un 26 % hasta 64.600 millones de dólares, mientras el flujo de caja libre cayó a -2.120 millones desde +10.630 millones un año antes.
- El trimestre incluyó un cargo legal de 9.890 millones de dólares vinculado al acuerdo sobre salud mental de adolescentes con 52 fiscales generales estatales; sin él, el beneficio operativo habría sido de 22.880 millones y el beneficio por acción de 7,40 dólares.
- El capital invertido, incluidos los pagos de principal de arrendamientos financieros, alcanzó los 34.910 millones de dólares en el tercer trimestre, y Meta elevó el extremo inferior de su horquilla de capex para 2026 a entre 135.000 y 145.000 millones.
- Las acciones de Meta cayeron casi un 7 % el 22 de octubre y el diferencial de sus swaps de incumplimiento de crédito a cinco años marcó un máximo histórico, según CNBC.
- Meta anunció una acción de clase C sin derecho a voto con efecto el 19 de enero de 2027, con un dividendo en acciones de una por una y un esperado split de dos por uno de sus acciones de clase A.
Meta presentó el 21 de octubre unos ingresos de 64.600 millones de dólares en el tercer trimestre de 2026, un 26 % más que los 51.240 millones de un año antes. El mismo comunicado mostró un flujo de caja libre de -2.120 millones de dólares, frente a +10.630 millones en el tercer trimestre de 2025. Según el cálculo de 24/7 Wall St y Six Sigma Research, es el primer trimestre con flujo de caja libre negativo desde la salida a bolsa de Meta en 2012.
Lectura relacionada: AWS creció un 39% mientras el flujo de caja libre de Amazon caía a -42.400 millones · El flujo de caja libre de Alphabet cayó a -9.000 millones y la acción vivió su peor día.
El negocio publicitario no se hundió. Las personas activas diarias en la familia de aplicaciones de Meta alcanzaron 3.640 millones, las impresiones publicitarias subieron un 10 % y el precio medio por anuncio un 14 %. Las dos palancas se movieron a la vez: Meta vendió más espacios publicitarios y cobró más por cada uno. Lo que cambió es el coste de la infraestructura que está construyendo para la IA.
Una empresa rentable con un problema de caja
El beneficio neto fue de 9.860 millones de dólares, un 264 % más que los 2.710 millones, y el beneficio por acción diluido fue de 3,83 dólares frente a 1,05. Esas cifras chocan con una caída del 37 % del beneficio operativo hasta 12.990 millones y con un margen operativo que se redujo a la mitad, del 40 % al 20 %. Los costes y gastos subieron un 68 % hasta 51.610 millones de dólares, informó TradingKey.
La caída del beneficio operativo se debe en gran medida a un cargo de 9.890 millones de dólares vinculado al acuerdo de Meta de agosto de 2026 con 52 fiscales generales estatales de EE. UU. por la salud mental de los adolescentes y las redes sociales. El acuerdo prevé pagos de hasta unos 18.590 millones de dólares. Sin el cargo, el beneficio operativo habría sido de 22.880 millones, el beneficio por acción de 7,40 dólares y la tasa fiscal efectiva del 17 % en lugar del 24 %, según informó Meta en su comunicado.
Eso es lo primero que hay que separar. Meta no tuvo un mal trimestre publicitario. Tuvo un trimestre en el que coincidieron un acuerdo legal y un programa de inversión, y el acuerdo es la menor de las dos fuerzas que pesan sobre las cifras.
Por qué el cargo no explica la caja
El cargo legal de 9.890 millones de dólares no fue en efectivo en el tercer trimestre; los pagos llegan después. El flujo de caja libre es una medida no GAAP que Meta define como el flujo de caja operativo menos el capital invertido y los pagos de principal de los arrendamientos financieros. La cifra negativa se debió sobre todo al capex, no al acuerdo.
Qué le hacen 34.900 millones de dólares de capex a una cuenta de flujos de caja
Meta gastó 34.910 millones de dólares en capital invertido, incluidos los pagos de principal de arrendamientos financieros, en los tres meses hasta el 30 de septiembre. El flujo de caja operativo fue de 32.790 millones. Si se resta uno del otro, quedan -2.120 millones. El capex superó el flujo de caja operativo en torno a un 6 %.
El flujo de caja libre es el dinero que queda para dividendos, recompras y pago de deuda una vez pagados los activos. Una cifra negativa significa que el despliegue del trimestre se financió con el saldo de caja o con financiación, no con las operaciones corrientes.
La empresa también elevó el extremo inferior de su horquilla de capex para 2026 de entre 130.000 y 145.000 millones a entre 135.000 y 145.000 millones de dólares. Benzinga calculó que la previsión implica un capex de entre 49.000 y 59.000 millones solo en el cuarto trimestre. Esa cifra se deriva de la horquilla anual, no es una previsión de la empresa para el trimestre, y Meta todavía puede situarse en cualquier punto dentro de ella.
El balance le da margen a la empresa. El efectivo, los equivalentes de efectivo y los valores negociables sumaban 82.450 millones de dólares a finales de septiembre, más del doble del capex del trimestre, y Meta pagó 1.360 millones en dividendos y equivalentes durante el periodo. Un trimestre negativo no pone en riesgo el pago. La pregunta es qué ocurre si la línea de capex sigue creciendo más rápido que el flujo de caja operativo durante varios trimestres. La depreciación de este gasto llegará a la cuenta de resultados a lo largo de varios años, así que el coste del despliegue en el beneficio solo ha empezado a aparecer.
«Nuestras inversiones están dando frutos, el negocio principal es sólido y estamos viendo velocidad en todos los frentes.» — Mark Zuckerberg, fundador y consejero delegado de Meta, resultados del tercer trimestre de 2026, 21 de octubre de 2026
Zuckerberg describe unos retornos que las cifras trimestrales todavía no miden. El gasto en IA de Meta aparece primero como capex y después como depreciación, antes de llegar a una línea de ingresos que pueda separarse de la publicidad. La empresa lanzó dos modelos en el trimestre, Muse y Muse Wonder, y Zuckerberg describió Muse como su primer modelo de frontera. Son productos con usuarios y costes; no son una cuenta de pérdidas y ganancias del despliegue.
La acción de clase C también es un instrumento de financiación
Junto con los resultados, Meta anunció una nueva acción ordinaria de clase C sin derecho a voto, con efecto el 19 de enero de 2027. El plan incluye un dividendo en acciones de una sola vez de una acción de clase C por cada acción de clase A y de clase B. Tras el pago, Meta espera que el precio de mercado de sus acciones de clase A refleje un split de dos por uno.
Los motivos declarados por la empresa son prácticos: la clase le permitirá captar capital, pagar a los empleados y hacer adquisiciones sin perder el control de los fundadores. El registro también revela que el consejero delegado, Mark Zuckerberg, podría afrontar una responsabilidad multimillonaria por el impuesto sobre el patrimonio de California y que el nuevo plan de acciones le convenció de quedarse en el estado. Las fechas de registro y de pago del dividendo no se han fijado.
El dividendo en acciones no recauda dinero por sí mismo. Crea una segunda clase de acciones que Meta podrá emitir después a inversores o usar para pagar al personal sin añadir votos. Para una empresa que planea gastar entre 135.000 y 145.000 millones de dólares en capex este año, es tanto un instrumento de financiación como una cuestión de gobierno corporativo. Los accionistas actuales mantienen la misma participación económica cuando se paga el dividendo; la dilución llega después, con lo que Meta emita de la nueva clase.
Las acciones sin derecho a voto también tienen un coste que no aparece en la línea de capex. Los tenedores externos asumen una reclamación económica sin voz en la dirección de la empresa. Meta no ha revelado cómo se repartirán las recompras entre las dos clases, algo que importa porque las recompras repartidas entre dos tipos de acción afectan a los cálculos por acción.
Los mercados de crédito marcaron el cambio
Las acciones de Meta cayeron casi un 7 % el 22 de octubre, informó CNBC, y el diferencial de los swaps de incumplimiento de crédito a cinco años de la empresa marcó un máximo histórico. El diferencial de un CDS es el coste anual de asegurarse contra un impago, así que un nivel récord significa que los inversores en bonos querían más compensación por mantener el riesgo de crédito de Meta.
Los inversores de renta variable y de crédito reaccionaban a partes distintas del mismo comunicado. Los accionistas vieron un beneficio neto que subía un 264 % y preguntaron cuándo empezará a generar ingresos el gasto en IA. Los inversores de crédito vieron una empresa que compromete decenas de miles de millones de dólares por trimestre en activos de larga vida y preguntaron qué le hace eso al balance si los retornos llegan tarde.
Meta no estuvo sola. Alphabet, Amazon y Microsoft cayeron entre un 2,2 % y un 4,6 % el mismo día, cuando los inversores vendieron tecnología de gran capitalización por preocupaciones sobre el gasto en IA, señaló Trefis. El movimiento de todo el sector apunta a una reevaluación del capex de IA más que a un veredicto sobre Meta. El giro del flujo de caja libre fue propio de Meta.
Tanto el precio de la acción como el nivel del CDS son fotos del 22 de octubre. Volverán a moverse con el próximo conjunto de resultados.
Lo que el trimestre no resuelve
Varias partes de la historia son menos firmes que los titulares.
- El flujo de caja libre es una medida no GAAP. Los -2.120 millones son reales según la definición de Meta, pero no es una medida legal y las comparaciones con empresas que la definen de otra forma requieren cuidado.
- La afirmación de que es el primer trimestre negativo desde la salida a bolsa de 2012 es un cálculo externo de 24/7 Wall St y Six Sigma Research, no una declaración de Meta.
- La cifra del acuerdo, 18.590 millones de dólares, es un máximo. El calendario de pagos y la parte cubierta por el seguro no son del todo públicos.
- La horquilla de capex de entre 135.000 y 145.000 millones es una previsión. Meta solo elevó el extremo inferior, desde 130.000 millones, así que el techo de la horquilla no cambia.
- La acción de clase C está aprobada pero aún no vigente, y las fechas de registro y pago del dividendo no están fijadas.
La única afirmación que el trimestre no respalda es que Meta esté perdiendo dinero. Declaró 9.860 millones de dólares de beneficio neto. El problema es el efectivo que queda después del gasto en infraestructura. Los ingresos publicitarios siguen creciendo.
Qué vigilar en el cuarto trimestre
Meta guió unos ingresos de entre 73.000 y 76.000 millones de dólares para el cuarto trimestre y unos gastos totales de entre 175.000 y 179.000 millones para todo 2026. Espera pérdidas de Reality Labs de entre 18.000 y 19.000 millones este año y de unos 15.000 millones el próximo, una pérdida menor que en 2026 pero todavía una carga para el beneficio operativo.
La primera cifra que hay que vigilar es el capex del cuarto trimestre. Si la implicación de Benzinga, entre 49.000 y 59.000 millones, se aproxima a la realidad, la empresa gastará más en tres meses que en el tercer trimestre, y el flujo de caja libre podría seguir negativo incluso con unos ingresos dentro de la horquilla guiada de 73.000 a 76.000 millones. Si el capex se sitúa cerca del extremo inferior de esa horquilla y el flujo de caja operativo sube con los ingresos del cuarto trimestre, el trimestre podría parecer un hecho aislado.
La segunda prueba es el calendario de la clase C. Las fechas de registro y pago, y cualquier declaración sobre cómo se usarán las acciones para adquisiciones o para pagar a los empleados, mostrarán si la clase es sobre todo una corrección de gobierno corporativo o un mecanismo de financiación.
Los diferenciales de crédito y el calendario del acuerdo son las otras dos pruebas. Un diferencial de CDS que se mantenga en niveles récord sugeriría que los inversores ven el programa de capex como un riesgo duradero de balance y no como un bache trimestral; un diferencial que se estreche sugeriría que el movimiento del 22 de octubre fue una reacción a la sorpresa de los resultados. Meta se ha comprometido a pagar hasta unos 18.590 millones de dólares, pero el calendario no es público. Cuando el dinero empiece a salir, competirá con el capex por el mismo flujo de caja operativo, y la línea del flujo de caja libre lo mostrará.
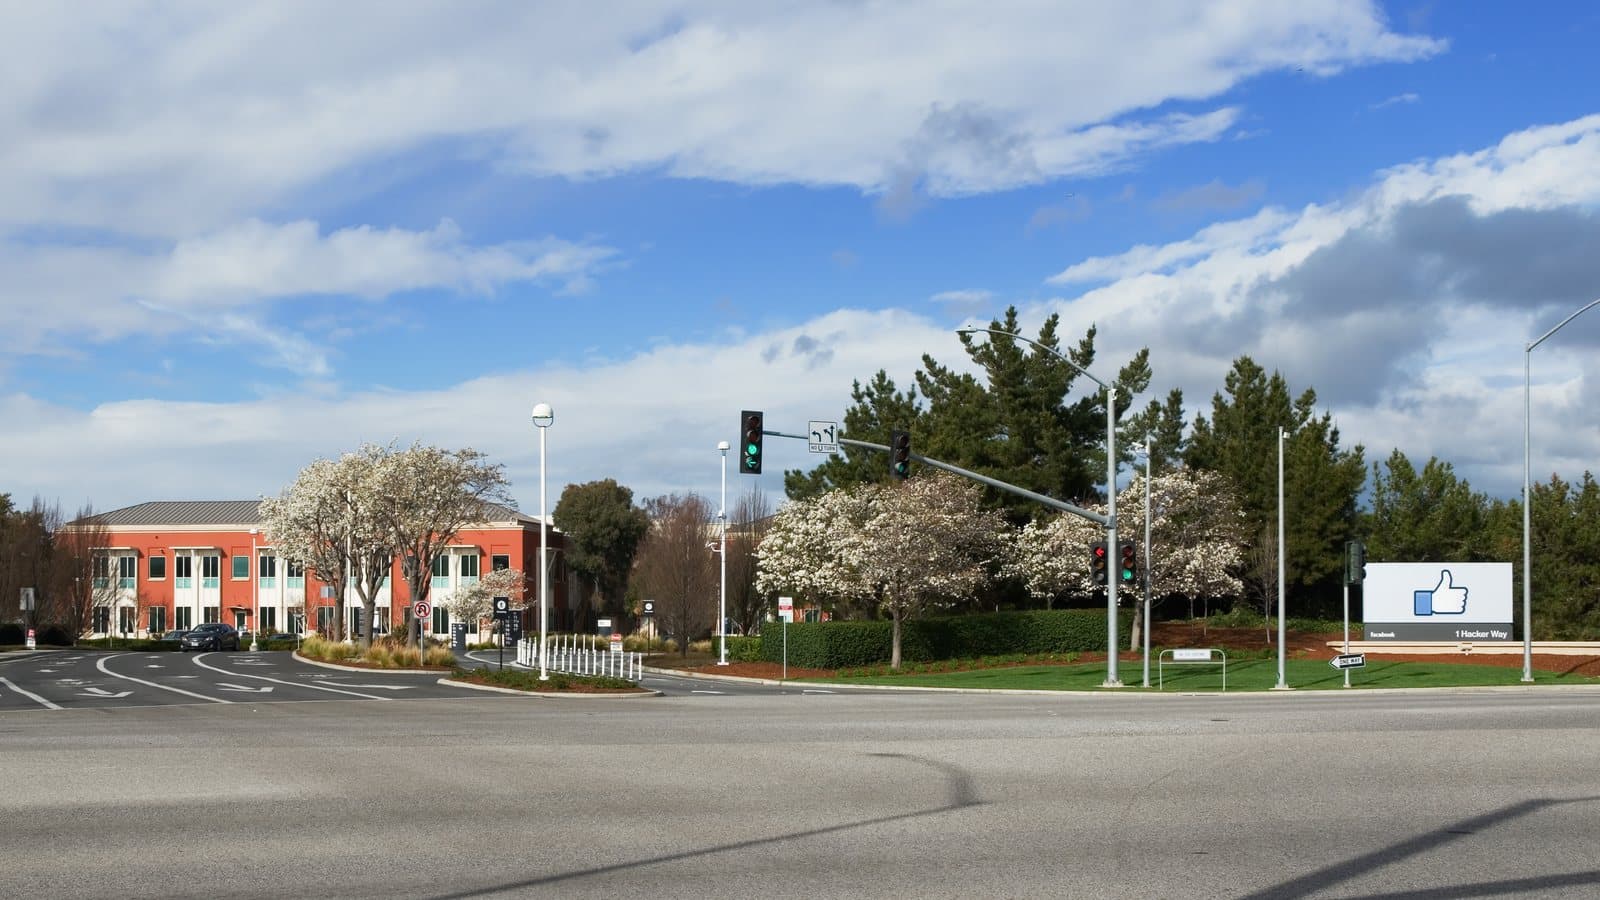
Imagen de portada: «Facebook Headquarters 1 Hacker Way Menlo Park.jpg», de LPS.1, CC0, vía Wikimedia Commons. La fotografía muestra el campus de Meta en Menlo Park (entonces campus de Facebook) en 2014.
Etiquetas
Preguntas frecuentes
- ¿Por qué el flujo de caja libre de Meta se volvió negativo en el tercer trimestre de 2026?
- El capital invertido de 34.910 millones de dólares, incluidos los pagos de principal de arrendamientos financieros, superó el flujo de caja operativo de 32.790 millones, lo que dejó el flujo de caja libre en -2.120 millones. El cargo legal de 9.890 millones del trimestre no fue en efectivo y no provocó la cifra negativa.
- ¿Cuánto gastó Meta en IA en el tercer trimestre de 2026?
- Meta declaró 34.910 millones de dólares de capital invertido incluidos los pagos de principal de arrendamientos financieros, pero no desglosa cuánto de esa cifra correspondió a la IA. La empresa ha elevado el extremo inferior de su horquilla de capex para todo 2026 a entre 135.000 y 145.000 millones de dólares.
- ¿Está perdiendo dinero Meta?
- No. Meta declaró un beneficio neto de 9.860 millones de dólares y un beneficio por acción diluido de 3,83 dólares en el tercer trimestre de 2026. El flujo de caja libre negativo refleja el gasto de capital después del flujo de caja operativo, no una pérdida neta.
- ¿Qué es la nueva acción de clase C de Meta?
- Es una acción ordinaria sin derecho a voto con efecto el 19 de enero de 2027. Meta planea un dividendo en acciones de una sola vez de una acción de clase C por cada acción de clase A y de clase B, tras lo cual espera que el precio de la clase A refleje un split de dos por uno. La empresa dice que la nueva clase le permitirá captar capital y pagar a los empleados sin perder el control de los fundadores.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.