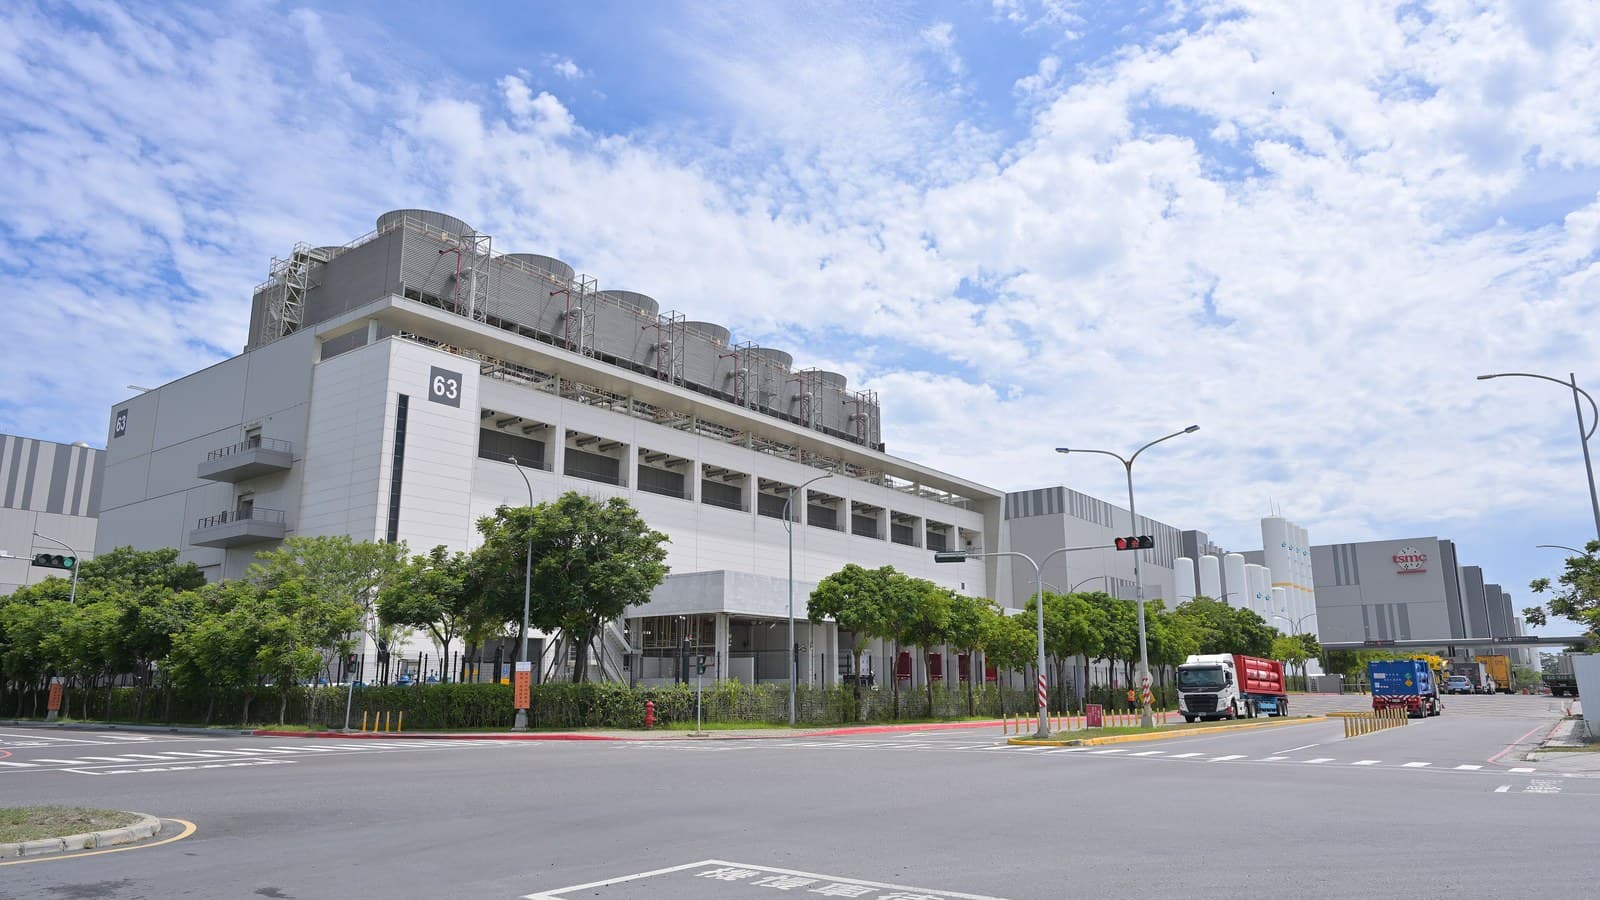
El A16 de TSMC ya está listo: la energía trasera llega a la era del angstrom
TSMC ha completado el desarrollo de su proceso A16 de clase 1,6 nm con Super Power Rail y apunta a la producción en masa en el cuarto trimestre para IA y HPC.

En esta página
TSMC ha completado el desarrollo y la validación de A16, su proceso de clase 1,6 nanómetros, y se prepara para iniciar la producción en masa en el cuarto trimestre de 2026. El hito, del que informaron medios especializados taiwaneses y coreanos en la tercera semana de agosto y que confirma la propia documentación tecnológica de TSMC, convierte a A16 en la primera plataforma CMOS de «clase angstrom» que se lanza con entrega de energía por la cara trasera: un cambio estructural en el cableado del chip que promete mejor velocidad y eficiencia justo cuando los aceleradores de IA se están quedando sin margen en ambas cosas.
Lectura relacionada: Ocho empresas tecnológicas evalúan el nodo 14A de Intel, y ninguna ha firmado · Los ingresos de TSMC en agosto alcanzan un récord de 514.806 millones de NT$ por la demanda de IA.
El proceso combina los transistores nanosheet de próxima generación de TSMC con una tecnología que la empresa llama Super Power Rail (SPR). Los detalles importan menos que la dirección: tras décadas construyendo cada cable en la cara frontal de la oblea, la industria traslada la red de energía al reverso.
Qué hace realmente la energía trasera
En un chip convencional, tanto el cableado de señal como la red de distribución de energía se sitúan en la cara frontal del die, apilados en el mismo conjunto de capas metálicas. A medida que los transistores se reducen, ambas redes compiten cada vez más por el mismo espacio de encaminamiento. Esa competencia genera congestión y resistencia, y la resistencia provoca caída de tensión (el conocido «IR drop» del sector), que desperdicia energía y limita la velocidad a la que puede funcionar un diseño.
Super Power Rail separa ambas cosas. La energía se entrega desde el reverso de la oblea mediante contactos verticales traseros dedicados, los VB, que llegan directamente a las regiones de fuente y drenador del transistor. Eso libera la cara frontal para el encaminamiento de señal. Según Electronic Times, TSMC lo logró con cambios mínimos en la estructura de puerta frontal, las dimensiones de celda y la huella de diseño: una decisión deliberada para no romper las herramientas de diseño ni las bibliotecas de celdas existentes.
El rendimiento es competitivo más que espectacular. Frente a N2P, el proceso 2 nm mejorado de TSMC, se atribuye a A16 entre un 8 y un 10 por ciento más de velocidad con la misma potencia, o entre un 15 y un 20 por ciento menos de consumo a la misma velocidad, con una densidad de chip un 8-10 por ciento mayor. Son las ganancias incrementales de nodo a nodo que la industria ha aprendido a esperar. Lo significativo es que llegan preservando la compatibilidad de diseño, que es lo que determina si los clientes pueden adoptar un nodo según lo previsto.
La versión corta
A16 no es un salto en rendimiento bruto. Es un salto en cableado. Llevar la energía al reverso de la oblea elimina un cuello de botella que empeoraba con cada nodo, y lo hace sin obligar a los diseñadores a redibujar sus layouts desde cero.
Por qué «angstrom» es una palabra de marketing y también un umbral real
La industria de semiconductores pasó la década de 2010 discutiendo qué significaba un «nanómetro», porque el número dejó de corresponder a una dimensión física. El giro a la nomenclatura «clase angstrom» (16 angstroms son 1,6 nanómetros) es en parte branding. Señala que ha comenzado una nueva era y da a las fundiciones un conjunto fresco de cifras para vender.
Pero A16 es también un umbral técnico genuino, porque es el punto en el que la entrega de energía por el reverso llega a un proceso comercial de gran volumen. Intel llegó primero con PowerVia en su nodo 18A, y el contraste entre ambos enfoques es instructivo. Electronic Times señaló que Intel tuvo que modificar su arquitectura de celda durante las pruebas, ajustando el número de pines y relajando los pasos de metal. El argumento de TSMC para A16 es que no requiere ese tipo de disrupción. Si eso se sostiene en producción (siempre la advertencia decisiva), reduce el coste de adopción para clientes cuyos diseños ya están ajustados a la plataforma de TSMC.
Desarrollo no es volumen
Completar el desarrollo y la validación es un hito real, pero no es lo mismo que enviar millones de dies buenos. La parte difícil de cualquier nodo es la rampa de rendimiento: reducir la densidad de defectos lo suficiente para fabricar un acelerador grande y caro a un precio que los clientes paguen. El objetivo del cuarto trimestre de TSMC es un calendario de producción, no una garantía de márgenes sanos el primer día.
Quién lo necesita, y por qué ahora
El momento no es casual. A16 se orienta explícitamente a la IA y al cálculo de altas prestaciones, los segmentos donde el encaminamiento de señal complejo y las redes de energía densas son más difíciles de gestionar y donde los clientes pagarán una prima por la eficiencia. Los aceleradores de centros de datos están hoy entre los chips más grandes y más hambrientos de energía jamás construidos, y su economía depende cada vez más de cuánta computación útil entregan por vatio.
Para los hiperescaladores y diseñadores de chips que compran capacidad de vanguardia, la energía trasera es atractiva por un segundo motivo: puede hacer más rápido un diseño existente sin exigir una nueva microarquitectura. Cuando un ciclo de producto se mide en meses y un rediseño cuesta una suma de nueve cifras, un proceso que mejora potencia y velocidad preservando el diseño vale mucho. Ese es el argumento comercial de A16, y es más fuerte de lo que sugieren las cifras brutas.
TSMC no se detiene tras A16. La empresa ha dicho que el siguiente paso es A14, un proceso de clase 1,4 nm cuya producción en masa está prevista para 2028, y sigue gastando mucho: el 11 de agosto, su consejo aprobó un capex de 29.440 millones de dólares para capacidad de proceso y empaquetado avanzados. El hito de A16 importa en parte como prueba de que la hoja de ruta sigue intacta, en un momento en que el coste de cada nuevo nodo sube más rápido que el número de clientes que pueden permitírselo.
La economía de un nodo de vanguardia
El caso técnico de A16 es claro; el de negocio es más difícil. Los nodos de vanguardia son cada vez más caros de desarrollar, y el capital necesario para construir capacidad para ellos ha crecido aún más rápido. La aprobación de capex de 29.440 millones de dólares de TSMC en agosto es un dato; la tendencia de fondo es que solo un puñado de empresas puede permitirse diseñar chips en el proceso más nuevo, y solo unos pocos mercados finales (los aceleradores de IA a la cabeza) pueden absorber su coste.
Esa concentración crea una dinámica que se retroalimenta. Quien puede pagar el nodo más nuevo obtiene la mejor eficiencia, lo que reduce sus costes operativos a escala, lo que le permite comprar más del nodo más nuevo. A16 se juzgará no solo por la rapidez con que conmutan sus transistores, sino por si la empresa puede entregar soluciones completas y empaquetadas en los volúmenes que sus clientes necesitan.
El empaquetado es la otra mitad de la ecuación. Un die lógico avanzado solo es útil cuando se combina con memoria y otros chiplets en un paquete, y la capacidad de empaquetado avanzado ha sido uno de los eslabones más ajustados de la cadena de suministro de IA. La decisión de TSMC de invertir en capacidad de proceso y de empaquetado en el mismo plan de capital refleja esa realidad. El nodo es necesario pero no suficiente; el recurso escaso es el silicio acabado, probado y empaquetado.
El marco competitivo
El liderazgo de TSMC en lógica de vanguardia no es nuevo, pero la base de ese liderazgo está cambiando. Durante años, la ventaja de la empresa fue la ejecución: cumplía sus nodos a tiempo mientras los rivales tropezaban. Ahora el diferenciador es cada vez más el ecosistema de diseño: las bibliotecas, herramientas y opciones de empaquetado que permiten a los clientes convertir un proceso en un producto. La energía trasera eleva la apuesta en ese terreno, porque un nodo que obliga a los diseñadores a cambiar sus celdas estándar se adopta más despacio, por buenos que sean sus transistores.
PowerVia de Intel fue una demostración temprana de que la energía trasera funciona, y Samsung persigue su propia versión. La carrera no va realmente de quién anuncia primero, sino de quién alcanza la producción en volumen con rendimientos aceptables y un ecosistema de diseño utilizable. En esa medida, completar A16 es menos una vuelta de victoria que el comienzo de la parte difícil.
Hay además una cuestión de demanda que ninguna anuncio de proceso responde. El mercado de fundición de vanguardia es un pequeño oligopolio que sirve a un puñado de clientes muy grandes. Si el gasto en infraestructura de IA se enfría, o si los mayores compradores trasladan más carga a nodos más baratos y antiguos, parte del valor proyectado de A16 se evapora. El nodo se prepara para un auge; que el auge llegue según lo previsto es una apuesta aparte.
Qué observar en la rampa del cuarto trimestre
La cifra que importará no es la ganancia de velocidad de las diapositivas de TSMC. Es la rapidez con que A16 alcanza los niveles de utilización que permiten fijar un precio rentable, y si los primeros diseños de clientes salen sin la clase de retrabajo de layout que erosionaría la promesa de compatibilidad.
Qué significa más allá de la fábrica
La historia de A16 recuerda también lo concentrada que se ha vuelto la fabricación de chips más avanzada. Una sola empresa en Taiwán, con herramientas de un pequeño número de proveedores y una arquitectura de energía pionera en parte por Intel, se sienta en la base de toda la economía de la IA. Esa concentración explica por qué gobiernos desde Washington hasta Bruselas han gastado miles de millones tratando de construir alternativas, y por qué cada transición de nodo se observa tanto por su señal geopolítica como por sus especificaciones técnicas.
La señal técnica de A16 es clara: la energía trasera ya no es una curiosidad experimental, sino una herramienta convencional del próximo nodo. La señal geopolítica es más ambigua. La capacidad de TSMC de entregarla según lo previsto refuerza su centralidad en lugar de dispersarla, al menos por ahora.
Qué observar
Tres cosas mostrarán si A16 cumple las expectativas. Primero, la rampa de rendimiento en el cuarto trimestre y principios de 2027, que determina si el nodo es un éxito comercial o solo técnico. Segundo, la adopción por los clientes, en particular si un acelerador de IA insignia sobre A16 aparece en el calendario que su comprador ha señalado, o se retrasa. Tercero, la respuesta competitiva, mientras Intel y Samsung empujan sus propios nodos con energía trasera hacia el volumen y se intensifica el concurso de marketing por el liderazgo de proceso.
Conclusión
A16 es un hito que merece la palabra. Cierra la fase de desarrollo del primer proceso de gran volumen que traslada la entrega de energía al reverso de la oblea, y lo hace con una historia de compatibilidad de diseño que podría importar más que las ganancias de velocidad anunciadas. El próximo capítulo no va de si la tecnología funciona (eso ya está establecido), sino de si la industria puede fabricarla a la escala y al coste que exige el apetito de la IA. Ese es un problema más difícil, y no se resolverá con un anuncio.
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.