Isar Aerospace alcanza la órbita y da a Europa su primer lanzamiento privado
En solo su segundo vuelo, la alemana Isar Aerospace alcanzó la órbita desde Noruega: la primera empresa comercial europea en lanzar satélites por sí misma.

En esta página
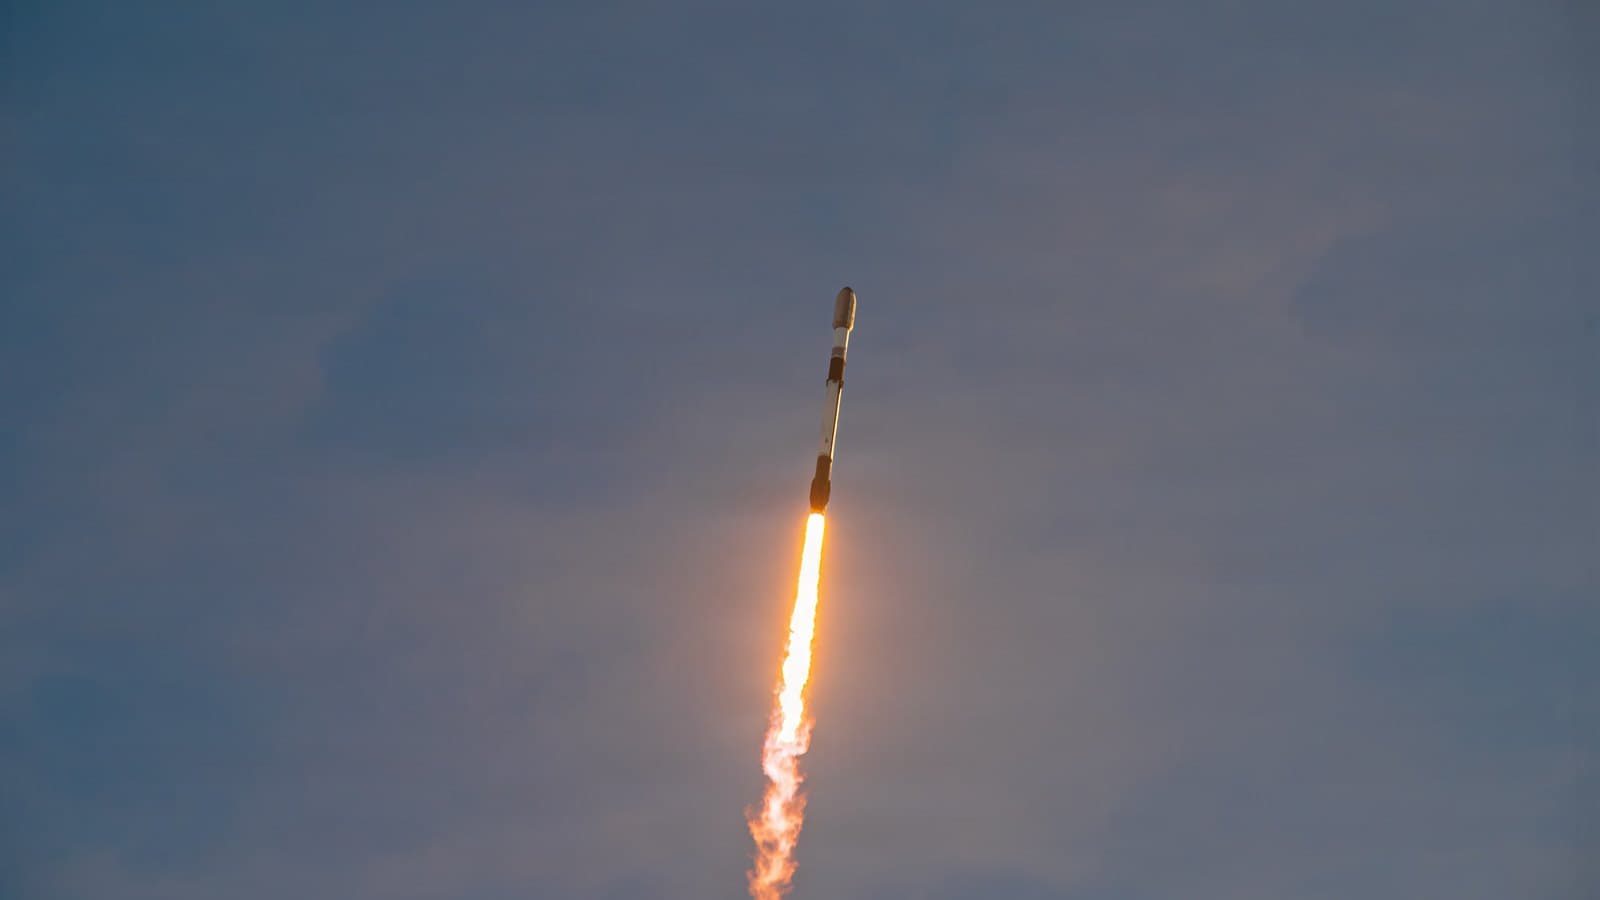
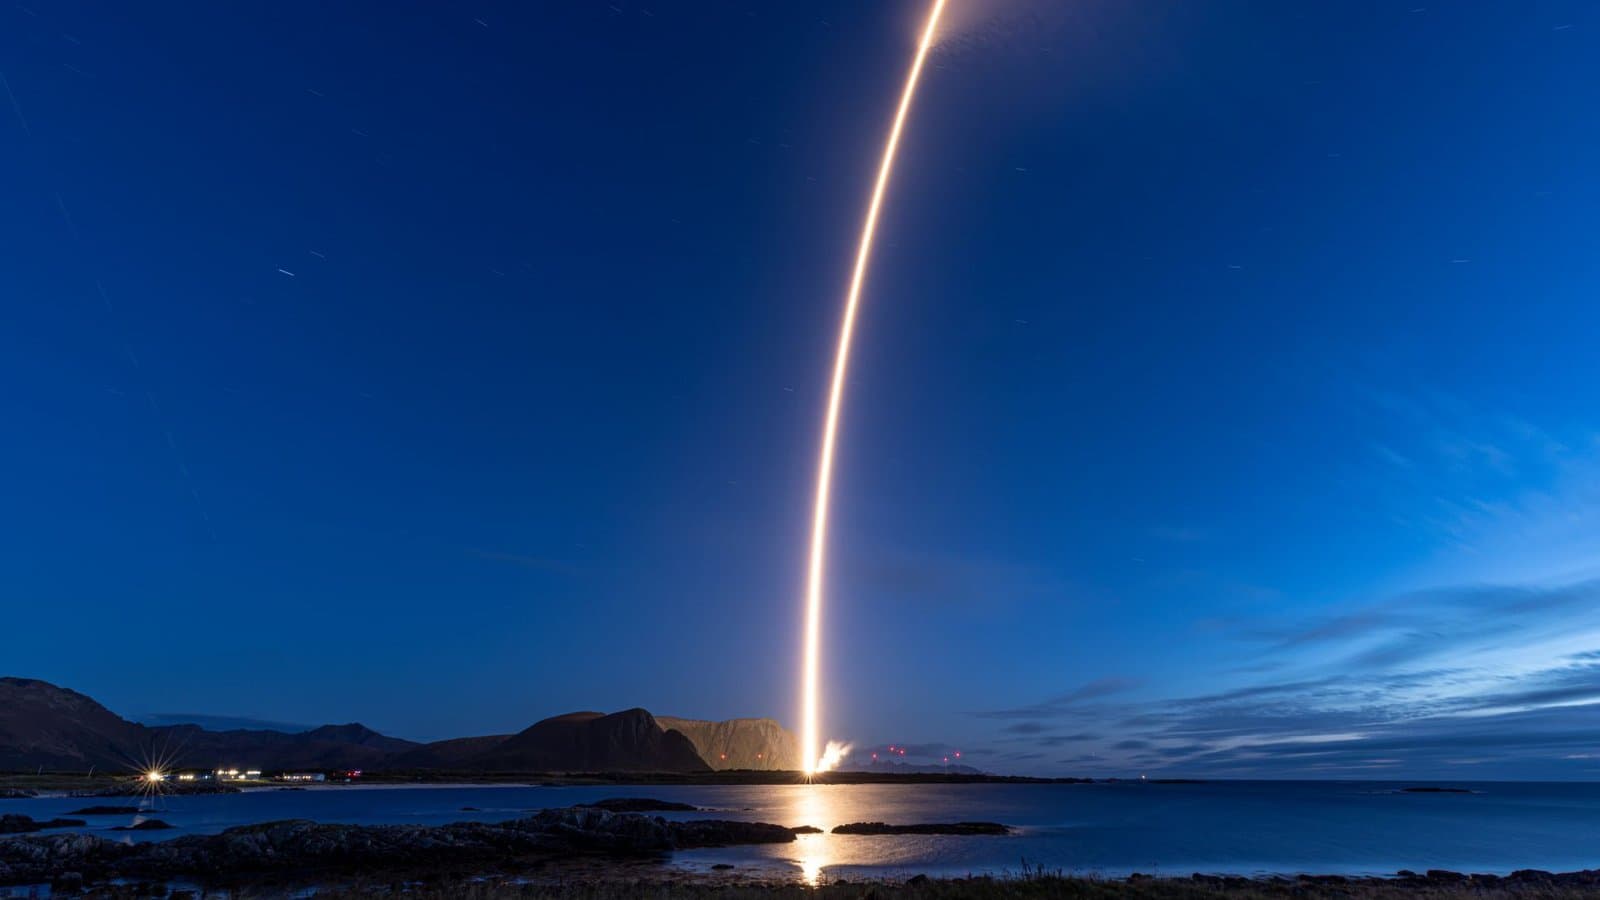
A las 22:12, hora local, del 5 de septiembre de 2026, un cohete de 28 metros llamado Spectrum despegó de Andøya Space, en el norte de Noruega, y por primera vez una empresa comercial europea puso satélites en órbita. La alemana Isar Aerospace alcanzó la órbita en solo su segundo vuelo, 17 meses después de que su debut terminara en una bola de fuego sobre el mar de Noruega. La empresa llamó a la misión «Onward and Upward». Sus cargas útiles se separaron con éxito.
Lectura relacionada: SpaceX quiere 80.000 emplazamientos de telefonía, la mitad terrestre de un cuarto operador en EE. UU. · La NASA pregunta a la industria si naves comerciales podrían elevar o retirar el Hubble.
«La primera empresa espacial comercial de Europa en entregar con éxito satélites en órbita» es como Isar describió el vuelo. «Hoy, Isar Aerospace ha abierto el espacio desde la Europa continental. El lanzamiento sigue siendo el mayor cuello de botella para la industria espacial global y, a partir de hoy, existe una alternativa real para clientes comerciales e institucionales», dijo el consejero delegado y cofundador Daniel Metzler.
El hito importa porque Europa ha carecido durante mucho tiempo de una vía privada a la órbita. Durante décadas, las cargas útiles institucionales volaron en los cohetes respaldados por el Estado de Arianespace, y tras la invasión a gran escala de Ucrania por parte de Rusia, que cortó el acceso a Soyuz, los operadores europeos dependieron en gran medida de SpaceX y otros proveedores extranjeros. Un lanzador comercial nacional cambia el cálculo, sobre todo para los satélites pequeños, donde los calendarios de rideshare los fija quien posee el cohete. Singularity Hub enmarcó el vuelo como el momento en que Europa dejó de tener que elegir entre un único proveedor estatal y un puñado de alternativas extranjeras.
De bola de fuego a órbita
El contraste con el primer intento de Spectrum es notable. El 30 de marzo de 2025, el cohete perdió el control de actitud segundos después del despegue y se estrelló en el mar, según relató Founder News. Los investigadores atribuyeron el fallo a una válvula de alivio de presión defectuosa y a unos modos de flexión que confundieron al sistema de control de vuelo. La solución no fue un rediseño, sino un conjunto de correcciones a un vehículo joven, y el segundo vuelo ejecutó la secuencia completa: presión dinámica máxima, corte del motor principal, separación de etapas, encendido de la segunda etapa, cruce de la línea de Kármán a 100 kilómetros, expulsión de la cofia, inserción orbital y una combustión de circularización antes de que los satélites se separaran.
Las cargas útiles se eligieron a través de la Competición de Microlanzadores organizada por la Agencia Espacial Alemana en el DLR, que da a instituciones educativas y startups acceso de bajo coste a la órbita; el programa está financiado por la iniciativa Boost! de la ESA. La empresa sigue trabajando con los clientes para confirmar el estado de los cinco pequeños satélites, algo normal en un vuelo de calificación.
Para Isar, la historia operativa es tan importante como la técnica. La empresa ha recaudado unos 870 millones de euros, incluida una Serie D de 270 millones en junio, y tiene un contrato de 198 millones de euros de la European Launcher Challenge de la ESA que exigía un lanzamiento orbital para 2027, un plazo que ahora ha batido. Emplea a más de 400 personas en cinco ubicaciones y tiene su sede cerca de Múnich. Dice que los vehículos Spectrum del tres al siete ya están en producción y que una nueva fábrica de 40.000 metros cuadrados permitirá con el tiempo fabricar hasta 40 lanzadores al año. Se está construyendo un segundo complejo de lanzamiento en Nueva Escocia, Canadá, orientado a órbitas de inclinación media y alta para clientes de observación de la Tierra y comunicaciones.
Por qué Andøya
El sitio de lanzamiento se encuentra a unos 300 kilómetros por encima del círculo polar ártico, lo que hace accesibles las órbitas de alta inclinación y heliosincrónicas (los caballos de batalla de la observación de la Tierra) sin las maniobras en codo que exigen los sitios de latitudes más bajas. Esa ventaja geográfica es central en la propuesta europea para el lanzamiento de satélites pequeños.
El hueco que Isar intenta llenar
El problema de lanzamiento de Europa es estructural, no técnico. El continente tiene fabricantes de satélites de primer nivel y una gran demanda institucional de observación de la Tierra, navegación y comunicaciones seguras, pero ha dependido de un número reducido de lanzadores cuyos calendarios fijan las prioridades institucionales. El Ariane 6 de Arianespace y el más pequeño Vega-C cubren esas necesidades, pero ambos son programas anclados en el Estado con largos plazos de preparación y elevados costes por kilogramo. Cuando Europa perdió el acceso a los cohetes rusos Soyuz tras la invasión de Ucrania en 2022, descubrió hasta qué punto partes de su industria espacial se habían vuelto dependientes del lanzamiento extranjero, y varias cargas útiles europeas volaron en SpaceX como solución provisional.
Esa dependencia resulta incómoda para los gobiernos, porque el lanzamiento es un punto de estrangulamiento: quien controla el cohete controla cuándo llega un satélite a la órbita y, en una crisis, si se lanza siquiera. El espacio es cada vez más un ámbito de competencia militar, y las fuerzas armadas europeas invierten en constelaciones de vigilancia y comunicaciones que necesitan un acceso soberano y ágil al espacio. La pretensión de Isar de ser una «alternativa real» apunta directamente a esa demanda. Que la empresa diga que el trabajo relacionado con defensa supone cerca del 60 % de su cartera de proyectos no es incidental; es el modelo de negocio.
El reto es que la economía del lanzamiento pequeño es brutal. El rideshare en un cohete más grande reparte el coste entre muchas cargas útiles y puede ser más barato por kilogramo que un lanzador pequeño dedicado, así que los microlanzadores deben ganar en rapidez de respuesta, precisión orbital y control del calendario, y no solo en precio. Alcanzar la órbita demuestra la tecnología; construir una fábrica capaz de producir decenas de vehículos al año, y una base de lanzamiento capaz de volarlos con la frecuencia suficiente para ser fiable, es el problema comercial más difícil. La respuesta de Isar es la integración vertical (fabricar motores, estructuras y aviónica en gran medida en casa) y una nueva fábrica diseñada para la producción a gran ritmo. Si eso produce una estructura de costes competitiva con el rideshare es la pregunta que responderá con el tiempo su cartera de pedidos.
Se forma un campo abarrotado detrás
Isar es el primero, pero no está solo. Otras dos startups europeas tienen premios de la European Launcher Challenge: Rocket Factory Augsburg, también alemana, y la española PLD Space, ambas trabajando hacia sus propios intentos orbitales. La instalación sueca de Esrange y el puerto espacial SaxaVord, en las islas Shetland, compiten por el tráfico de lanzamiento ártico, y la propia Andøya ha acogido más de 1.200 lanzamientos suborbitales desde 1962. La presión competitiva a corto plazo tiene tanto que ver con los sitios de lanzamiento y las aprobaciones regulatorias como con la ingeniería de cohetes.
La economía decidirá si la condición de pionero se convierte en un negocio duradero. El lanzamiento pequeño es un mercado notoriamente difícil: los clientes son sensibles al precio, las cadencias de lanzamiento son difíciles de sostener y el rideshare en cohetes más grandes sigue siendo una opción más barata para muchas cargas útiles. Isar dice que la demanda relacionada con defensa representa ahora en torno al 60 % de su cartera de proyectos, una cifra que refleja tanto el rearme europeo como el creciente apetito por un acceso soberano y controlado por el gobierno a la órbita. Es una base de demanda más fiable que el mercado comercial de satélites pequeños por sí solo, pero también ata la suerte de la empresa a los ciclos de contratación pública y a la política.
También hay un argumento estratégico: lo que Europa compra no es solo un servicio, sino un seguro. Depender de un único proveedor extranjero para lanzamientos de seguridad nacional y de satélites civiles es una vulnerabilidad que los gobiernos europeos están cada vez más dispuestos a pagar por reducir. Un lanzador comercial que funcione da a Europa influencia incluso si nunca alcanza una cadencia parecida a la de SpaceX: la opción de lanzar en el país cambia los términos de cada negociación.
Las salvedades son conocidas de todo vuelo orbital inaugural. Un éxito no es una cadencia de producción, y el segundo vuelo de un cohete puede beneficiarse de un nivel de atención a medida del que no goza el décimo. La hoja de ruta declarada de Isar (muchos vehículos al año desde una nueva fábrica, más un sitio de lanzamiento en el extranjero) es un reto de fabricación y operaciones de un orden distinto al de alcanzar la órbita una vez. Todavía se está confirmando el estado operativo final de los satélites. Y el coste por kilogramo determinará si Isar es una alternativa real o una opción premium para quienes necesitan lanzar en sus propios términos.
Qué hay que observar
Tres señales mostrarán si el vuelo se traduce en un negocio. La primera es la cadencia: con qué rapidez puede volver a volar Isar, y si puede hacerlo sin la intensa atención de ingeniería que rodea a una misión de calificación. La segunda es la cartera de pedidos: en concreto, si los clientes institucionales convierten opciones en lanzamientos firmes y repetidos, que es lo que necesita una fábrica construida para 40 vehículos al año para mantenerse cargada. Y la tercera es la competencia: Rocket Factory Augsburg y PLD Space vienen muy de cerca, y un mercado europeo de microlanzadores abarrotado podría significar más capacidad, o una carrera hacia el fondo en precios antes de que ninguna alcance escala.
Una cuarta señal, más silenciosa, es la regulatoria y la capacidad de las bases. La cadencia de lanzamiento depende tanto de la disponibilidad de bases y licencias como de los cohetes, y los puertos espaciales del norte de Europa todavía están construyendo la infraestructura y los procesos de aprobación para vuelos orbitales frecuentes. La ventaja temprana de Isar es real; mantenerla dependerá de una logística que no tiene nada que ver con la propulsión.
Aun así, el hito es real. Como lo expresó la directora de transporte espacial de la ESA, Géraldine Naja, en la nota de la empresa: «lo que Isar Aerospace ha logrado hoy es histórico: la primera empresa europea en alcanzar la órbita con su propio vehículo de lanzamiento». El propio resumen de Metzler fue más directo: «Hemos logrado en unos pocos años lo que a la industria espacial europea le había llevado décadas. Europa tiene ahora acceso soberano al espacio».
Etiquetas

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.