Nasdaq investiert 100 Millionen Dollar in Kraken-Mutter Payward, um stimmberechtigte Aktien onchain zu bringen
Nasdaq Ventures investiert 100 Mio. Dollar in Payward, die Kraken-Mutter, bei 21 Mrd. Dollar Bewertung, für tokenisierte Nasdaq-Aktien mit Stimmrecht.

Auf dieser Seite
Nasdaq wird 100 Millionen Dollar in Payward investieren, die Muttergesellschaft der Krypto-Börse Kraken, wie der Börsenbetreiber am 10. September mitteilte. Damit wird eine Partnerschaft vertieft, die beide Unternehmen inzwischen als Fundament eines regulierten Marktes für tokenisierte Aktien beschreiben. Die über Nasdaq Ventures getätigte Investition bewertet Payward mit 21 Milliarden Dollar, wie Bloomberg berichtet, der die Bewertung zuerst nannte; Nasdaqs eigene Ankündigung bestätigte die 100 Millionen Dollar, nicht aber diese Summe.
Zum Weiterlesen: Binance pausiert Auszahlungen, während bis zu 5,6 Milliarden Dollar aus seinen Wallets abfließen · S&P Global führt eine 110-Millionen-Dollar-Erweiterung von Kaikos Series B an.
Die beiden Firmen wollen nach eigenen Angaben weiter an Nasdaq Equity Tokens (NETs) arbeiten (tokenisierten Versionen an der Nasdaq notierter Aktien), deren Start im zweiten Quartal 2027 über Paywards xStocks-Plattform erwartet wird, wie Reuters meldete. Entscheidend ist, dass die Tokens laut Nasdaq die gleichen wesentlichen Rechte wie die Aktien tragen sollen, die sie abbilden (einschließlich des Stimmrechts), statt nur ein synthetischer Mantel zu sein, der einen Kurs verfolgt. Im Rahmen der erweiterten Vereinbarung will Payward außerdem Nasdaqs Marktüberwachungstechnologie auf seinen Handelsplätzen einsetzen: Krypto, Aktien, tokenisierte Aktien, Futures und Optionen.
Gemessen an Paywards Bewertung von 21 Milliarden Dollar ist der Betrag klein, doch er ist ein deutliches Signal dafür, wohin die etablierten Börsen den Markt steuern sehen. Nasdaq lizenziert nicht nur Technologie an ein Krypto-Unternehmen; der Konzern erwirbt einen Anteil an einer der größten krypto-nativen Plattformen, genau in dem Moment, in dem diese Plattform zum Multi-Asset-Broker werden will und der Börsenbetreiber versucht, Aktien auf 24-Stunden-Blockchain-Schienen zu bringen.
Was die beiden Unternehmen tatsächlich vereinbart haben
- Die Investition. Nasdaq Ventures, die strategische Investmentgesellschaft der Börse, steckt 100 Millionen Dollar in Payward. Die Bewertung von 21 Milliarden Dollar stammt aus Kreisen mit Kenntnis der Sache über Bloomberg; Nasdaq bestätigte sie nicht.
- Das Produkt. Nasdaq Equity Tokens (NETs), tokenisierte Abbilder an der Nasdaq notierter Aktien, mit erwartetem Start im zweiten Quartal 2027.
- Der Vertrieb. NETs sollen über Paywards xStocks vertrieben werden, das Tokenisierungs-Framework, das Kraken bereits berechtigten Kunden außerhalb der USA anbietet.
- Die Rechte. Nasdaq beschreibt NETs als rechte-tragende Tokens, die Aktionärsrechte einschließlich Stimmrecht wahren, statt als kursverfolgende Derivate.
- Die Absicherung. Payward wird Nasdaqs Marktüberwachungstechnologie auf seinen Handelsplätzen einsetzen, um Manipulation zu erkennen.
- Die Vorgeschichte. Der Deal erweitert eine im März 2026 angekündigte Partnerschaft, als Nasdaq ein Equity-Token-Design vorstellte und erklärte, mit Payward an Tokenisierungsinfrastruktur zu arbeiten.
„Die nächste Ära der Marktentwicklung wird davon bestimmt, wie effizient und nahtlos Kapital und Vermögenswerte mit dauerhafter Liquidität durch das Finanzsystem fließen", sagte Nasdaq-Präsident Tal Cohen in der Ankündigung. „Die Ausweitung unserer Beziehung zu Payward spiegelt unsere Überzeugung wider, dass das Unternehmen eine wichtige Rolle beim Aufbau der Infrastruktur spielen kann, die diese Entwicklung stützt." Arjun Sethi, Co-CEO von Payward, beschrieb die nächste Phase so, dass NETs „auf Schienen gebracht werden, die niemals schließen, mit intakten Aktionärsrechten".
Warum eine Börse in eine Krypto-Börse investiert
Die Logik wirkt in beide Richtungen. Für Nasdaq bietet Payward Vertrieb und Infrastruktur, die allein schwer aufzubauen wären: eine globale Basis aus Privat- und institutionellen Kunden, ein bestehendes tokenisiertes Aktienprodukt und Blockchain-Schienen, die außerhalb der Börsenzeiten laufen. Payward zufolge hat xStocks in einem Jubiläumsbericht mehr als 35 Milliarden Dollar kumuliertes Transaktionsvolumen und rund 200.000 Halter erreicht, mit über 500 gelisteten Aktien und ETFs. Für Payward bringt Nasdaq regulierte Marktinfrastruktur, eine erstklassige Marke und Überwachungskompetenz, nützliche Güter für ein Unternehmen, das 2026 von Spot-Krypto in Derivate, Aktien und Zahlungen expandiert.
Beide reagieren zudem auf denselben Wettbewerbsdruck. Reuters merkte an, dass etablierte Börsenbetreiber tokenisierte Wertpapierinfrastruktur aufbauen, um sowohl das Anlegerinteresse an blockchainbasierten Vermögenswerten zu nutzen als auch mit krypto-nativen Plattformen zu konkurrieren, die in Aktien und unbefristete Futures drängen. Nasdaq hat das ganze Jahr über die Teile zusammengesetzt: Im September 2025 reichte es einen Regelvorschlag bei der SEC ein, der notierten Aktien den Handel und die Abwicklung in Token-Form erlauben soll; im August 2026 folgte der Plan, LeveL Markets zu kaufen, um über die üblichen Handelszeiten hinauszugehen.
Das Versprechen an die Nutzer ist einfach: Eine Aktie, die wie ein Token abgewickelt wird, kann am Wochenende gehandelt werden, schneller als der heutige T+1-Zyklus abgerechnet werden und Anleger in Märkten erreichen, in denen ein klassisches Brokerkonto unpraktisch ist. Das Versprechen an Nasdaq lautet, dass es der Listungsort und Infrastrukturanbieter bleibt, auch wenn sich der Handelsort ändert.
Die andere Seite: NYSE, ICE und OKX
Nasdaq ist mit dieser Idee nicht der Erste, und sein Hauptkonkurrent verfolgt sie mit einer anderen Struktur. Im März 2026 investierte Intercontinental Exchange (die Mutter der New York Stock Exchange) rund 200 Millionen Dollar strategisch in OKX bei einer Bewertung von 25 Milliarden Dollar und erhielt einen Sitz im Verwaltungsrat, wie Fortune berichtete. Im Juni gingen die beiden weiter und kündigten ein 50:50-Joint-Venture namens OKXICE an, das vom früheren Gouverneur von New York, Andrew Cuomo, und ICE-Manager Trabue Bland geleitet wird und sich als US-registrierter Broker-Dealer und Futures Commission Merchant registrieren lassen will. Das Ziel ist, vorbehaltlich der Genehmigungen, den rund 120 Millionen Nutzern von OKX Zugang zu ICE-Futures und tokenisierten NYSE-Aktien zu verschaffen, wie CoinDesk berichtete.
Der Kontrast ist lehrreich. ICE gründete ein Joint Venture, das erst neue Lizenzen gewinnen muss, bevor es tätig werden kann; Nasdaq tätigte eine Beteiligung und eine kommerzielle Vereinbarung, die auf bestehende Infrastruktur bauen kann. Beide rasen auf dasselbe Ziel zu (einen von der Wall Street gebilligten Weg, US-Aktien rund um die Uhr zu halten und zu handeln) und beide wetten, dass der Gewinner der Handelsplatz sein wird, der Krypto-Vertrieb mit regulierter Abwicklung und Überwachung verbindet.
Die Regeln existieren, bis zu einem Punkt
Die regulatorische Grundlage ist weiter gediehen, als viele Leser vielleicht ahnen. Am 18. März 2026 genehmigte die US-Börsenaufsicht SEC Nasdaqs Vorschlag, bestimmte Wertpapiere in tokenisierter Form handeln und abwickeln zu lassen, ein Novum für eine große US-Börse. Nach dem genehmigten Rahmen sind berechtigte Tokens auf Aktien des Russell 1000 und ETFs auf Indizes wie S&P 500 und Nasdaq-100 beschränkt, müssen denselben Ticker, dieselbe CUSIP und dieselben wesentlichen Rechte wie ihre traditionellen Gegenstücke tragen und über das Tokenisierungs-Pilotprojekt der Depository Trust Company abgewickelt werden. Wichtig: Die Regeln gelten nur, wenn tokenisierte und traditionelle Aktien fungibel sind und dieselben Rechte tragen, die Tokenisierung ändert rechtlich nicht, was ein Wertpapier ist. Nasdaqs Chefjurist John Zecca formuliert es deutlich: Ein Wertpapier bleibt ein Wertpapier, unabhängig von der Technologie, mit der es dargestellt wird.
Diese Genehmigung vom März deckt den Handel und die Abwicklung auf Nasdaqs eigenem Markt ab. Die Verteilung tokenisierter Nasdaq-Aktien an Privatanleger einer Krypto-Börse in Dutzenden Ländern über eine Offshore-Emissionsstruktur ist ein anderer Perimeter, und einer, in dem die Rechtsfragen weit weniger geklärt sind.
Der Markt ist noch klein. Das Dashboard von The Block bezifferte tokenisierte Aktien am 1. September 2026 auf zusammen 13,4 Milliarden Dollar, nach rund 2,5 Milliarden Dollar zu Jahresbeginn, laut einer Berichterstattung, die sich auf diese Daten stützt. Das ist ein Rundungsfehler gemessen am rund 30 Billionen Dollar schweren US-Aktienmarkt, wächst aber schnell genug, dass Nasdaq und ICE ihn inzwischen als strategisch behandeln.
Das eigentliche Risiko: Emittentenkontrolle gegen synthetisches Engagement
Der Streit darüber, was eine „tokenisierte Aktie" eigentlich ist, ist bereits hässlich geworden. Wenige Tage vor der Ankündigung von Nasdaq und Payward griff AMC-Entertainment-Chef Adam Aron Robinhood öffentlich an, weil die Plattform Tokens auf AMC-Aktien gelistet hatte. Er nannte die Produkte einen nicht autorisierten „synthetischen" Markt, der Haltern kein Stimmrecht gebe, und drohte, die SEC einzuschalten, wie CoinDesk berichtete. Robinhoods Tokens sind Schuldinstrumente, die 1:1 durch als Sicherheit gehaltene Aktien gedeckt sind, im Ausland emittiert und weder nach US-Wertpapierrecht registriert noch an US-Personen verkauft. CEO Vlad Tenev argumentierte, ein Unternehmen könne, sobald es börsennotiert sei, nicht jedes Produkt kontrollieren, das auf seinen Aktien aufbaue, und legte sich bei der Frage des Stimmrechts nicht fest.
Dieser Streit ist die anschaulichste Illustration der Bruchlinie, auf deren richtige Seite Nasdaq gelangen will. Es gibt im Wesentlichen zwei Modelle:
- Synthetisches Engagement. Ein Dritter hält die zugrunde liegenden Aktien und gibt einen separaten Token aus, der den Kurs verfolgt. Der Halter erhält wirtschaftliches Engagement, und im Fall von Robinhood keine Stimme und keinen Platz im Aktionärsregister des Unternehmens.
- Emittentengestütztes Eigentum. Der Token selbst ist die rechtliche Aktie, fungibel mit dem traditionellen Instrument, wobei Unternehmensaktionen und Stimmabgabe über das bestehende Marktsystem abgewickelt werden. Dieses Modell hat Nasdaq nach eigenen Angaben im Blick.
Die Frage, die man bei jeder tokenisierten Aktie stellen sollte
Bringt der Token Sie mit Stimmrecht und anderen Rechten in das Aktionärsregister des Unternehmens, oder verfolgt er nur den Aktienkurs? Nasdaq verkauft das erste Modell und ruft das zweite aus. Wenn eine Plattform diese Frage nicht klar beantwortet, behandeln Sie das Produkt als Derivat, nicht als Aktie.
Für Nasdaq ist der emittenten-zentrierte Ansatz zugleich eine defensive Maßnahme. Sein März-Design stellt Publikumsgesellschaften ausdrücklich „ins Zentrum" der Tokenisierung und lässt Emittenten kontrollieren, wie ihre Aktien tokenisiert, wie Stimmen verwaltet und wie Unternehmensaktionen behandelt werden. Das beruhigt die Emittenten, von denen Nasdaq bei Listungen abhängt, und genau das forderte AMCs Aron. Ungelöst bleiben praktische Fragen: ob NETs Haltern auf der Offshore-Plattform einer Krypto-Börse tatsächlich Stimmrechte liefern können, wie diese Stimmen weitergeleitet würden und ob die Aufsichtsbehörden die Struktur akzeptieren.
Es gibt weitere Vorbehalte. xStocks sind für US-Personen nicht verfügbar und in mehreren Märkten eingeschränkt; zunächst ist dies also ein Nicht-US-Produkt für eine globale Privatanlegerbasis. Paywards xStocks werden über eine Jersey-Gesellschaft emittiert und berechtigten Kraken-Kunden über eine Payward-Tochter angeboten, eine Struktur, die Aufsichtsbehörden genau prüfen. Und das gesamte Vorhaben hängt von Genehmigungen und der Akzeptanz durch Emittenten ab, die noch nicht gesichert sind.
Was zu beobachten ist
Drei Dinge werden entscheiden, ob die Wette von Nasdaq und Payward weitsichtig oder verfrüht wirkt.
Erstens der Start im zweiten Quartal 2027, und ob NETs mit echten, durchgereichten Stimmrechten auf den Markt kommen oder mit einem Kompromiss, der Haltern Engagement ohne Stimme lässt. Dieser Unterschied ist das ganze Produkt.
Zweitens der regulatorische Perimeter. Nasdaq hat die SEC-Genehmigung für tokenisierten Handel auf dem eigenen Markt; einen gefestigten Rahmen für die Verteilung rechte-tragender Nasdaq-Tokens über eine Offshore-Krypto-Börse gibt es noch nicht. Beobachten Sie, wie die SEC synthetische und emittentengestützte Tokens behandelt und ob der Streit zwischen AMC und Robinhood zu Leitlinien oder Durchsetzung führt.
Drittens die Akzeptanz durch die Emittenten. Nasdaqs Modell funktioniert nur, wenn Publikumsgesellschaften mitmachen. Bleiben die Emittenten an der Seitenlinie, fließt das Volumen weiter in synthetische Produkte, und das Argument der rechte-tragenden Aktie verliert seinen Reiz.
Dazu kommt eine unternehmensspezifische Unbekannte: Payward hat Ende 2025 vertraulich ein IPO-Verfahren eingereicht und den Börsengang Berichten zufolge auf 2027 verschoben. Ein erfolgreicher Börsengang gäbe dem Unternehmen mehr Kapital und mehr Prüfung; eine Verzögerung ließe es auf strategische Investoren wie Nasdaq angewiesen.
Vorerst sagt die 100-Millionen-Investition weniger über Paywards Bilanz aus als über Nasdaqs Überzeugung, dass die nächste Phase der Marktstruktur ein Wettstreit darüber ist, wer die Schienen kontrolliert, und wer definieren darf, was der Besitz einer Aktie onchain tatsächlich bedeutet.
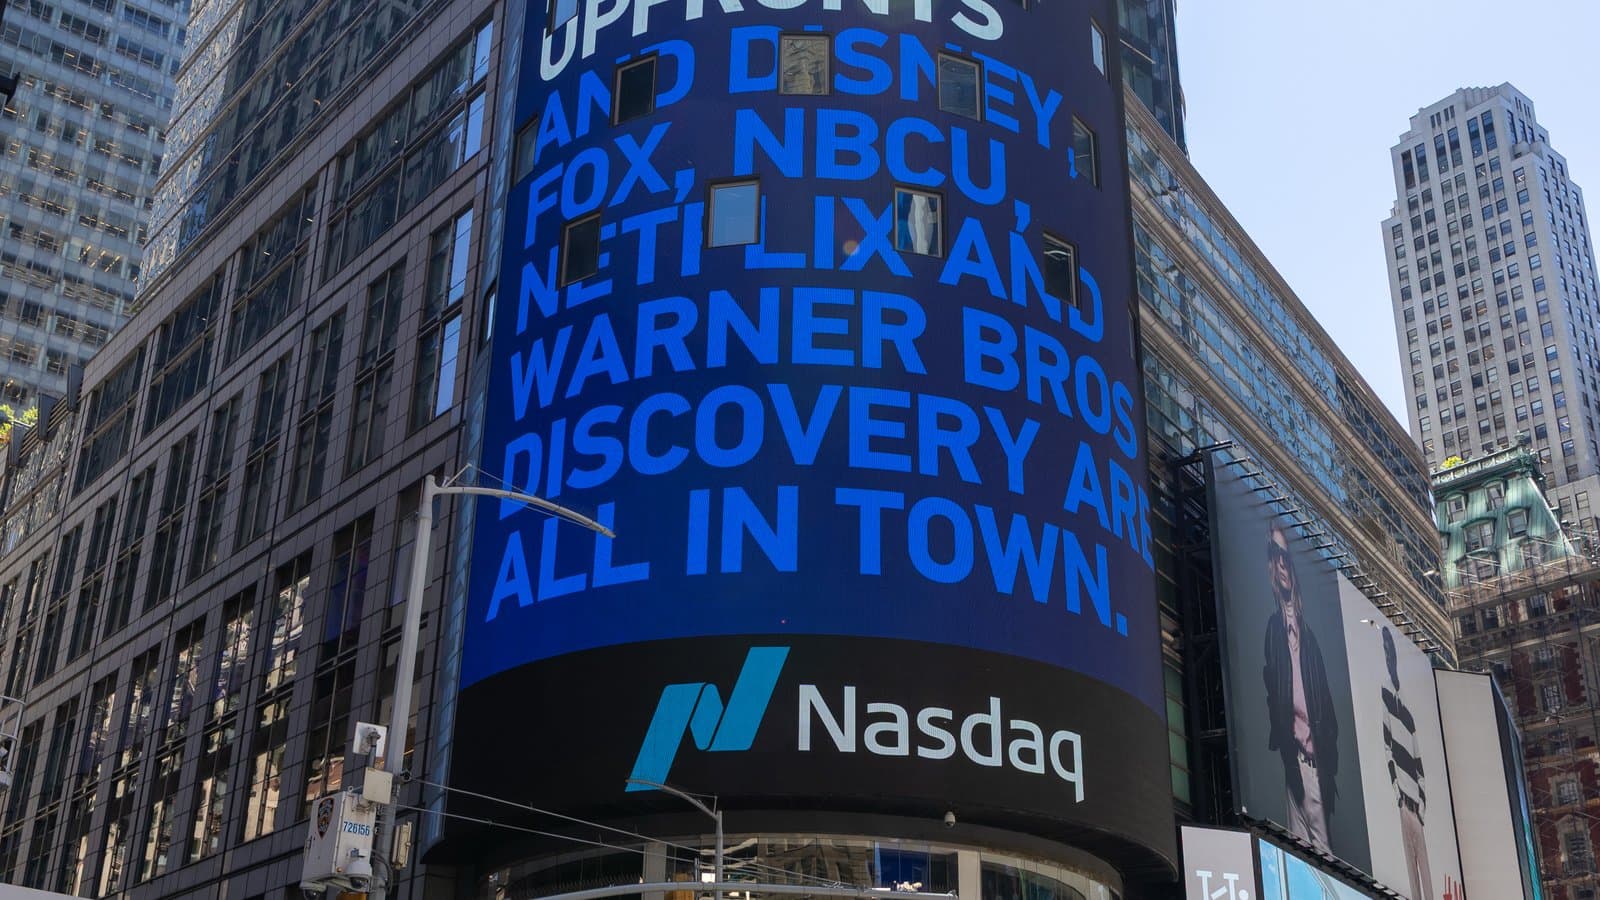
Titelbild: der Nasdaq-MarketSite-Turm im Times Square, fotografiert von Nielsoncaetanosalmeron (Wikimedia Commons), lizenziert unter CC BY 4.0; auf 16:9 zugeschnitten.
Tags

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.