Die Woche in Tech: DeepSeek erhöht Preise, Samsung erhöht Ausbeuten
DeepSeek hat die Frontier neu bepreist, Samsung erreichte Golden Yield bei HBM4, Google brachte Gemini aufs Gerät, Databricks sammelte 5 Mrd. und Microsoft stopfte 400 Lücken.

Auf dieser Seite
Die Woche vom 10. bis 16. August 2026 wird wegen zweier Neubewertungen in Erinnerung bleiben. DeepSeek, das Unternehmen, das die Welt gelehrt hat, Frontier-KI zum Billigpreis zu erwarten, erhöhte seine API-Tarife um bis zum Vierzehnfachen. Samsung, der Speicherriese, der eine Generation damit verbracht hat, die Ausbeuten seines Rivalen zu jagen, überschritt bei HBM4 vier Monate zu früh die „Golden-Yield"-Schwelle.
Zum Weiterlesen: Samsungs Gewinn überschritt erstmals 100 Billionen Won dank KI-Speicher · SK hynix meldet Rekordquartal mit 104,62 Billionen Won, während HBM4 anläuft.
Sie wirken wie getrennte Geschichten – eine über Softwareökonomie, eine über Siliziumfertigung. Es ist dieselbe Geschichte. Die KI-Branche hat zwei Jahre lang geglaubt, dass Fähigkeit immer billiger wird, und dann entdeckt, dass die physischen und finanziellen Kosten ihrer Produktion nicht verschwinden. Diese Woche wurden beide zugleich neu bepreist.
Um diese beiden Anker herum brachte die Woche auch Googles bislang softwarezentriertesten Pixel-Start, eine weitere neunstellige Enterprise-KI-Runde, einen der größten Patch-Days in Microsofts Geschichte und eine Erinnerung daran, dass das Modell-Veröffentlichungslaufband nicht langsamer geworden ist. Hier ist, was tatsächlich geschah – und warum es wichtig ist.
1. DeepSeek hat die Frontier neu bepreist
DeepSeek hat am 13. August V4 Pro offiziell veröffentlicht, eine fast vier Monate lange Vorschau beendet und zugleich die stärkste Preiserhöhung seiner Geschichte angekündigt. Das Flaggschiff ist nun das teuerste Modell, das das Unternehmen verkauft – mit deutlichem Abstand.
Die Zahlen, gemessen von Artificial Analysis und von Reuters berichtet, lauten 1,32 US-Dollar pro Million Input-Token und 3,96 US-Dollar pro Million Output-Token zu Spitzenzeiten. Das ist etwa das Neunfache beim Input und das Vierzehnfache beim Output von V4 Flash, dem billigen Modell, das DeepSeeks Ruf begründet hat. Gegenüber DeepSeeks eigener früherer V4-Pro-Preisgestaltung steigen die Output-Token von 0,87 auf 3,96 Dollar.
Die Erhöhung kommt mit einer neuen Abrechnungsstruktur. Ab 16. August um 16:00 UTC verlangt DeepSeek Spitzentarife zwischen 01:00–04:00 und 06:00–10:00 UTC und die Hälfte davon in allen anderen Stunden – ein Mechanismus zur Nachfrageglättung, direkt dem Cloud-Playbook entlehnt. Die größten prozentualen Sprünge treffen ausgerechnet die billigste Position, Cache-Hits, die in manchen Fällen um mehr als 1.100 % steigen (Quartz).
Warum sollte ein Unternehmen, dessen ganze Marke niedrige Preise sind, das tun? Weil die alten Preise eine Landnahme waren, kein Geschäft. DeepSeek nutzte extrem niedrige Tarife, um Nutzer zu etwa einem Zehntel der Konkurrenzpreise zu gewinnen, und das funktionierte: Das Unternehmen beanspruchte zuletzt den Spitzenplatz beim globalen Token-Volumen. Aber Kundenakquise ist eine Kostenposition, und die Rechnung wird irgendwann fällig. Von der Seoul Economic Daily zitierte Analysten beschrieben die Strategie als an ihre Grenzen gestoßen, mit wachsendem Profitabilitätsdruck vor einer Finanzierungsrunde von rund 50 Milliarden Yuan (etwa 7 Milliarden Dollar) und einem geplanten Börsengang in Shanghai.
Die Geschichte hat eine zweite Ebene. DeepSeek ist der Standardträger für leistungsfähige offene Modelle, und allein die Existenz dieser Gewichte hat die Preise in der ganzen Branche gedrückt. Indem es für seine gehostete API mehr verlangt, testet DeepSeek, wie viel von diesem Druck es abbauen kann, bevor Kunden selbst hosten, zu einem billigeren Rivalen wechseln oder beides. Seine Preissetzungsmacht ist begrenzter als die eines geschlossenen Labors.
Warum die Cache-Hit-Erhöhung zählt
Cache-Hits sind wiederverwendeter Kontext – Token, die eine Anwendung nicht erneut verarbeiten muss, weil sie sie bereits gesendet hat. Sie waren mit Abstand DeepSeeks billigstes Produkt, und das Unternehmen bepreist sie nun näher an ihren tatsächlichen Opportunitätskosten. Für kostenempfindliche Anwendungen, die auf wiederholtem Kontext basieren, ist das die Position, die man beobachten sollte, nicht der viel beachtete Output-Tarif.
Für Entwickler sind die praktischen Lehren unspektakulär, aber unmittelbar. Arbeitslasten mit viel Output-Token sehen die größten absoluten Zuwächse. Batch- und nicht dringende Jobs sollten aus den Spitzenfenstern verschoben werden, wo die Tarife halb so hoch sind. Und Portabilität – die Fähigkeit, Anbieter zu wechseln, ohne eine Anwendung neu zu schreiben – ist nun die beste Absicherung gegen jede Preisentscheidung eines Anbieters. Die sicherste Annahme ist die, die immer galt und nun nicht mehr ignoriert werden kann: Modellpreise sind eine Variable, keine Konstante.
2. Samsung überschritt „Golden Yield" bei HBM4
Während DeepSeek Software neu bepreiste, reparierte Samsung die Hardware, die sie ausführt. Von der Seoul Economic Daily zitierte Branchenquellen berichteten am 10. August, die Ausbeute von Samsungs High-Bandwidth-Speicher der sechsten Generation, HBM4, habe etwa 80 % erreicht – die Schwelle, die die Chipbranche „Golden Yield" nennt.
Um zu verstehen, warum diese Zahl zählt, muss man wissen, was HBM ist. Es ist kein gewöhnlicher Speicherriegel. Es ist ein Stapel von DRAM-Dies, die vertikal über Through-Silicon-Vias verbunden und auf einem Logik-Basis-Die montiert sind, und es ist der Speicher, der KI-Beschleuniger versorgt. Jeder fehlerhafte Die in einem Stapel verschwendet die guten ringsum, sodass sich die Ausbeute verstärkt: kleine Gewinne auf Stapelebene erzeugen große Schwankungen bei nutzbarem Output und Stückkosten. Bei 80 % ist HBM4 kein Ausbeuteproblem mehr, sondern ein Volumengeschäft.
Samsung begann im Februar 2026 mit der Serienfertigung von HBM4 – eine Weltpremiere – mit Ausbeuten unter 60 %. Der ursprüngliche Plan zielte auf 80 % bis Ende des Jahres. Prozessverbesserungen, begünstigt durch Fortschritte bei seinem thermokompressiven nichtleitenden Film (TC-NCF) und durch frühere Gewinne beim zugrunde liegenden 1c-Klasse-DRAM, zogen den Meilenstein um etwa vier Monate vor.
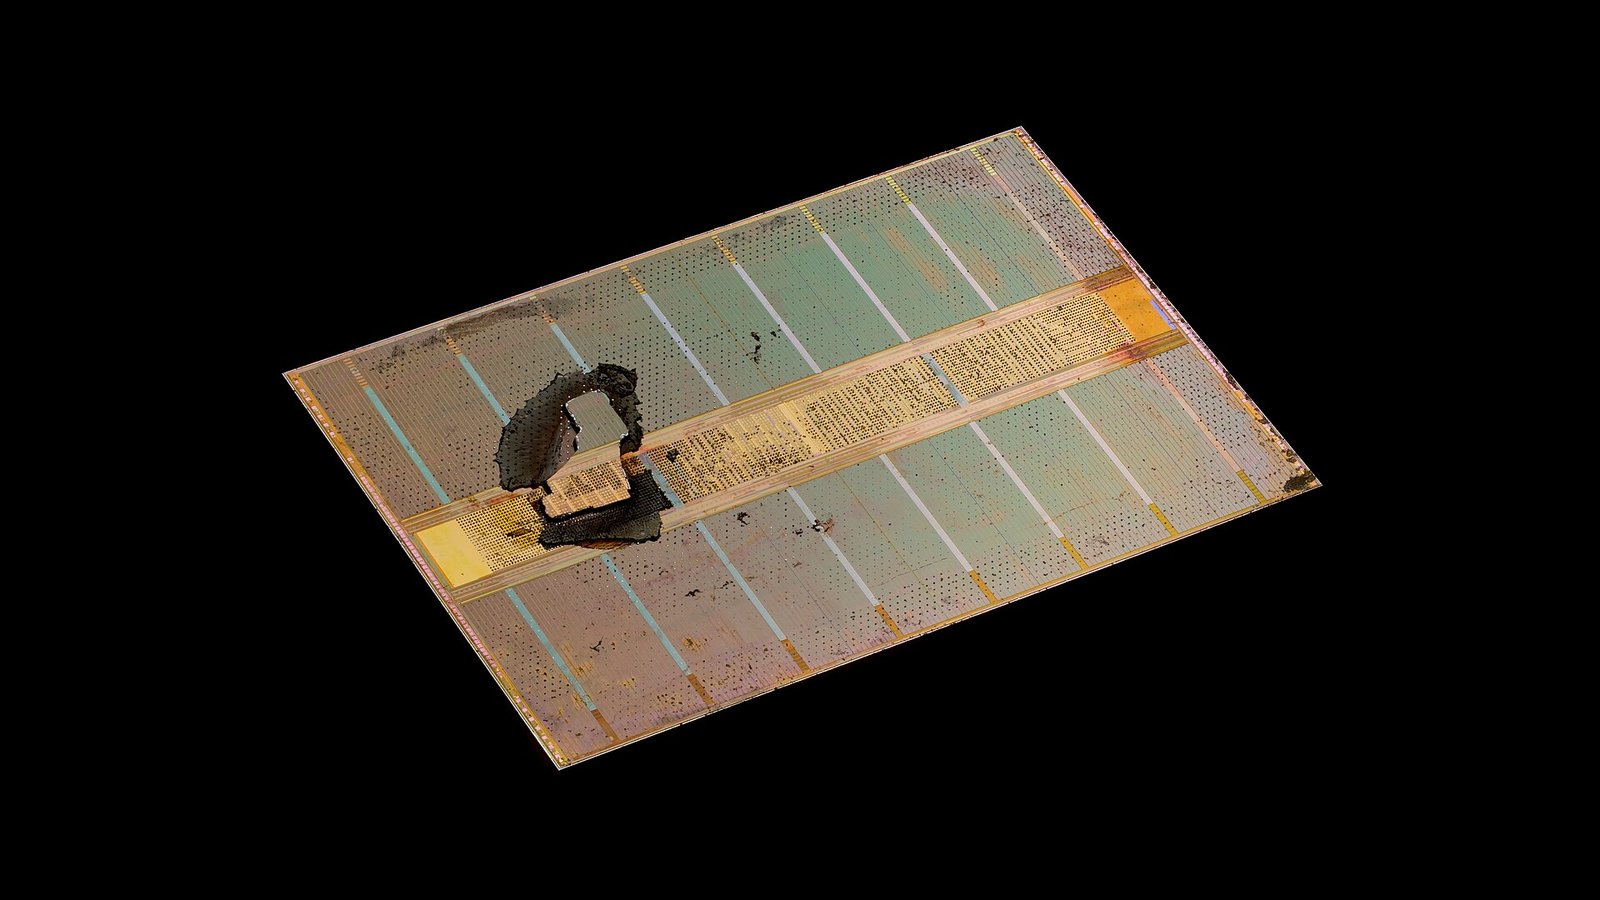
Der Nutzen ist konkret. Samsung erklärte, den HBM4-Umsatz im dritten Quartal gegenüber dem Vorquartal mehr als verdreifachen zu wollen, den Anteil von HBM4 am gesamten HBM-Umsatz im zweiten Halbjahr über 60 % zu heben und seinen gesamten HBM-Marktanteil in Richtung seines rund 38-prozentigen Anteils am konventionellen DRAM zu verschieben. Die nächste Generation HBM4E steht bereits bei einer Zuverlässigkeitstest-Ausbeute von rund 70 %, mit Serienproduktion im ersten Halbjahr 2027.
Die strategische Folge ist, dass die KI-Lieferkette nun zwei qualifizierte HBM4-Lieferanten hat statt einen. Samsungs verbesserter Output dürfte Nvidias Vera Rubin und AMDs Instinct MI455X unterstützen, für den Samsung im Rahmen einer März-Vereinbarung der prioritäre und derzeit exklusive HBM4-Lieferant ist. Der MI455X packt zwölf 36-GB-Stapel für 432 GB HBM pro GPU, mehr als die rund 288 GB, die für Rubin erwartet werden (The Elec).
Bessere Ausbeute ist keine Preisentlastung
Es ist verlockend, einen Ausbeutedurchbruch als Ende des Speicherengpasses zu lesen. Ist er nicht. Höhere Ausbeuten steigern Samsungs Output und senken seine Stückkosten; sie senken nicht automatisch das, was Kunden zahlen. Da HBM bis 2027 ausverkauft ist, dürfte der kurzfristige Effekt von mehr Angebot mehr gebaute Beschleuniger sein, nicht billigerer Speicher.
Zwei Vorbehalte sind festzuhalten. Die 80-Prozent-Zahl ist berichtet, nicht von Samsung bestätigt, und Ausbeuteangaben sind hochsensibel gegenüber der Frage, ob sie auf Die-, Stapel- oder Zuverlässigkeitstest-Ebene gemessen werden. Und eine in einer eng überwachten Linie erreichte Ausbeute ist nicht dasselbe wie eine im vollen Volumen gehaltene. Der eigentliche Test ist, ob Samsung das Niveau im zweiten Halbjahr bei steigenden HBM4-Lieferungen hält.
Dennoch ist die Richtung unverkennbar: Der KI-Speicherengpass lockert sich langsam, und das Kräfteverhältnis im Speichermarkt verschiebt sich. Das sind gewaltige Entwicklungen für HBM4 und ein wichtiger Meilenstein.
3. Google rückte Gemini ins Zentrum des Pixel 11
Googles Made-by-Google-Event am 12. August war auf dem Papier ein Telefonstart: das Pixel 11, Pixel 11 Pro, Pixel 11 Pro XL und Pixel 11 Pro Fold, dazu die Pixel Watch 5 und der erste Pixel Tag. Inhaltlich war es ein Argument darüber, wo KI laufen sollte.
Das Herzstück ist Tensor G6, der laut Google 50 % mehr TPU-Rechenleistung und bis zu 3,5-mal schnellere On-Device-KI bei bis zu 3,5-mal geringerem Energieverbrauch liefert. Die CPU bringt 25 % schnelleres Surfen und 15 % schnellere App-Starts. Ein neuer Bildsignalprozessor ermöglicht schnelleres Night Sight und erweiterten Zoom – 30-fachen Super Zoom in der ganzen Reihe, bis zu 120-fach beim Pro XL. Der Sicherheits-Coprozessor Titan M3 ergänzt Post-Quanten-Kryptografie.
Um dieses Silizium baute Google, was es Gemini Intelligence nennt: einen Assistenten, der proaktiv handelt – Flugdetails in einem Nachrichtenverlauf einblendet, mehrstufige Aufgaben automatisiert, über Apps hinweg koordiniert –, statt auf eine Eingabe zu warten. Dieser Wandel vom Chatbot zum Agenten ist das prägende Plattformrennen des Jahres 2026, und er verändert, was die Hardware eines Telefons leisten muss. Ein Modell, das ständig im Hintergrund läuft und sensiblen Kontext verarbeitet, kann es sich nicht leisten, jede Entscheidung an einen Server zu schicken. Latenz, Kosten und Datenschutz drängen die Inferenz auf das Gerät.
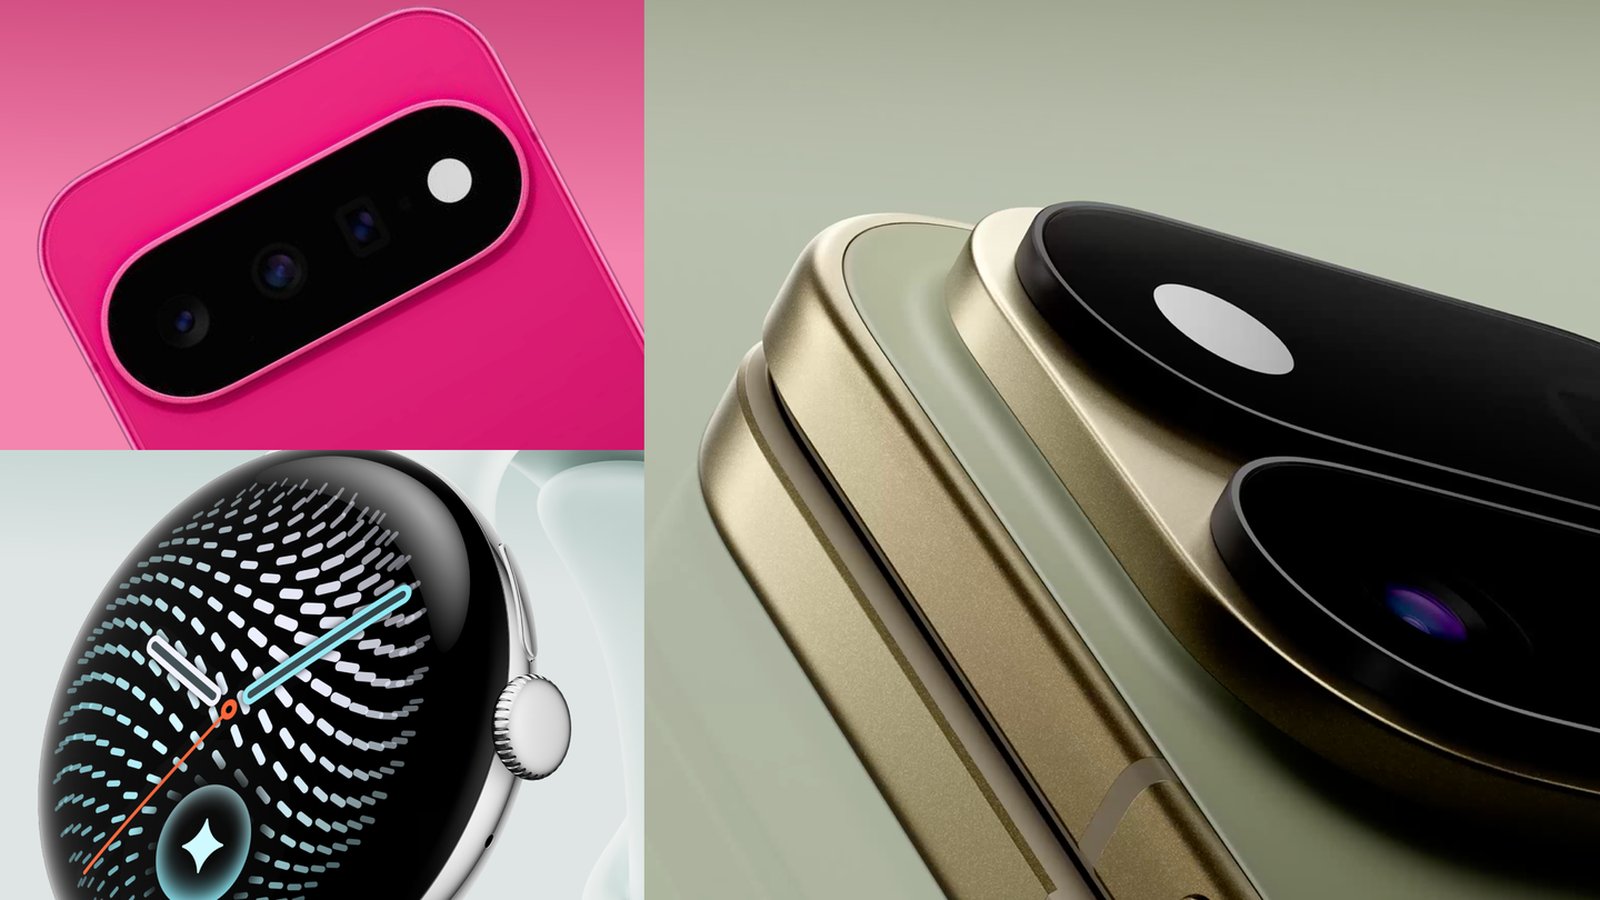
Die Hardware selbst ist bewusst evolutionär, und Rezensenten sagten das auch. The Verge beschrieb „ein wenig neue Hardware und viel Software"; TechCrunch merkte an, es gebe mehr Gemini und weniger Hardware-Änderungen; Engadget argumentierte, Google „fahre auf Verschleiß" bei Foldables, während Samsung iteriert. Das Pixel 11 Pro Fold ist insbesondere schwerer und dicker als Samsungs Z-Fold-8-Reihe, und sein Akku schrumpfte sogar im Jahresvergleich.
Diese Kritik ist berechtigt und trifft vielleicht auch nicht den Punkt. Google muss 2026 keinen Spec-Sheet-Krieg gewinnen; es muss belegen, dass Gemini-gestützte On-Device-Intelligenz ein Grund ist, ein Telefon zu kaufen. Die Pixel-Reihe war immer das Vehikel für Googles Plattformambitionen. Die Preise beginnen bei 899, 1.099 und 1.299 Dollar für die drei flachen Telefone und 1.899 Dollar für das Pro Fold, in die Regale kommen die Geräte am 20. August.
Ein wenig diskutierter Preistreiber ist der Speicher. Da KI-Rechenzentren einen immer größeren Anteil der globalen DRAM-Produktion absorbieren, steigt der Preis des Speichers in einem Telefon mit allem anderen. Googles moderate Preisaufschläge sind eine kleine Erinnerung daran, dass der KI-Boom die Inputkosten der gesamten Unterhaltungselektronik erhöht – nicht nur die von KI-Produkten.
4. Databricks sammelte 5 Mrd. und geht trotzdem nicht an die Börse
Privates Kapital hat seinen Appetit auf Enterprise-KI nicht verloren. Databricks schloss am 13. August eine Runde über 5 Milliarden Dollar bei einer Bewertung von 190 Milliarden Dollar ab, ein halbes Jahr nach 5 Milliarden Dollar Eigenkapital plus 2 Milliarden Dollar Schuldkapazität bei etwa 134 Milliarden (Reuters).
Das aufschlussreichste Detail war die Nachfrage, die das Unternehmen ablehnte. CEO Ali Ghodsi sagte zu TechCrunch, Databricks habe rund 1 Milliarde Dollar aufnehmen wollen, während Investoren etwa 15 Milliarden zeichnen wollten; man einigte sich auf 5 Milliarden. Diese Überzeichnung erklärt, warum das Unternehmen im Juli eine Runde bei einer Bewertung von 188 Milliarden Dollar ankündigte, ohne deren Größe zu nennen, und diese Woche die endgültige Zahl von 190 Milliarden bestätigte.
Die Fundamentaldaten hinter der Zahl sind stark: Databricks überschritt eine Umsatzlaufrate von 7 Milliarden Dollar und wuchs im zweiten Quartal um mehr als 80 % im Jahresvergleich. Das Kapital fließt in drei Produkte, die auf die Enterprise-KI-Besessenheit mit Kontext, Governance und Kosten zielen: Lakebase, die serverlose Postgres-Datenbank für KI-Agenten, die eine Laufrate von 100 Millionen Dollar überschritten hat; Genie, ein „KI-Kollege", der Geschäftsdaten in Antworten und Aktionen verwandelt; und Unity AI Gateway, eine Governance- und Kostenkontrollschicht für Unternehmen mit mehreren Modellen.
Die bemerkenswerte Entscheidung ist die, die Databricks nicht trifft. Ghodsi sagte zu Forbes, das Unternehmen werde „sehr wahrscheinlich" nicht vor Anthropic oder OpenAI an die Börse gehen – eine bequeme Art zu sagen „nicht bald", und eine, die laut CNBC in einer ganzen Kohorte von Unternehmen geteilt wird, die nun zufrieden sind, den IPO-Markt zu meiden. Solange private Investoren ein Unternehmen über dem finanzieren, was öffentliche Märkte zahlen würden, ist der Anreiz zu listieren gering.
Diese Wahl hat Kosten. Bei einer Laufrate von 7 Milliarden implizieren 190 Milliarden grob das 27-Fache des künftigen Umsatzes – vertretbar für ein Unternehmen, das über 80 % wächst, aber anspruchsvoll, wenn das Wachstum nachlässt. Und privat zu bleiben bedeutet, dass die Bewertung ein von einer kleinen Gruppe versierter Investoren vereinbarter Preis ist, keine von einem Markt ermessene Messung. Behandeln Sie sie als verhandelte Meinung.
5. Microsofts Patch Tuesday mit 400 Lücken
Microsoft lieferte am 11. August eines der größten Sicherheitsupdates seiner Geschichte aus und behob rund 400 Schwachstellen in Windows, Office, Azure, Exchange und SharePoint. Das Release enthielt drei Zero-Days – eines aktiv ausgenutzt – und eine vollständig dokumentierte, nicht authentifizierte Remote-Code-Ausführungskette.
Die ausgenutzte Lücke ist CVE-2026-68820, eine Rechteausweitung im Windows Ancillary Function Driver for WinSock (afd.sys). Es ist ein Use-after-Free, der einem lokalen Angreifer die Eskalation zu SYSTEM ermöglicht. Die Schweregrad-Einstufung ist bescheiden – CVSS 7,0, nur „Important" –, doch Check-Point-Forscher berichteten, dass nordkoreanische Akteure der Gruppe Lazarus sie nutzten, um eine neue Version ihres Kernel-Mode-Rootkits FudModule einzusetzen. Das Muster ist inzwischen eine Regel: Die aktiv ausgenutzte Lücke ist selten die am höchsten bewertete.
Zwei weitere Lücken waren vor den Patches öffentlich: CVE-2026-62832 im Windows User Profile Service und CVE-2026-72971 im Container Isolation FS Filter Driver. Der technisch bedeutendste Fix war jedoch CVE-2026-63520, eine unsichere .NET-Typinstanziierung in SharePoint Business Connectivity Services. Verkettet mit der JWT-Authentifizierungsumgehung vom Juli (CVE-2026-55040) ergibt sie vollständige Remote-Code-Ausführung gegen lokale SharePoint Server 2016, 2019 und Subscription Edition ganz ohne Anmeldedaten.
Die Zahl selbst ist zur Geschichte geworden. BleepingComputer zählt 400 CVEs, Tenable 398, Cisco Talos 421 – Unterschiede, die davon abhängen, ob frühere Cloud-Fixes des Monats einbezogen werden und wie Advisories klassifiziert sind. Die Uneinigkeit ändert nichts an der Prioritätenliste, zeigt aber, wie unhandlich das Monatsrelease geworden ist.
Der tiefere Trend ist, dass die Entdeckung explodiert ist, die Ausnutzung aber nicht. Über die letzten fünf Releases lief das Monatsvolumen bei rund 167, 120, 200, 570 und 400 CVEs, während aktiv ausgenutzte Zero-Days bei zwei, null, eins, zwei und eins lagen. Es werden mehr Bugs gefunden und behoben als je zuvor; die Zahl der bewaffneten bleibt etwa gleich. Ein Teil des Verdienstes oder der Schuld geht an KI-gestützte Schwachstellenforschung, die die Entdeckung auf beiden Seiten beschleunigt.
Patch-Reihenfolge für August
CVE-2026-68820 zuerst (ausgenutzt, überall, SYSTEM). Dann CVE-2026-63520 für jeden netzexponierten lokalen SharePoint-Server. Dann die zwei öffentlich gemachten Zero-Days. Alles andere: automatisieren, nach Exposition ordnen und akzeptieren, dass vollständige Abdeckung binnen 24 Stunden bei diesem Volumen nicht realistisch ist.
6. Gemini 3.7 Flash und das Modell-Laufband
Google war diese Woche an mehreren Fronten beschäftigt. Einen Tag nach dem Pixel-Event veröffentlichte es Gemini 3.7 Flash, sein bislang leistungsfähigstes „Arbeitstier"-Modell für Coding- und Agentenaufgaben – nur drei Wochen nach Gemini 3.6 Flash.
Der Pitch ist Preis-Leistung. Zu einem Einführungspreis von 0,75 US-Dollar pro Million Input-Token und 3,75 US-Dollar pro Million Output-Token bis Ende 2026 – die Hälfte des ursprünglichen 3.6-Flash-Tarifs – positioniert Google das Modell für Produktionsagenten, die kostengünstig in großem Maßstab laufen müssen. Es wird sofort in Gemini Spark ausgerollt, den Abo-Agentendienst des Unternehmens. Ein Datum für ein Flaggschiff-Pro-Release nannte Google nicht.
Darin steckt eine verräterische Symmetrie. In derselben Woche, in der DeepSeek die Preise erhöhte, senkte Google einen. Die beiden Bewegungen beschreiben dieselbe Wettbewerbsrealität von entgegengesetzten Enden: Die Kosten eines bestimmten Fähigkeitsniveaus sinken weiter, auch wenn die Kosten der leistungsfähigsten Modelle steigen. Für Käufer lautet die Lehre, aggressiv zu routen – für den größten Teil des Verkehrs das billige, ausreichend gute Modell zu nutzen und die teure Frontier für die harten Fälle zu reservieren.
Außerdem diese Woche
River AI sammelte 1,1 Milliarden Dollar. Das von xAI-Mitgründer Igor Babuschkin gegründete Start-up schloss eine kombinierte Seed- und Series-A-Runde ab, angeführt von General Catalyst und AMP PBC, mit strategischer Beteiligung von Nvidia und AMD Ventures sowie Y Combinator und Temasek (Reuters). River verspricht Werkzeuge, mit denen Unternehmen eigene Modelle auf eigenen Daten trainieren, tunen und betreiben können – „Eigentum" an der KI, in der Sprache des Unternehmens –, und die Präsenz von Nvidia und AMD auf der Gesellschafterliste unterstreicht, wie strategisch wichtig die Fine-Tuning-Schicht geworden ist.
GM stieg aus dem Batterie-Joint-Venture mit Samsung SDI aus. Samsung SDI unterzeichnete eine neue Vereinbarung zur gemeinsamen Entwicklung von Prismatikzellen der nächsten Generation mit GM und erwarb zugleich GMs 49,99-Prozent-Anteil am gemeinsamen Werk in Indiana, wodurch die Anlage in New Carlisle Samsungs erstes vollständig eigenes Batteriewerk in Nordamerika wird (Samsung SDI). Der Grund war explizit: langsamer als erwartete EV-Nachfrage. Das noch im Bau befindliche Werk wird zunächst Batterien für Energiespeichersysteme statt für Autos fertigen. Die Episode ist ein klares Signal dafür, wie die EV-Abkühlung die Batterielieferketten umformt – und dafür, dass Speicherung, nicht Fahrzeuge, zur kurzfristigen Nachfragegeschichte wird.
Honor brachte ein Roboter-Telefon auf den Markt. Honors Robot Phone ging in China in den Verkauf, mit einer motorisierten Gimbal-Kamera, die oben aus dem Gerät ausfährt, einem 200-Megapixel-Hauptsensor, der mit dem Kinotechnikhersteller ARRI entwickelt wurde, und KI-Motivverfolgung, die den Gimbal zur Bildkomposition nutzt (Honor, WIRED). Es startet bei 9.999 Yuan (etwa 1.480 Dollar) und ist vorerst ein China-exklusives Gerät. Es ist ein Nischenprodukt, aber die Art physisches, verkörpertes KI-Experiment, das „KI-Telefone" bisher meist nur versprochen haben.
Der rote Faden der Woche
Stellt man die größten Geschichten der Woche nebeneinander, tritt ein Thema hervor: Die Kosten der KI werden neu bewertet, und die Branche ist gezwungen, das laut zu sagen.
DeepSeeks Preiserhöhung ist die klarste Version. Zwei Jahre lang verkaufte es Inferenz unter den Bereitstellungskosten und kaufte mit Investorenkapital Marktanteile. Diese Woche begann es, näher am Echten zu verlangen. Samsungs Golden Yield ist dieselbe Geschichte von der Hardwareseite: bessere Ausbeuten senken die wahren Kosten von HBM, was den KI-Ausbau fortsetzen lässt, ohne dass die Preise endlos steigen. Googles On-Device-Vorstoß verlagert Inferenz vom teuren zentralen Pfad auf Silizium, das der Kunde bereits besitzt. Und Databricks' 190-Milliarden-Runde ist das finanzielle Spiegelbild – Kapital so reichlich, dass die Kostenfrage um ein weiteres Jahr verschoben werden kann.
Die unbequeme Wahrheit in all dem ist, dass die letzten zwei Jahre die Branche gelehrt haben, mit fallenden Preisen zu planen. Technikteams bauten auf der Annahme, dass ein leistungsfähiges Modell immer billiger wird, und routeten entsprechend. Die Ereignisse dieser Woche deuten auf eine kompliziertere Zukunft: Das billige Ende des Markts wird weiter besser und billiger, während die Frontier – die Modelle, die die härteste Arbeit leisten – mehr kosten wird, nicht weniger, zumindest bis die Infrastruktur aufholt.
Rechnen Sie Ihre Unit Economics neu
Wenn die Unit Economics Ihres Produkts feste oder fallende Inferenzkosten pro Anfrage annehmen, ist dies die Woche, sie mit einem Szenario steigender Kosten neu zu rechnen. Die Teams, die Hardware- und Preiszyklen am besten überstehen, sind die, die ihre Modellschicht austauschbar, ihre Prompts portabel und ihre Arbeitslast effizient halten.
Das macht den KI-Boom nicht zur Blase. Es macht ihn zum Geschäft. Die Unternehmen, die frühere Plattformverschiebungen – Cloud, Mobil, Web – überstanden, taten das, indem sie Infrastrukturkosten als Produktbelang erster Klasse behandelten statt als Nachgedanken. Es gibt keinen Grund anzunehmen, dass der KI-Übergang weniger belohnt.
Was wir nächste Woche beobachten
Drei Dinge stehen auf unserer Liste.
Erstens, ob DeepSeeks Preiserhöhungen Bestand haben. Halten seine Token-Volumina im September, hätte es gezeigt, dass ein chinesisches Labor Premiumpreise für ein Premiummodell verlangen kann. Sinken die Volumina, hätte es gezeigt, dass seine Nutzer dem Preis treu waren, nicht dem Logo.
Zweitens das HBM-Angebotsbild vor dem Rubin-Start. Samsungs Ausbeuten verbessern sich und SK hynix hält Schritt, aber HBM ist Berichten zufolge bis 2027 ausverkauft. Beobachten Sie, ob die Speicherpreise überhaupt nachgeben oder ob sich die Beschränkung von der Fertigung zur Zuteilung verschiebt.
Drittens die Reaktion auf Googles On-Device-Wette. Bleibt Gemini Intelligence nach dem Abklingen der Neuheit aktiviert, wird das Pixel 11 als der Punkt in Erinnerung bleiben, an dem On-Device-KI etwas wurde, das Menschen tatsächlich nutzen. Schalten sie es ab, geht der Plattformkrieg weiter – zu jemandes anderen Bedingungen.
Wie diese Ausgabe entsteht
Eine kurze Anmerkung zur Methode, weil sie uns wichtig ist. Jeder Punkt in diesem Digest stammt aus Primärquellen – Unternehmensankündigungen, Einreichungen, Anbieter-Advisories und technischer Dokumentation – und wird gegen unabhängige Berichterstattung geprüft. Wo Quellen sich widersprechen, sagen wir das, wie bei Microsofts CVE-Zahl. Wo eine Zahl berichtet statt bestätigt ist, kennzeichnen wir sie als solche, wie bei Samsungs HBM4-Ausbeute und DeepSeeks prognostizierter Bewertung.
Wir veröffentlichen zudem alles auf Englisch, Deutsch, Spanisch und Französisch und führen ein öffentliches Protokoll über Quellen und Bildlizenzen. Wenn etwas hier falsch ist, wollen wir es wissen, denn ein wöchentlicher Digest ist nur so gut wie seine Bereitschaft, korrigiert zu werden.
Das Fazit
Der rote Faden dieser Woche ist, dass KI in ihre Buchhaltungsära eintritt. Die Fähigkeit ist real und verbessert sich; das Gratisessen ist vorbei. DeepSeek, der lauteste Billigpreis-Evangelist der Branche, erhöhte seine Preise. Samsung, das größte Fragezeichen der Lieferkette, begann, die Ausbeutefrage zu beantworten. Google, der Plattformriese, brachte die Intelligenz näher zum Nutzer. Databricks, der Gradmesser des Privatmarkts, sammelte mehr Geld als gewollt. Und Microsofts Sicherheitsingenieure lieferten unter einer Flut KI-gestützter Entdeckungen mehr Fixes aus, als irgendein Team leicht verdauen kann.
Das ist eine weniger filmreife Geschichte als ein neues Modell an der Benchmark-Spitze. Es ist auch die Geschichte, die entscheiden wird, welche der heutigen Gewinner in zwei Jahren noch stehen. Die Magie ist noch da. Die Arbeit, sie zu bezahlen, hat begonnen.
Tags

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.