Samsungs HBM4 erreicht „Golden Yield“ – vier Monate zu früh
Die HBM4-Ausbeute von Samsung liegt Berichten zufolge bei 80 Prozent – der „Golden Yield“-Schwelle der Branche – und sichert Nvidia und AMD Nachschub.

Auf dieser Seite
Samsung Electronics hat die Fertigungsausbeute seines High-Bandwidth-Speichers der sechsten Generation, HBM4, Berichten zufolge auf rund 80 Prozent gesteigert – und damit die Schwelle überschritten, die die Halbleiterbranche „Golden Yield“ nennt, etwa vier Monate früher als das unternehmenseigene Ziel. Hält die Zahl, entfällt eine der hartnäckigsten Beschränkungen für das globale Angebot an KI-Beschleunigern, und Samsung erhält einen glaubwürdigen Weg zurück an die Spitze des Speichermarkts.
Zum Weiterlesen: Samsungs Gewinn überschritt erstmals 100 Billionen Won dank KI-Speicher · SK hynix meldet Rekordquartal mit 104,62 Billionen Won, während HBM4 anläuft.
Die Zahl stammt aus Branchenquellen, die die Seoul Economic Daily am 10. August zitierte. Samsung hatte HBM4 im Februar 2026 als weltweit erstes Unternehmen in Serie gefertigt – mit einer Ausbeute, die unter 60 Prozent lag. Innerhalb von sechs Monaten die niedrigen 80er zu erreichen, ist die Art von Prozessverbesserung, die aus einem technisch beeindruckenden Produkt ein Geschäft macht.
Was „Golden Yield“ tatsächlich bedeutet
In der Speicherfertigung ist die Ausbeute der Anteil der Chips auf einem Wafer, die die Qualitätstests bestehen. Da die Fixkosten einer Fab enorm sind, ist die Ausbeute der größte Hebel sowohl für die Stückkosten als auch dafür, wie viele Teile ein Unternehmen tatsächlich liefern kann. Eine Ausbeute von 80 Prozent gilt weithin als „golden", weil sie den Ausschuss minimiert und signalisiert, dass ein Prozess die Serienreife erreicht hat – der Punkt, an dem ein Hersteller Volumenverträge zusagen kann, ohne fürchten zu müssen, sie nicht zu erfüllen.
Samsungs ursprünglicher Plan sah eine HBM4-Ausbeute von 80 Prozent bis Ende 2026 vor. Die Prozessverbesserungen überholten diesen Zeitplan, als im zweiten Halbjahr die Produktionsmengen hochfuhren. Das Unternehmen erklärte inzwischen, seinen HBM4-Umsatz im dritten Quartal verdreifachen zu wollen und den Anteil von HBM4 am gesamten HBM-Umsatz im zweiten Halbjahr über 60 Prozent zu heben. Es hat sich zudem zum Ziel gesetzt, seinen gesamten HBM-Marktanteil auf ein Niveau nahe seinem rund 38-prozentigen Anteil am konventionellen DRAM zu steigern.
CTO Song Jai-hyuk sagte Ende Juni in einem internen Briefing, die Zuverlässigkeitstest-Ausbeute für die nächste Generation HBM4E sei bereits über 70 Prozent gestiegen – vor der Serienproduktion. Das deutet darauf hin, dass Samsungs Entwicklungspipeline deutlich weiter ist als in der vorherigen Generation.
Warum die Ausbeute alles entscheidet
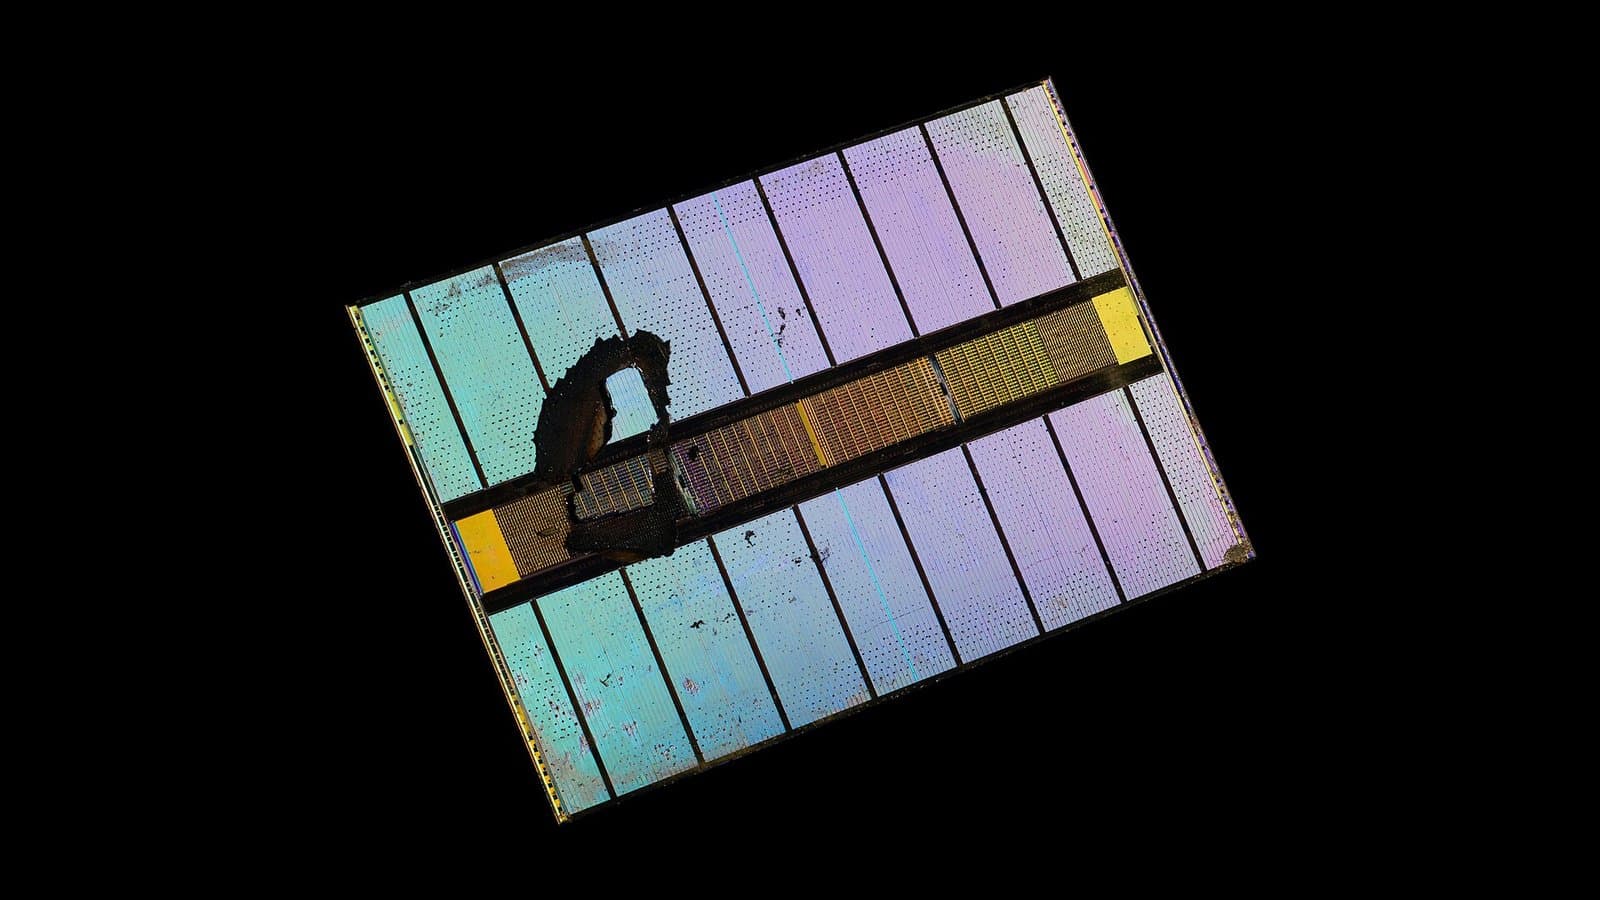
HBM ist kein gewöhnlicher DDR5-Riegel. Es ist ein Stapel von DRAM-Dies, die vertikal über Through-Silicon-Vias verbunden und auf einem Logik-Basis-Die montiert sind. Jeder zusätzliche fehlerhafte Die in einem Stapel verschwendet die guten ringsum, sodass sich die Ausbeute verstärkt: wenige Punkte Verbesserung auf Stapelebene bedeuten große Schwankungen bei nutzbarem Output und Kosten. Bei 80 Prozent ist HBM4 kein Ausbeuteproblem mehr, sondern ein Volumengeschäft.
Warum Nvidia und AMD das wichtig ist
HBM ist der Speicher, der KI-Beschleuniger versorgt, und er war zwei Jahre lang das engste Glied in der KI-Lieferkette. Jede Flaggschiff-GPU braucht mehrere HBM-Stapel, und die Bandbreite dieser Stapel bestimmt, wie schnell ein Modell Gewichte und Aktivierungen bewegen kann – was oft die Trainings- und Inferenzleistung begrenzt.
Samsungs verbesserter HBM4-Output dürfte dem Produktionsanlauf von Nvidias Vera Rubin Auftrieb geben, dem Nachfolger von Blackwell, den der Bericht als Hauptnutznießer nennt. Samsung ist zudem positioniert, HBM4 für AMDs Instinct MI455X zu liefern. Im Rahmen einer im März 2026 unterzeichneten Vereinbarung ist Samsung der priorisierte – und derzeit exklusive – HBM4-Lieferant für den MI455X, der zwölf 36-GB-Stapel für 432 GB HBM pro GPU integriert und damit die für Rubin erwarteten rund 288 GB übertrifft (The Elec).
Das ist viel Speicher pro Beschleuniger, und deshalb ist die Speicherlinie heute so strategisch wichtig wie die Logiklinie. Nvidia setzte bei den führenden HBM-Generationen historisch auf SK hynix; ein zweiter qualifizierter Lieferant mit echtem Volumen gibt der gesamten KI-Branche ein Ventil.
Die Prozessgeschichte: TC-NCF und 1c-DRAM
Um die HBM4-Ausbeute zu steigern, musste Samsung Probleme auf zwei Ebenen lösen.
Die erste ist das Stapeln. Samsung verbindet seine DRAM-Dies mit thermokompressivem nichtleitendem Film (TC-NCF) zu einem Stapel – eine Technik, die lange als Schwachpunkt gegenüber der Konkurrenz galt. TrendForce merkte an, dass Samsung in diesem Jahr bemerkenswerte Fortschritte bei TC-NCF erzielte, die sich direkt in der Ausbeute auf Stapelebene niederschlugen.
Die zweite ist das zugrunde liegende DRAM. HBM4 basiert auf einem 1c-Klasse-DRAM-Prozess – Samsungs sechster Generation der 10-Nanometer-Klasse. Samsung hatte die 1c-DRAM-Ausbeute bereits Anfang 2026 über 80 Prozent gehoben und damit eine stabile Basis guter Dies für die HBM-Linie geschaffen. Die HBM-Ausbeuteverbesserung ist zu großen Teilen der nachgelagerte Nutzen einer Reparatur der DRAM-Ausbeute stromaufwärts.
Ein Speicherunternehmen gewinnt nicht über die Höhe seines Stapels. Es gewinnt darüber, wie viele gute Stapel es liefern kann, ohne Geld zu verbrennen.
Samsung gegen SK hynix
Das Timing ist wichtig, weil das Kräfteverhältnis bei HBM ungewöhnlich einseitig war. SK hynix sicherte sich während der Blackwell-Generation den Großteil des lukrativen HBM-Geschäfts und war der Standardlieferant für Nvidias anspruchsvollste Teile.
Diese Dominanz wird nun auf die Probe gestellt. Von Silicon Analysts zitierte Branchenanalysten sagen, dass auch SK hynix' eigene HBM4-Ausbeute das 80-Prozent-Band erreicht hat – beide führenden Anbieter haben also etwa gleichzeitig die Serienreife auf dem Knoten der sechsten Generation erreicht. TrendForce fügte eine separate Wendung hinzu: Tarifverhandlungen bei SK hynix bringen ein Maß an operativer Unsicherheit genau in dem Moment, in dem der Rivale hochfährt.
Das Ergebnis ist ein Markt, in dem HBM weiterhin knapp ist, aber nicht mehr knapp an qualifizierten Lieferanten. Das ist gut für alle stromabwärts des Speichers – sofern die Nachfrage hält.
Die Ökonomie eines Speicher-Aufschwungs
Um zu verstehen, warum eine Ausbeutemeldung die Märkte bewegt, hilft die Erinnerung daran, was HBM mit den Finanzen eines Speicherherstellers macht. Ein konventioneller DRAM-Die mag für ein paar Dollar verkauft werden. Derselbe Die, gestapelt, getestet und zu einem HBM-Modul verpackt, kostet ein Vielfaches. Jeder Wafer, den Samsung statt in Standard-DRAM in HBM leitet, trägt also deutlich höheren Umsatz – sofern die Stapelausbeute gut genug ist, um die zusätzliche Verarbeitung lohnend zu machen.
Das ist der Hebel, den ein Golden Yield freisetzt. Bei Ausbeuten unter 60 Prozent ist ein großer Teil der teuren Stapel- und Verpackungsarbeit verschwendet, und die effektiven Kosten pro gutem Modul bleiben hoch. Bei 80 Prozent dreht sich die Rechnung: Dieselbe Fabkapazität liefert weit mehr verkaufbares Produkt, und Samsung kann mehr Wafer in Richtung HBM verschieben, ohne seine DRAM-Margen zu zerstören. Der erklärte Plan, HBM4 auf über 60 Prozent des HBM-Umsatzes zu bringen und den gesamten HBM-Anteil in Richtung der rund 38 Prozent DRAM-Anteil zu treiben, ist im Kern ein Plan, diese Umstellung in großem Maßstab zu wiederholen.
Es gibt auch einen breiteren makroökonomischen Aspekt. Speicher ist das zyklischste Geschäft der Halbleiterbranche, und die Industrie befindet sich im Aufschwung eines fast ausschließlich von KI getriebenen Zyklus. Wenn die HBM-Nachfrage steigt, werden Fabs, die sonst Consumer-DRAM fertigen, auf das margenstärkere Produkt umgerüstet, was das Angebot verknappt und die Preise für Laptops, Smartphones und Server gleichermaßen treibt. Bessere HBM4-Ausbeuten kehren diese Dynamik nicht um; wenn überhaupt, erlauben sie Samsung, mehr Kapazität in das lukrative Ende des Markts zu verlagern, was den Druck auf alles andere aufrechterhalten kann.
Was das für den KI-Speicherengpass bedeutet
Zwei Jahre lang wechselte die bindende Beschränkung für KI-Ausbauten zwischen Logik, Verpackung, Energie und Speicher. Derzeit ist Speicher die Beschränkung, die am härtesten zubeißt. Die HBM-Kapazität ist ausgebucht, die Preise steigen, und der Überlauf hat die Preise für konventionelles DRAM nach oben getrieben, da Fabs Wafer umverteilen.
Ein schnellerer HBM4-Anlauf lockert diese Beschränkung, aber nur teilweise. Selbst mit Samsung und SK hynix bei 80 Prozent Ausbeute wird die Branche nicht in einem Speicherüberangebot aufwachen. Silicon Analysts berichtet, dass das HBM-Angebot für 2027 bei allen drei großen Herstellern praktisch vollständig ausgebucht ist. Die Nachfrage aus KI-Rechenzentren wächst schneller, als jede plausible Ausbeuteverbesserung sie ausgleichen kann, weshalb die HBM-Preise nach oben geknickt sind statt zu fallen.
Bessere Ausbeute ist nicht gleich Preisentlastung
Es ist verlockend, einen Ausbeutedurchbruch als Ende des Speicherengpasses zu lesen. Ist er nicht. Höhere Ausbeuten steigern Samsungs Output und senken seine Stückkosten; sie senken nicht automatisch das, was Kunden zahlen. Da HBM bis 2027 ausverkauft ist, dürfte der kurzfristige Effekt von mehr Angebot mehr gebaute Beschleuniger sein – nicht billigerer Speicher.
Die größere strategische Bedeutung betrifft den Hebel. Als die Ausbeuten schlecht waren, musste Samsung jeden von Markt gebotenen Konditionen akzeptieren, um sein HBM-Geschäft am Leben zu halten. Bei Golden Yield kann es aus einer Position der Stärke verhandeln, auswählen, welche Kunden es priorisiert, und Speicher als Keil in angrenzende Geschäfte nutzen – einschließlich Foundry, wo es um die Fertigung fortschrittlicher KI-Chips kämpft.
Vorbehalte und was zu beobachten ist
Drei Vorbehalte sind wichtig.
Erstens ist die Ausbeutezahl berichtet, nicht bestätigt. Sie stammt aus Branchenquellen und nicht aus einer geprüften Offenlegung, und Samsung hat keine formelle Zahl veröffentlicht. Ausbeuteangaben sind notorisch empfindlich gegenüber der Definition von „Ausbeute" – ob auf Die-, Stapel- oder Zuverlässigkeitstest-Ebene gemessen –, sodass 80 Prozent als Richtungssignal zu lesen sind, nicht als präzise Spezifikation.
Zweitens sind „fast 80 Prozent" und „80 Prozent im Volumen halten" unterschiedliche Aussagen. Eine Ausbeute, die in einer Pilotlinie unter enger Aufsicht erreicht wird, kann beim Hochskalieren der Produktion zurückfallen. Der eigentliche Test ist, ob Samsung das Niveau im zweiten Halbjahr bei steigendem HBM4-Volumen hält.
Drittens ist die KI-Nachfrage, die all dem zugrunde liegt, selbst volatil. Speicher ist das zyklischste Geschäft der Technologiebranche, und der heutige ausverkaufte Auftragsbestand kann morgen zu Abschreibungen auf Lager werden, wenn die Beschleuniger-Nachfrage abkühlt.
Zu beobachten ist als Nächstes HBM4E. Samsungs nächste Generation steht bereits bei einer Zuverlässigkeitstest-Ausbeute von rund 70 Prozent, die Serienproduktion wird für das erste Halbjahr 2027 erwartet. Kann Samsung bei HBM4E so führen, wie es bei HBM4 gerade Schritt hält, wird das Kräfteverhältnis des Speichermarkts in einem Jahr ganz anders aussehen – und damit auch das Angebotsbild für jeden KI-Beschleuniger, der davon abhängt.
Tags

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.