SK Hynix prüft Speicherproduktion in den USA durch Anmietung von Intels Standort in Ohio
SK Hynix führt Sondierungsgespräche mit Intel über die erstmalige Produktion von Speicherchips auf US-Boden; Intels verzögertes Ohio-Projekt ist eine Option.


Auf dieser Seite
SK Hynix verhandelt nach Angaben von mit den Gesprächen vertrauten Personen mit Intel darüber, erstmals Speicherchips in den Vereinigten Staaten zu fertigen. Der Schritt würde dem koreanischen Speicherriesen amerikanische Produktionskapazität verschaffen und Intel einen Mieter für einen Fabrikkomplex bescheren, den das Unternehmen nur schwer füllen konnte.
Zum Weiterlesen: SK hynix meldet Rekordquartal mit 104,62 Billionen Won, während HBM4 anläuft · Intels Rechenzentrums-Umsatz steigt um 78 Prozent, die Aktie fällt um 28,58 Prozent.
Reuters berichtete am 16. September erstmals über die Gespräche. In einem Szenario würde SK Hynix einen Teil von Intels seit Langem geplantem Chipwerk in Ohio pachten. In einem anderen würde das Unternehmen ein Joint Venture mit Intel und großen Cloud-Anbietern bilden, die sich die Speicherversorgung sichern wollen. Eine Quelle bezeichnete die Gespräche als Sondierung und sagte, es seien keine Entscheidungen getroffen worden. Gegenüber Reuters erklärte SK Hynix, man „prüfe verschiedene Maßnahmen, einschließlich des Aufbaus zusätzlicher Produktionsstandorte, um die Wettbewerbsfähigkeit des Speichergeschäfts zu stärken“, doch „zum jetzigen Zeitpunkt sei nichts entschieden“. Intel lehnte einen Kommentar zu dem ab, was das Unternehmen als Spekulation bezeichnete, und ergänzte, es investiere weiter in Ohio, um den Standort vorzubereiten. Intels Aktie stieg um etwa 5,5 Prozent nach dem Bericht, während SK Hynix in Seoul 4,1 Prozent zulegte.
Warum das jetzt passiert
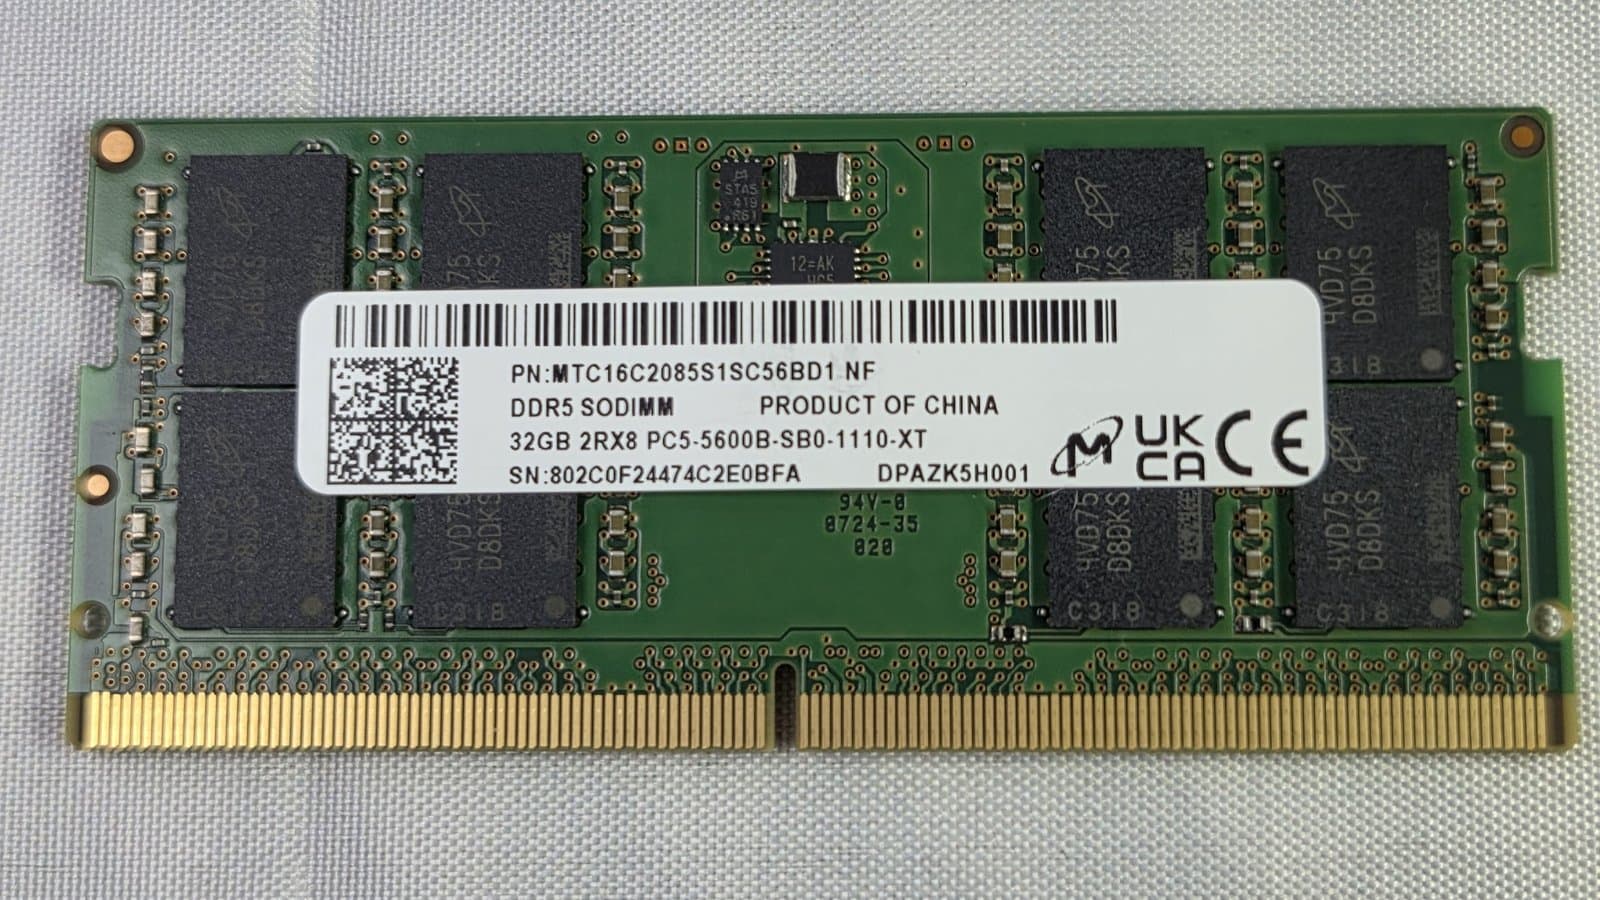
Die Gespräche sind eine direkte Reaktion auf eine Speicherknappheit, die zur bestimmenden Einschränkung der Hardwarebranche geworden ist. High-Bandwidth-Speicher für KI-Beschleuniger belegt dieselbe Fertigungskapazität wie gewöhnliches DRAM, und die drei Unternehmen, die fast den gesamten fortschrittlichen Speicher herstellen, Samsung, SK Hynix und Micron, haben ihre Produktion in Richtung HBM verlagert. Die Folge ist, dass Telefone, Laptops und Server um einen schrumpfenden Pool an Standardspeicher konkurrieren.
Intel-Chef Lip-Bu Tan sagte vor Publikum auf dem AI Infrastructure Summit in Santa Clara am 15. September, die Speicherpreise seien bereits „fünf, sechs und sieben Mal“ über frühere Niveaus gestiegen und günstige Smartphones und Laptops stünden nun vor der Lage, dass 70 bis 80 Prozent der Gerätekosten auf den Speicher entfallen. Tan erklärte, Intel könne derzeit wegen Engpässen bei Komponenten nur etwa 50 Prozent der CPU-Nachfrage der Kunden bedienen, und er hat wiederholt, es gebe „keine Entspannung vor 2028“. Diese Schätzung führt er auf Gespräche mit den Speicherherstellern selbst zurück.
Der Druck zeigt sich im Produktdesign. Fairphone-Chef Raymond van Eck sagte gegenüber Reuters, über Tom's Hardware, der Speicher könne bei einem Telefon für rund 400 Dollar fast 60 Prozent der Materialkosten ausmachen. Counterpoint Research erwartet, dass die weltweiten Smartphone-Auslieferungen in diesem Jahr um 13,9 Prozent auf 1,08 Milliarden Einheiten sinken, der größte Jahresrückgang, der je verzeichnet wurde. Kleinere Hersteller entwerfen Platinen um, damit sie jeden Speicher aufnehmen können, den sie bekommen, platzieren nicht stornierbare Bestellungen ohne festen Preis und testen eingehende Chips, um sicherzustellen, dass es sich nicht um aufgearbeitete Teile handelt.
Was jede Seite bekommt
Für SK Hynix wäre eine US-Produktion die Antwort auf politischen Druck, der sich seit einem Jahr aufbaut. Das Unternehmen errichtet bereits eine 3,8 Milliarden Dollar teure Anlage für fortschrittliches Packaging und Forschung in West Lafayette, Indiana. Dieses Werk verpackt jedoch in Korea gefertigte DRAM-Wafer zu HBM, es stellt die Wafer nicht her. Ein Standort in Ohio wäre die erste amerikanische Waferfertigung des Unternehmens. US-Handelsminister Howard Lutnick hat sie faktisch gefordert, indem er Zölle von bis zu 100 Prozent auf koreanische und taiwanische Chiphersteller androht, die nicht in den Vereinigten Staaten bauen.
Für Intel würde ein Mieter oder Partner helfen, ein Projekt in Schwierigkeiten zu rechtfertigen. Intel kündigte 2022 an, bis zu 100 Milliarden Dollar für einen Komplex in Ohio auszugeben, dessen Produktion einst für 2025 geplant war. Die Fertigstellung der ersten beiden Werke hat sich seither auf 2030 und 2031 verschoben. Intel gehört nach der Rettung im vergangenen Jahr teilweise der US-Regierung, und das Foundry-Geschäft versucht weiterhin zu beweisen, dass es externe Kunden gewinnen kann. Leerkapazität mit einem Speicherpartner zu füllen, würde Erlöse bringen, ohne dass Intel in einem Markt konkurrieren müsste, der von drei größeren Akteuren beherrscht wird.
Die Cloud-Anbieter-Option im zweiten Szenario spiegelt wider, woher die Nachfrage kommt. Hyperscaler, die KI-Rechenzentren bauen, sind die am stärksten von Speicherknappheit betroffenen Käufer. Ein Joint Venture mit ihnen würde Intels Standort und Packaging mit der Prozesstechnologie von SK Hynix verbinden und eine garantierte Abnahme durch die Kunden sichern, die den Speicher am dringendsten brauchen.
Sondierung, keine Einigung
Die Quellen von Reuters betonten, dass die Gespräche der Sondierung dienen und keine Entscheidungen getroffen wurden und dass SK Hynix andere Strukturen verfolgen könnte. Das Unternehmen erklärte später, es sei nichts endgültig entschieden worden, weder zur Zusammenarbeit mit einem bestimmten im Bericht genannten Unternehmen noch zur US-Speicherproduktion. Das ist eine laufende Verhandlung, kein abgeschlossenes Geschäft.
Die Politik schneidet in beide Richtungen
Fortschrittlichen Speicher außerhalb Koreas zu produzieren, ist heikel. Die Quellen von Reuters sagten, jeder Plan, HBM oder auch nur DRAM in den Vereinigten Staaten herzustellen, könne auf Widerstand der südkoreanischen Regierung stoßen, die solche Technologie als sensibel einstuft. Das Handelsministerium Südkoreas erklärte, jede Entscheidung liege bei SK Hynix, doch Technologie, die unter das Gesetz zum Schutz industrieller Technologie des Landes falle, müsse vor einer Verlagerung ins Ausland einer Regierungsprüfung unterzogen werden.
Seoul nutzt Unternehmensinvestitionen zudem als Druckmittel in einer breiteren Verhandlung mit Washington. Südkorea sagte im vergangenen Jahr 350 Milliarden Dollar an Investitionen in den Vereinigten Staaten zu, im Gegenzug für niedrigere Zölle, wobei 150 Milliarden Dollar für den Schiffbau vorgesehen sind und 200 Milliarden Dollar noch offen. Zwei Quellen sagten Reuters, SK Hynix stecke zwischen einer koreanischen Regierung, die jede US-Investition als Verhandlungsmasse nutzen wolle, und einer US-Regierung, die das Unternehmen zu einer schnellen Zusage dränge. Parallel hat Seoul sowohl SK Hynix als auch Samsung aufgefordert, einen neuen inländischen Chip-Cluster im Südwesten des Landes zu beschleunigen, was einen direkten Konflikt darüber schafft, wohin die nächste Kapazitätstranche geht.
Hinzu kommt die Kostenfrage. Eine Fab in den Vereinigten Staaten zu bauen und zu betreiben, ist laut den Quellen von Reuters deutlich teurer als in Korea, wegen höherer Arbeits- und Baukosten und weil ein großer Teil der Halbleiterlieferkette in Asien sitzt. Diese Lücke ist der Grund, warum die Speicherfertigung in Korea und Taiwan konzentriert geblieben ist, während sich die Logikfertigung ausgebreitet hat.
Das weitere Angebotsbild
Die Gespräche mit SK Hynix sind ein Faden in einem breiteren Gerangel. Die Speicherpreise haben sich im gesamten Markt gefestigt, und Intel bereitet Berichten zufolge vor, die Preise für PC-Prozessoren am 5. Oktober um rund 10 Prozent zu erhöhen, was die dritte Erhöhung seit Ende 2025 wäre. Tan sagte, Intels 18A-Prozess sei in der Massenproduktion, mit jährlich um etwa 7 Prozent steigenden Ausbeuten, und der 14A-Knoten der nächsten Generation solle nun im ersten Quartal 2027 in Produktion gehen. Diese Roadmap-Termine sind wichtig, weil jeder glaubwürdige US-Speicherplan auch auf Packaging- und Testkapazitäten angewiesen wäre, die noch nicht gebaut sind.
Verbraucher zahlen bereits indirekt für die Knappheit. Günstige Geräte absorbieren Speicherkostensteigerungen am härtesten, weil der Speicher einen größeren Anteil ihrer Materialkosten ausmacht. Das Ergebnis sind weniger Modelle, höhere Preise und längere Ersatzzyklen. Framework hat Monate im Voraus nicht stornierbare Bestellungen zu unbekannten Preisen platziert, und Jolla hat zwei Mainboard-Varianten entworfen, um je nach Verfügbarkeit zwischen kombinierten und diskreten Speicherpaketen wechseln zu können.
Eine Lieferkette, die durch Asien führt
Die Produktion fortschrittlichen Speichers ist einer der am stärksten konzentrierten Bereiche der Halbleiterindustrie. Samsung, SK Hynix und Micron stellen fast den gesamten DRAM der Welt her und den High-Bandwidth-Speicher, den KI-Beschleuniger benötigen. SK Hynix hat den HBM-Markt während des aktuellen KI-Ausbaus angeführt. Micron ist das einzige der drei Unternehmen mit nennenswerter US-Produktion und hat die heimische Kapazität ausgebaut. Das ist ein Grund, warum ein koreanisches Unternehmen, das Wafer in Ohio fertigt, eine echte Veränderung wäre und keine Rundungsdifferenz.
Eine US-Fab würde die Knappheit allein nicht beheben. Speicher-Fabs brauchen Jahre für Bau und Qualifizierung, und die Lieferkette für Ausrüstung und Materialien ist in Asien konzentriert. Selbst ein genehmigtes Projekt würde bis zum Ende des Jahrzehnts keine nennenswerte Produktion hinzufügen. Dieser Zeitrahmen deckt sich mit Tans Erwartung, dass es vor 2028 keine Entspannung gibt, und deshalb ist das Geschäft eher als Positionierung für den nächsten Zyklus zu verstehen denn als Antwort auf den aktuellen.
Das Joint-Venture-Szenario fügt eine weitere Ebene hinzu. Cloud-Anbieter als Partner einzubinden, würde die Speicherproduktion direkt an die Kunden binden, deren KI-Rechenzentrumsausbau die Nachfrage treibt, und dem Werk vor dem Bau eine garantierte Abnahme sichern. Dieses Modell ist im Energiesektor üblich geworden, wo Betreiber von Rechenzentren heute langfristige Verträge abschließen, um sich Strom zu sichern. Der Speicher bewegt sich in dieselbe Richtung: von einem Spotmarkt hin zu einer Reihe langfristiger Reservierungen.
Worauf zu achten ist
Das erste Signal wird sein, ob die Gespräche eine konkrete Struktur hervorbringen, eine Pacht, ein Joint Venture oder nichts, und wie SK Hynix die betreffende Technologie beschreibt. Jede Erwähnung von HBM oder fortschrittlichem DRAM erhöht die Wahrscheinlichkeit einer Prüfung durch die koreanische Regierung und eines längeren Zeitplans. Das zweite ist Intels Zeitplan in Ohio, das Herzstück des berichteten Geschäfts und das klarste Maß dafür, ob Intel ein teures, verzögertes Projekt in etwas verwandeln kann, das vor dem nächsten Jahrzehnt Erlöse erzielt. Das dritte ist die Zollhaltung Washingtons. Hält die Drohung mit 100 Prozent Zöllen, stehen SK Hynix und Samsung vor einer einfachen Wahl: amerikanische Kapazität aufbauen oder für den Versand in den US-Markt zahlen. So oder so wird vor 2028 keine Entspannung für Gerätekäufer erwartet, und die Branche plant inzwischen mit diesem Datum, statt zu hoffen, dass es sich verschiebt.
Tags

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.