Microns Umsatz steigt fast auf das Fünffache auf einen Rekord von 54,23 Milliarden Dollar dank KI-Speichernachfrage
Micron meldet einen Rekordumsatz von 54,23 Milliarden Dollar im vierten Quartal 2026, fast fünfmal so viel wie im Vorjahr, dank KI-Nachfrage nach DRAM und HBM.

Auf dieser Seite
Die wichtigsten Punkte
- Micron meldete am 30. September 2026 einen Umsatz von 54,23 Milliarden Dollar im vierten Quartal des Geschäftsjahres 2026, nach 11,32 Milliarden Dollar im Vorjahr.
- Der GAAP-Nettogewinn für das am 3. September 2026 beendete Quartal betrug 37,70 Milliarden Dollar oder 32,87 Dollar pro verwässerter Aktie, bei einem operativen Cashflow von 43,97 Milliarden Dollar.
- Die Bruttomarge erreichte 83 Prozent in Microns Cloud-Memory-Einheit und 90 Prozent in der Core-Data-Center-Einheit, da die KI-Nachfrage das Speicherangebot verknappte.
- Micron stellte für das erste Quartal des Geschäftsjahres 2027 einen Umsatz von 61,5 Milliarden Dollar plus oder minus 1,5 Milliarden Dollar in Aussicht, bei einer GAAP-Bruttomarge von etwa 85,95 Prozent.
- Micron beendete das Geschäftsjahr 2026 mit 73,48 Milliarden Dollar in Bargeld, marktfähigen Investitionen und eingeschränktem Bargeld und erklärte eine Quartalsdividende von 0,15 Dollar.
Micron Technology hat am 30. September 2026 Rekordergebnisse für sein Geschäftsjahr 2026 gemeldet. Der Quartalsumsatz erreichte 54,23 Milliarden Dollar für den am 3. September 2026 beendeten Zeitraum, nach 11,32 Milliarden Dollar im Vorjahr und 41,46 Milliarden Dollar im Vorquartal, wie aus der Pressemitteilung zum vierten Quartal und zum Gesamtjahr hervorgeht. Das ist etwa das 4,8-Fache des Vorjahreswerts, fast das Fünffache, und es lag über den von Analysten erwarteten 51,07 Milliarden Dollar, wie CNBC berichtete.
Zum Weiterlesen: SK hynix meldet Rekordquartal mit 104,62 Billionen Won, während HBM4 anläuft · SK Hynix prüft Speicherproduktion in den USA durch Anmietung von Intels Standort in Ohio.
Micron entwirft nicht die GPUs im Zentrum des KI-Booms. Das Unternehmen stellt Speicher her. Die Ergebnisse zeigen, wie viel der Ökonomie des Ausbaus inzwischen über diese Ebene läuft, und warum die Anbieter von DRAM und High-Bandwidth Memory einen Anteil der Ausgaben einfangen, der mit den Chipdesignern selbst konkurriert.
Was das Quartal enthielt
Die Gewinnlinie bewegte sich mit dem Umsatz. Micron meldete einen GAAP-Nettogewinn von 37,70 Milliarden Dollar oder 32,87 Dollar pro verwässerter Aktie sowie einen Non-GAAP-Nettogewinn von 38,40 Milliarden Dollar oder 33,42 Dollar pro Aktie. Der operative Cashflow betrug 43,97 Milliarden Dollar, gegenüber 25,39 Milliarden Dollar im Vorquartal und 5,73 Milliarden Dollar im Vorjahresquartal, laut der Mitteilung.
Der Umsatz teilt sich in vier Einheiten, und jede trägt ihre eigene Marge:
- Cloud Memory: 16,283 Milliarden Dollar, 83 Prozent Bruttomarge.
- Core Data Center: 18,002 Milliarden Dollar, 90 Prozent Bruttomarge.
- Mobile and Client: 13,114 Milliarden Dollar, 90 Prozent Bruttomarge.
- Automotive and Embedded: 6,824 Milliarden Dollar, 84 Prozent Bruttomarge.
Zwei Einheiten mit rund 90 Prozent Bruttomarge sind nicht das, was ein Speichergeschäft historisch ausgemacht hat. DRAM war lange eine Massenware, die pro Gigabyte verkauft wurde, wo Preise mit der Kapazität steigen und fallen und die Gewinner oft danach entschieden werden, wer das Tief übersteht. Die Zahlen, die Micron gerade vorgelegt hat, beschreiben etwas, das einem knappen Rohstoff näher kommt.
Warum der Speicher zum Engpass wurde
Der Grund liegt darin, wie KI-Systeme gebaut sind. Eine GPU arbeitet mit Daten, die im Speicher liegen, und ein großer Teil dieser Daten muss schnell genug ankommen, um Tausende Kerne zu beschäftigen. High-Bandwidth Memory, in Schichten gestapelt und nah am Prozessor montiert, liefert die Bandbreite, die einen Trainingslauf oder eine Inferenzsitzung praktikabel macht. Wenn davon zu wenig vorhanden ist, stockt die GPU und teure Rechenleistung liegt brach.
Das macht Speicher zu einer zweiten Beschränkung neben den GPUs selbst. Micron ist der letzte große DRAM-Hersteller in den USA, was das Unternehmen auf die Angebotsseite eines Marktes stellt, in dem die Nachfrage schneller gewachsen ist als die Kapazität. Dieselbe Knappheit, die Käufer einschränkt, gibt Verkäufern Preissetzungsmacht, und Preissetzungsmacht ist es, was eine Bruttomargenzeile festhält.
HBM entsteht, indem DRAM-Dies vertikal gestapelt und miteinander verdrahtet und dann neben dem Prozessor auf dasselbe Package gesetzt werden. Jede Generation hat mehr Schichten und kostet mehr in der Herstellung, und der Aufpreis kauft Bandbreite statt roher Kapazität. So ist Speicher von einem Posten, der in Kapazität gezählt wird, zu einer Komponente geworden, die entscheiden kann, ob ein System überhaupt lebenswert zu bauen ist.
Einen zweiten, leiseren Nachfretreiber gibt es bei der Inferenz. Ein Modell zu bedienen bedeutet, die Zwischendaten zwischenzuspeichern, die ein Gespräch oder eine Aufgabe erzeugt, und dieser Cache liegt im Speicher. Mehr Inferenz bedeutet mehr Speicher pro eingesetztem System, zusätzlich zu dem Speicher, der ohnehin in jedem Beschleuniger steckt.
Warum die Zahlen eines Speicherherstellers zuerst ausschlugen
KI-Ausgaben werden meist über GPU-Anbieter gelesen, doch eine GPU ist nur nützlich, wenn sie versorgt werden kann. HBM und fortschrittliches DRAM entscheiden, wie viel dieser Rechenleistung beschäftigt bleibt, weshalb sich die Margen eines Speicherzulieferers bewegen können, bevor der Rest der Lieferkette nachzieht.
Woher die Margen kommen
Eine Bruttomarge von 90 Prozent bedeutet, dass von jedem Dollar Umsatz etwa zehn Cent auf die Kosten des verkauften Produkts entfallen. Micron verdiente das in seinen Rechenzentrums- und Mobile-Einheiten in einem Quartal, in dem das Speicherangebot knapp war und der Mix sich zu höherwertigen Teilen neigte. Diese beiden Bedingungen können sich ändern, und die eigene Geschichte des Unternehmens erinnert daran, dass die Speicherpreisgestaltung keine Einbahnstraße ist.
Das Quartal fiel in eine Reihe von Warnungen über HBM- und DRAM-Knappheit und steigende Speicherpreise, ein Thema, das sich durch die Berichterstattung der Woche zog. Ein Mangel wirkt auf den Käufer wie Knappheit und auf den Verkäufer wie Marge, und das sind dieselbe Tatsache von zwei Seiten gelesen.
Was Micron als neu bezeichnet, ist die Dauerhaftigkeit der Nachfrage. In der Mitteilung verknüpfte CEO Sanjay Mehrotra die Ergebnisse mit den strategischen Kundenvereinbarungen des Unternehmens, langfristigen Liefervereinbarungen, die ihm nach eigener Darstellung mehr Sichtbarkeit geben als ein Spotmarkt.
„Wir erhöhen unsere Investitionen in Technologie, Produkte und Fertigung, um SI mit unseren Kunden voranzutreiben, und unsere strategischen Kundenvereinbarungen geben zusätzliches Vertrauen in die Dauerhaftigkeit der finanziellen Leistung von Micron.“ — Sanjay Mehrotra, Micron-CEO, in der Ergebnismitteilung vom 30. September 2026
Das ist das Argument des Unternehmens, warum sich dieser Zyklus vom letzten unterscheidet. Das Gegengewicht ist, dass die Vereinbarungen nicht im Detail öffentlich sind, sodass ein Außenstehender ihre Bedingungen und ihre Preise nicht prüfen kann. Prüfbar ist die Marge, und sie ist sehr hoch.
Das Gesamtjahresbild
Das Quartal war kein Ausreißer an einem gewöhnlichen Jahr. Micron meldete einen Umsatz von 133,19 Milliarden Dollar für das Geschäftsjahr 2026, gegenüber 37,38 Milliarden Dollar im Vorjahr. Der GAAP-Nettogewinn für das Jahr betrug 84,97 Milliarden Dollar oder 74,33 Dollar pro Aktie; der Non-GAAP-Nettogewinn lag bei 86,76 Milliarden Dollar oder 75,52 Dollar pro Aktie. Der operative Cashflow des Gesamtjahres erreichte 89,68 Milliarden Dollar, nach 17,53 Milliarden Dollar.
Das Unternehmen investierte außerdem stark. Die Netto-Investitionsausgaben betrugen 10,77 Milliarden Dollar im vierten Quartal und 27,37 Milliarden Dollar im Jahr. Der bereinigte freie Cashflow lag bei 33,20 Milliarden Dollar im Quartal und 62,31 Milliarden Dollar im Jahr. Das Jahr schloss mit 73,48 Milliarden Dollar in Bargeld, marktfähigen Investitionen und eingeschränktem Bargeld, und der Vorstand erklärte eine Quartalsdividende von 0,15 Dollar pro Aktie, zahlbar am 29. Oktober 2026 an Aktionäre mit Stichtag 14. Oktober 2026.
Zum Vergleich: Die 54,23 Milliarden Dollar, die Micron in einem Quartal verbuchte, waren mehr als die 37,38 Milliarden Dollar, die es für das gesamte Geschäftsjahr 2025 meldete. Das Gesamtjahr lag mit 133,19 Milliarden Dollar mehr als dreieinhalb Mal über dem Vorjahreswert.
Prognose und Produktpipeline
Microns Prognose für das erste Quartal des Geschäftsjahres 2027 zeigt weiter nach oben: Umsatz von 61,5 Milliarden Dollar plus oder minus 1,5 Milliarden Dollar, GAAP-Bruttomarge von etwa 85,95 Prozent und GAAP-verwässertes Ergebnis pro Aktie von 37,84 Dollar plus oder minus 1,00 Dollar. Eine Prognose ist eine Vorhersage, kein Ergebnis, und sie beruht auf den eigenen Annahmen des Unternehmens zu Angebot, Preisen und Nachfrage.
Die Mitteilung verknüpfte die Zahlen mit den Produkten, die das Unternehmen in diese Nachfrage verkaufen will. Micron erklärte, es habe mit dem Sampling der ersten 512-GB-ultradichten DDR5-RDIMM-Module hoher Kapazität mit bis zu 9.200 MT/s begonnen und die Kundenqualifizierung von 1-Gamma-8.800-MT/s-Hochgeschwindigkeits-Server-RDIMMs abgeschlossen. Der Umsatz mit Server-LPDDR-SOCAMM hat sich sequenziell mehr als verdoppelt. Die 7600-PCIe-Gen-5- und 9650-PCIe-Gen-6-SSDs werden für KV-Cache-Anwendungen ausgeliefert, die 6600-ION-SSD befindet sich im Volumenhochlauf, und das Unternehmen liefert 6-Kanal-1-Gamma-LPDDR5X für Flaggschiff-Mobilgeräte. Zudem begann es mit dem Sampling von 1-Gamma-LPDDR6 für das, was es Physical-AI-Märkte nennt, und meldete Designgewinne bei jedem Tier-1-OEM für ein KI-Workstation-Produkt.
Das Muster in dieser Liste ist ein Anbieter, der Kapazität auf die höchstbandbreitigen, margenstärksten Teile lenkt, wo sich die KI-Nachfrage konzentriert. Ultradichtes DDR5 und Hochgeschwindigkeits-Server-RDIMMs sind Rechenzentrumsteile, SOCAMM ist ein Server-Speicherformfaktor, und die PCIe-Gen-5- und Gen-6-SSDs zielen auf KV-Cache-Arbeitslasten, die zwischengespeicherten Daten, die die Inferenz bedient. Jedes ist oberhalb eines Standard-Commodity-DIMM positioniert, sodass das Lenken der Produktion dorthin den durchschnittlichen Verkaufspreis hebt, ohne dass Micron mehr Wafer durch seine Fabs schicken muss. Die Consumer- und Automotive-Einheiten verdienen heute noch hohe Margen, aber dort wird die Wachstumsgeschichte nicht geschrieben.
Einschränkungen
Drei Einschränkungen gehören neben diese Zahlen.
Die erste ist die Herkunft. Jede Zahl hier stammt von Micron selbst, ausgewiesen nach GAAP und bereinigt um Non-GAAP-Maße, die das Unternehmen definiert. Das Quartal endete am 3. September 2026, und die Ergebnisse wurden am 30. September veröffentlicht, das Bild ist also ein Quartal alt und selbst gemeldet. Das ist für Geschäftszahlen normal, und es bedeutet weiterhin, dass ein Außenstehender sich auf die Buchhaltung des Unternehmens verlässt.
Die zweite ist das Vielfache. CNBC beschrieb den Umsatz als gegenüber dem Vorjahr „fast vervierfacht“. Die Arithmetik liegt näher an einer 4,8-fachen Steigerung, was fast das Fünffache ist. Beide Beschreibungen deuten in dieselbe Richtung, und die genaue Zahl lautet 54,23 Milliarden Dollar gegenüber 11,32 Milliarden Dollar.
Die dritte ist die Richtung. Speicher war historisch zyklisch, und Rekordmargen in einem knappen Markt sind die Bedingung, die neue Kapazität von jedem Anbieter einlädt, auch von Micron, das 27,37 Milliarden Dollar pro Jahr in Investitionsprojekte steckt. Ob die Preise hoch bleiben, hängt davon ab, ob die Nachfrage diese Kapazität weiter übersteigt. Microns Prognose sagt, dass sie es erwartet, und diese Erwartung ist der Teil, der am ehesten falsch liegen kann.
Die Prognose ist kein Ergebnis
Die Zahlen für das erste Quartal des Geschäftsjahres 2027 sind Microns eigene Vorhersage. Das Unternehmen hat 61,5 Milliarden Dollar Umsatz und 85,95 Prozent Bruttomarge in Aussicht gestellt, aber beides noch nicht verdient, und die Speicherpreise können sich innerhalb eines Quartals stark bewegen.
Worauf zu achten ist
- Speicherpreise. Der nächste Ergebnisbericht wird zeigen, ob die Knappheit, die in zwei Einheiten 90 Prozent Bruttomarge erzeugte, anhält oder nachlässt.
- Zusätzliche Kapazität. Konkurrenzkapazität und Microns eigenes Investitionsprogramm von 27,37 Milliarden Dollar sind die Kräfte, die den Mangel am ehesten beenden könnten.
- Kundenvereinbarungen. Mehr Details zu den strategischen Kundenvereinbarungen würden Microns Behauptung prüfen, diese Nachfrage sei dauerhafter als frühere Zyklen.
- Produkthochläufe. Ob aus dem Sampling der 512-GB-RDIMMs und des 1-Gamma-LPDDR6 Volumenlieferungen werden, zeigt, wie schnell sich der Mix in Richtung KI-Teile verschiebt.
- Nachfrage am Rand. Mobile and Client verbuchte im Quartal noch 13,114 Milliarden Dollar; eine Verlangsamung bei Verbrauchergeräten würde selbst gegenüber einem starken Rechenzentrumsmarkt eine Rolle spielen.
Die Schlagzeilenzahl gehört einem Speicherhersteller, nicht einem GPU-Designer. Micron hat einen weiteren Rekord in Aussicht gestellt; die nächste Veröffentlichung wird zeigen, ob der Mangel hinter diesen Margen anhält.
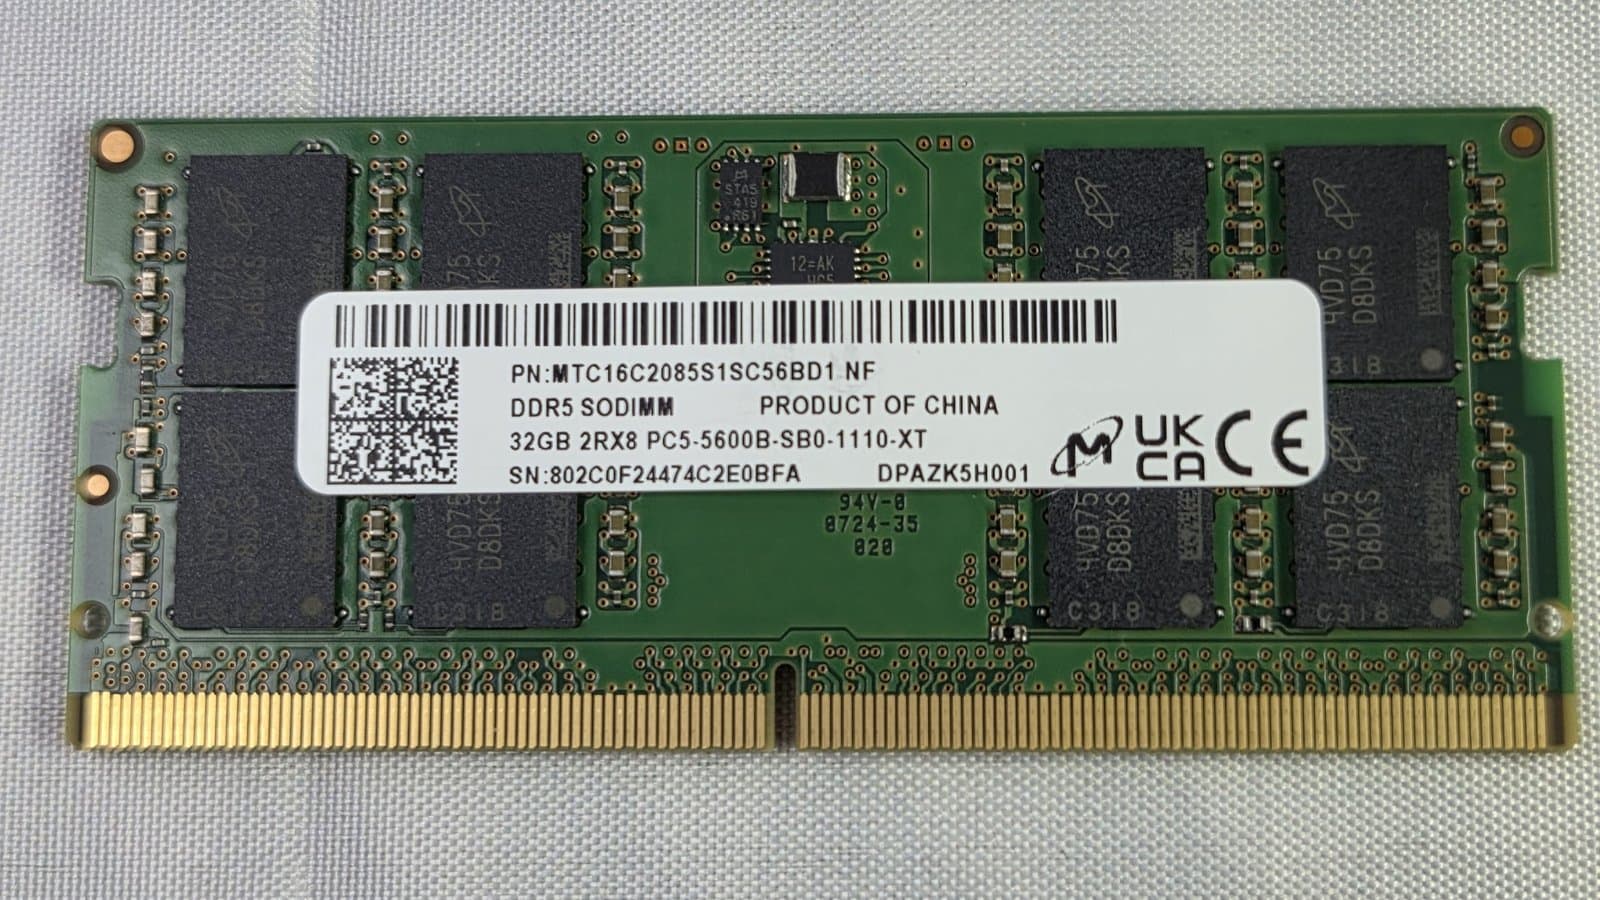
Titelbild: Ein Micron-32-GB-DDR5-5600-SO-DIMM-Speichermodul. Foto von ITEagle Europe / Sebastiaan Broekhoven via Wikimedia Commons, CC BY-SA 4.0.
Tags
Häufige Fragen
- Wie hoch war Microns Umsatz im vierten Quartal des Geschäftsjahres 2026?
- Micron meldete einen Umsatz von 54,23 Milliarden Dollar für das am 3. September 2026 beendete Quartal, nach 11,32 Milliarden Dollar im Vorjahresquartal und 41,46 Milliarden Dollar im Vorquartal. Die Ergebnisse wurden am 30. September 2026 veröffentlicht.
- Warum sind Microns Bruttomargen so hoch?
- KI-Beschleuniger sind auf High-Bandwidth Memory und fortschrittliches DRAM angewiesen, und ein knappes Angebot hat Preise und Margen nach oben getrieben. Micron meldete im Quartal 83 Prozent Bruttomarge in Cloud Memory und 90 Prozent in Core Data Center.
- Wie lautet Microns Prognose für das erste Quartal des Geschäftsjahres 2027?
- Micron stellte einen Umsatz von 61,5 Milliarden Dollar plus oder minus 1,5 Milliarden Dollar, eine GAAP-Bruttomarge von etwa 85,95 Prozent und ein GAAP-verwässertes Ergebnis pro Aktie von 37,84 Dollar plus oder minus 1,00 Dollar in Aussicht. Eine Prognose ist eine Vorhersage, kein Ergebnis.
- Ist Micron der einzige US-Hersteller von DRAM?
- Micron ist der letzte große DRAM-Hersteller in den USA, also der Hauptspeicher, der in KI-Systemen zusammen mit High-Bandwidth Memory genutzt wird. Diese Position zählt, da Speicher zum Engpass für den KI-Ausbau wird.

TPW Editorial
Redaktion
Die Redaktion von TechPastWeek recherchiert und betreut jeden veröffentlichten Artikel. Jede Geschichte wird anhand von Primär- und glaubwürdigen Sekundärquellen geprüft und vor der Veröffentlichung redaktionell freigegeben.