La semana tecnológica: el despliegue se topa con sus votantes
Los votantes rechazaron centros de datos en 40 de 41 consultas locales, el Nasdaq perdió 2,5 billones de dólares y las protestas de la IA llegaron a Ámsterdam

En esta página
Puntos clave
- Los votantes respaldaron restricciones o rechazaron medidas favorables al desarrollo en 40 de las 41 consultas locales sobre centros de datos celebradas en 10 estados el 3 de noviembre de 2026; la excepción fue Harwood, Dakota del Norte.
- El Nasdaq Composite cayó un 5,52 % hasta 24.315,00 el 5 de noviembre de 2026 y perdió unos 2,5 billones de dólares de valor de mercado, un récord de caída en un solo día, después de que los demócratas ganaran la Cámara, el Senado y gobernaciones decisivas.
- El 6 de noviembre de 2026, los manifestantes superaron la valla de una obra de un centro de datos de 78 MW en Ámsterdam arrendada en su totalidad a Microsoft, lo que abrió dos días de acciones en 15 o 16 países europeos.
- Nvidia hizo obligatorio su agente de telemetría Fleet Intelligence para los socios de nube del Sudeste Asiático, Oracle canceló un arrendamiento de 7.000 millones de dólares con Tencent y Marvell acordó comprar Lumentum por 115.000 millones.
- Apple guio el margen bruto del trimestre navideño entre el 45 % y el 46 % por los costes de memoria, Chainalysis reveló una brecha que afecta a todos sus usuarios y el remake de Ocarina of Time abrió con 96 en Metacritic.
El resultado fue 40 de 41. El 3 de noviembre, en 10 estados, los votantes respaldaron restricciones a los centros de datos o rechazaron medidas que habrían facilitado su construcción. La única derrota fue en Harwood, Dakota del Norte, donde fracasó una propuesta para someter los proyectos industriales a una revisión adicional. Ohio llevó 21 de las medidas a sus papeletas y al menos 14 municipios aprobaron prohibiciones o límites. En Texas, Gina Hinojosa desbancó a Greg Abbott después de hacer campaña por una moratoria.
Lectura relacionada: La semana tecnológica: el despliegue se topa con su balance · La semana tecnológica: la factura vence.
Dos días después, el Nasdaq Composite cayó un 5,52 % hasta 24.315,00 y perdió unos 2,5 billones de dólares de valor de mercado, la mayor caída diaria registrada según el recuento de The Wall Street Journal. El detonante, según la historia que contó el mercado, fue la misma elección.
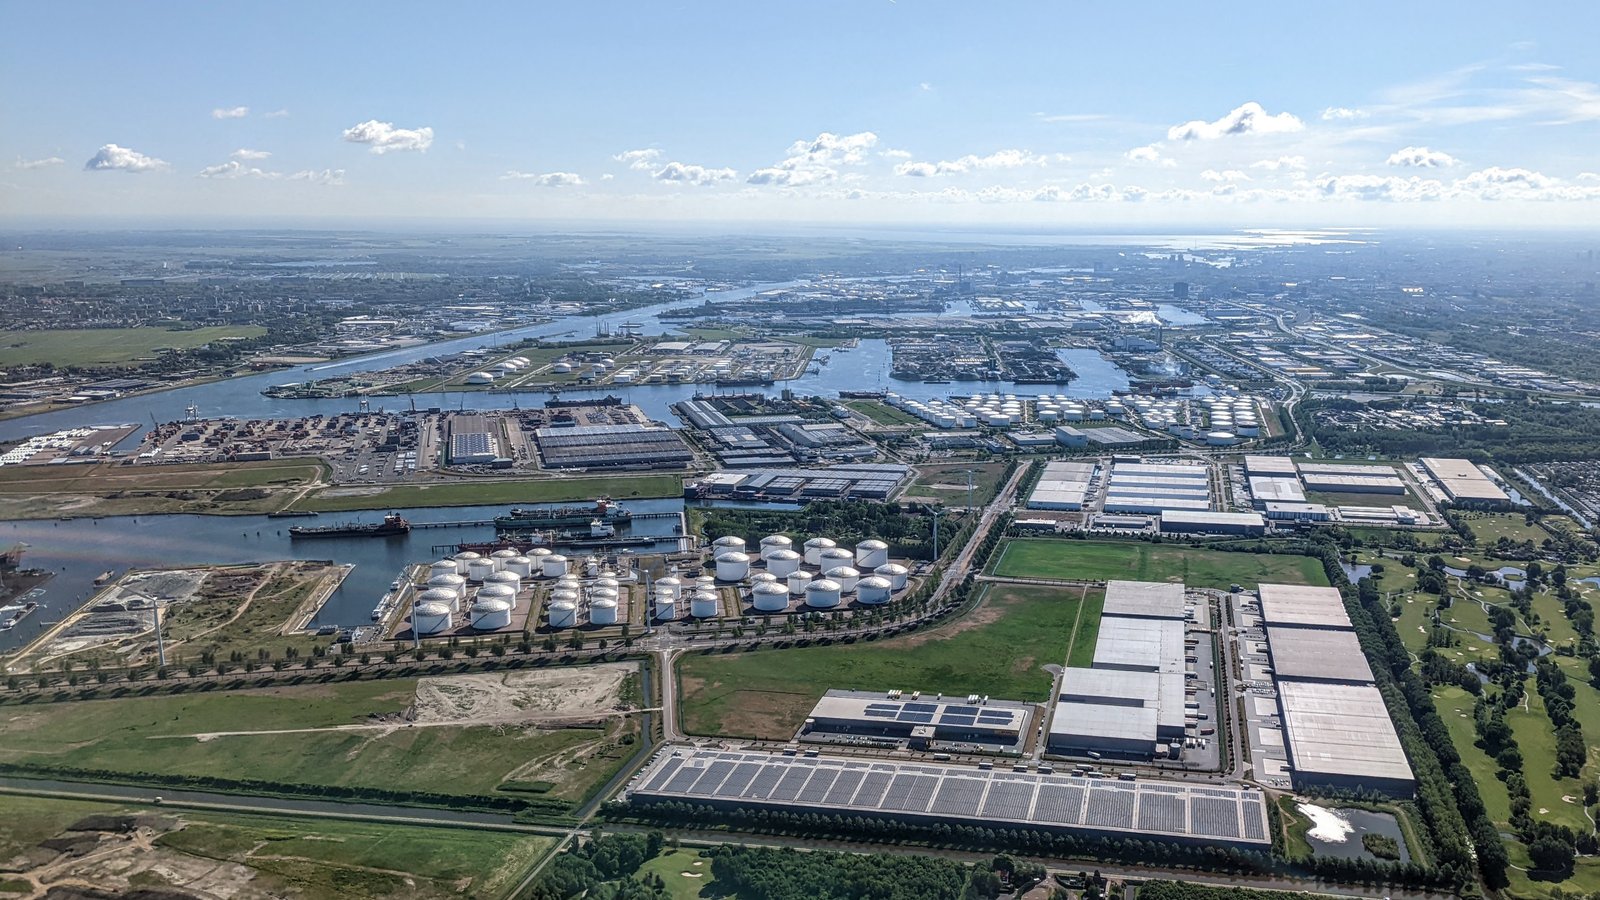
Un día después, la policía neerlandesa usó porras, espray de pimienta y gases lacrimógenos para desalojar a los manifestantes de una obra de un centro de datos de 78 MW en el distrito de Westpoort, en Ámsterdam. El sitio está arrendado en su totalidad a Microsoft. Se apoya en una solicitud de planificación de 2016 que es anterior tanto a la moratoria municipal como a la prohibición nacional de campus hiperescala.
El mismo despliegue se estaba juzgando en tres lugares a la vez: en las urnas, en el mercado y en la valla. Cada veredicto tuvo un mecanismo y un horizonte temporal distintos, y ninguno canceló un proyecto. Eso es lo que hizo que la semana mereciera una lectura atenta. Durante dos años, la restricción de la infraestructura de IA fue el capital, los chips o la energía. Esta semana se pareció más a un permiso.
Cuarenta y una votaciones locales, cuarenta derrotas
Los resultados locales fueron lo más concreto. Ballotpedia contó 41 medidas sobre centros de datos en 10 estados, y CNBC examinó los resultados. Las votaciones no fueron un referéndum nacional. Fueron un conjunto de decisiones municipales sobre zonificación, exenciones fiscales y emplazamientos concretos, y por eso los márgenes fueron tan amplios y las consecuencias tardarán años en aparecer.
Ohio fue el centro de gravedad. Tiene más de 200 centros de datos operativos, el quinto mayor número de cualquier estado, y las empresas han anunciado planes por hasta 40.000 millones de dólares de infraestructura de IA allí para 2030, según las cifras del Departamento de Desarrollo de Ohio citadas por Fortune. El estado ya tenía 125 moratorias locales antes del martes. Después, al menos 14 municipios más aprobaron restricciones.
Los resultados individuales fueron contundentes. Sunbury aprobó una enmienda a su carta municipal que prohíbe los centros de datos de 25 megavatios o más. Pataskala aprobó una prohibición de los centros de datos grandes. Trenton la aprobó por un 80 % frente a un 20 %. Perry exigió a los promotores que buscan exenciones fiscales que presenten garantías financieras, con más del 87 % de apoyo. Wilmington rechazó la recalificación en cuatro referendos, cada uno con alrededor del 80 %. Ashville votó a favor de bloquear un campus ya en construcción, el resultado con más probabilidades de acabar en los tribunales.
Las encuestas explican los márgenes. Una encuesta de Gallup de mayo de 2026 encontró que alrededor del 70 % de los estadounidenses se oponía a los centros de datos en sus zonas. Una encuesta de ICAPP/SurveyUSA a 1.650 adultos de Ohio el mes pasado situó la oposición en el 55 % frente al 22 % de apoyo, y la oposición a las exenciones fiscales en el 65 % frente al 15 %. A escala nacional, el 56 % de los votantes dijo a la encuesta de votantes de CNBC que los centros de datos fueron un factor importante o más en su decisión. Esa última cifra mide la relevancia, no la dirección. Dice que el asunto movió votos, no hacia dónde.
Texas importa más que la suma de las votaciones locales. El estado va camino de convertirse en el mayor mercado de centros de datos del mundo para 2030, y Dan Ives, de Yorkville Ives, dijo a CNBC que se espera allí entre el 25 % y el 30 % de la capacidad estadounidense de centros de datos. Wells Fargo sitúa el 27 % de los gigavatios previstos en el estado. Jefferies estima que unos 13,3 GW de proyectos anunciados en Texas estarían en riesgo con una moratoria de Hinojosa, una cifra que CNBC citó. Son estimaciones de analistas sobre proyectos anunciados, no un recuento de capacidad construida.
Una prohibición local detiene un emplazamiento. Un gobernador moldea los organismos que deciden la velocidad de la siguiente oleada: la Comisión de Calidad Ambiental de Texas para los permisos, la Comisión de Servicios Públicos y ERCOT para las conexiones a la red. Los comisionados tienen mandatos escalonados. Un gobernador no puede cancelar un proyecto con una firma. Esa restricción es real, y significa que la presión llegaría a través de nombramientos, normas de red y decisiones de permisos a lo largo de años. Eso es más difícil de valorar que una prohibición única y más difícil de revertir una vez que empieza.
La misma elección cambió cuatro gobiernos estatales. La demócrata Amy Acton derrotó a Vivek Ramaswamy en Ohio, por un 52,0 % frente a un 44,8 %, después de respaldar una moratoria condicional que obligaría a los centros de datos a cubrir todos los costes de los servicios públicos y a construir con mano de obra sindicada. Sherrod Brown derrotó al senador Jon Husted, a quien CNBC llamó la cara de los centros de datos. Los demócratas también ganaron o mantuvieron las gobernaciones de Georgia y Pensilvania. Bloomberg informó de que los resultados expondrían cerca de la mitad de las propuestas de centros de datos de IA a un escrutinio mayor. Es una previsión sobre riesgo político, no una lista de proyectos condenados.
Ninguna empresa anunció una cancelación por las votaciones. Una cotización es una reacción al riesgo. Un arrendamiento cancelado es un hecho. La distancia entre ambos es donde se sitúa el próximo año de esta historia.
El mercado pone precio al permiso
La sesión del jueves fue el mayor y el menos específico de los tres veredictos. El Nasdaq cayó un 5,52 % y cerró más de un 10 % por debajo de su récord, en territorio de corrección. El S&P 500 cayó un 4,36 % hasta 7.353,73. El Dow perdió 1.833,06 puntos, un 3,44 %, hasta 51.523,06, y el Russell 2000 cayó un 4,45 % en una corrección propia. Los tres grandes índices tuvieron su peor día desde abril de 2025, informó CNBC.
El complejo de semiconductores se llevó el daño. El iShares Semiconductor ETF cayó alrededor de un 12 %, su peor día desde marzo de 2020, y todos sus componentes cerraron con caídas superiores al 6 %. Nvidia cayó un 9 %, Broadcom un 10 %, AMD y Micron alrededor de un 15 % cada una, Astera Labs un 17 %, MACOM un 18 % y Arm un 12 %. Qualcomm cayó un 9 % pese a superar las previsiones de beneficios, porque su perspectiva era débil. CoreWeave cayó casi un 10 %, Nebius un 15 % e IREN casi un 17 %. El VIX tocó 28,09 en la sesión, su nivel más alto desde el 31 de marzo.
Dos días antes, la misma elección había producido la mejor sesión desde abril de 2025, con el Dow subiendo más de 1.500 puntos. El jueves borró eso. La secuencia es la pista. El mercado leyó primero el resultado como política resuelta y después separó el resultado de sus consecuencias para una sola operación: la suposición de que los centros de datos seguirían obteniendo permisos según lo previsto.
Los 2,5 billones necesitan una definición. Es el cambio en el valor de mercado en papel de las empresas que cotizan en el Nasdaq, no efectivo retirado de la economía, y puede revertirse con los precios de la sesión siguiente. La instantánea separada de CNBC de las Magnificent 7, tomada al entrar en la última hora, situaba al grupo cerca de 900.000 millones de dólares por debajo: Nvidia 374.000 millones, Tesla 161.000, Microsoft 117.000, Apple 59.000, Meta 58.000, Amazon 55.000 y Alphabet 42.000. Son dos mediciones de dos cosas distintas, y ninguna describe el cierre.
Los tipos no fueron la historia. Las probabilidades de una subida de 25 puntos básicos de la Fed en la reunión del 9 de diciembre cayeron al 70,1 % desde el 82,7 %, según los datos de CME FedWatch citados por CNBC. Unas probabilidades menores de subida normalmente ayudarían a las acciones de crecimiento de larga duración. Las bolsas cayeron igualmente. Eso no demuestra que la elección causara el movimiento, pero hace difícil sostener una explicación puramente monetaria.
El vínculo causal es la interpretación del mercado y el juicio de los analistas citados ese día. Ninguna empresa dijo el 5 de noviembre que la elección hubiera cambiado sus planes. La prima de riesgo político ahora es visible y puede valorarse. Si está justificada se verá en los calendarios y en las previsiones, no en otro movimiento de índice.
Los vecinos saltan la valla
La versión europea llegó el viernes. Poco después del mediodía CET del 6 de noviembre, activistas del grupo neerlandés Geef Tegengas, junto con Extinction Rebellion y manifestantes propalestinos, superaron las líneas policiales y abrieron un agujero en la valla perimetral de la obra de AMS01, en Plimsollweg, en el distrito de Westpoort de Ámsterdam. Subieron a grúas y andamios, encendieron bengalas, pintaron los cimientos y colgaron pancartas antes de que la policía antidisturbios neerlandesa despejara el sitio con porras, espray de pimienta y gases lacrimógenos, según informaron The Guardian y Reuters.
El sitio es un buen caso de estudio de cómo se acumula un permiso. Pure Data Centres Group, respaldado por Oaktree y Brookfield, está gastando más de 1.000 millones de euros en el campus de seis acres. Albergará tres torres de 85 metros y 26 MW cada una, 78 MW en total, con una subestación privada ya conectada a la red de 50 kV. Microsoft arrienda el 100 %.
Ámsterdam aprobó una moratoria sobre nuevos centros de datos en 2019. El Gobierno nacional prohibió los nuevos emplazamientos hiperescala de más de 10 hectáreas y 70 MW en 2022. Ámsterdam amplió sus restricciones locales hasta 2030 en 2025. AMS01 sobrevivió a las tres porque su solicitud de planificación inicial data de 2016. Holanda Septentrional aprobó su continuación en enero de 2026. Los críticos dicen que repartir 78 MW en tres torres de 26 MW elude el umbral de 70 MW. Jurídicamente, el permiso se mantuvo.
La irrupción abrió dos días de acción organizados por Stop Dirty Data Centres, una coalición de más de 100 grupos de la sociedad civil y ecologistas. Reuters y Tom's Hardware contaron 85 acciones dirigidas en 16 países; The Guardian y Channel NewsAsia dijeron 15. La coalición exigió una moratoria de los grandes centros de datos a escala local, nacional y de la UE. También dijo que Geef Tegengas no es miembro formal y que no coordinó la irrupción de Ámsterdam. Los recuentos de personas dentro de la valla iban de más de 100, según Reuters y Bloomberg, a alrededor de 500 según Geef Tegengas. Las cifras de detenidos iban de una confirmada por la policía a entre 150 y 200 detenciones citadas por Al Jazeera.
Las cifras detrás de la indignación están menos discutidas que las tácticas. En el Reino Unido hay 315 centros de datos en cola para 73 GW de capacidad de red frente a una demanda nacional punta de unos 45 GW. En Dinamarca, las solicitudes de conexión superan los 60 GW, más de ocho veces la demanda punta. Son cifras de cola, no carga construida, y una cola se puede gestionar. Aun así es una lista larga de solicitudes que llegan a redes que no se planificaron para ellas.
Bruselas quiere la capacidad y el consentimiento. Henna Virkkunen, vicepresidenta ejecutiva de la UE para soberanía tecnológica, dijo a Reuters que la IA es «una tecnología muy importante y necesitamos tener nuestra propia capacidad». También dijo que es «muy importante para los ciudadanos que puedan confiar en que sus facturas de energía no se disparan», y que los proyectos no deberían destruir el medio ambiente. Cómo cuadran las redes nacionales esas dos promesas sigue sin resolverse. También la pregunta que plantea el sitio de Ámsterdam: qué pasa con los permisos concedidos antes de que cambiaran las normas.
La industria responde con papel y telemetría
Las empresas no pasaron la semana discutiendo con los votantes. La pasaron reordenando capital y estrechando el control de su propia cadena de suministro, que es una respuesta más habitual y, a corto plazo, más trascendente.
Marvell acordó el 2 de noviembre comprar Lumentum en una operación íntegramente en acciones valorada en 115.000 millones de dólares, incluida la deuda. Los términos dan a los tenedores de Lumentum 4.500 acciones de Marvell por cada una, implican 1.132 dólares por acción de Lumentum y una prima del 23,9 % sobre el cierre del 28 de octubre, y dejan a los accionistas de Marvell con el 67 % de la compañía combinada. Se espera que la operación se cierre en la primera mitad del año natural 2028. La apuesta es que las interconexiones ópticas, no el cobre, se conviertan en la columna vertebral de los centros de datos de IA. Los más de 1.000 millones de dólares de sinergias anuales previstas y el mercado direccionable de 550.000 millones son previsiones de la compañía. La operación está firmada, no cerrada.
Oracle recaudó 20.000 millones de dólares el 2 de noviembre, repartidos a partes iguales entre acciones y pagarés. Fijó 86,21 millones de acciones a 116 dólares, unos 9.900 millones netos, y cinco tramos de pagarés desde el 7,000 % con vencimiento en 2029 hasta el 8,650 % con vencimiento en 2046. Ambas ofertas debían cerrarse el 4 de noviembre y usaron el margen completo de 20.000 millones de dólares de los mercados de capital que la compañía había fijado para los ejercicios 2027 a 2030. Los ingresos no están asignados a fines concretos. La señal es que el despliegue se financia ahora en parte con deuda y acciones vendidas a un mercado al que se le acababa de recordar cuánto de la operación depende de los permisos.
El trimestre de AMD mostró el otro lado del mismo arreglo. Los ingresos fueron de 13.380 millones de dólares, un 45 % más, y los ingresos de centros de datos de 8.500 millones, un 97 % más. El beneficio ajustado fue de 2,09 dólares por acción frente a unos 1,95 esperados, y la previsión para el cuarto trimestre fue de unos 17.000 millones. El resultado incluyó un cargo no monetario de 1.070 millones de dólares, 66 centavos por acción, por warrants emitidos a OpenAI y Meta. AMD no desembolsó ese dinero. Vendió acciones futuras a dos de sus mayores clientes, y la factura llegó como coste contable.
La semana de Nvidia tuvo más que ver con la gobernanza que con el dinero. Bloomberg y Tom's Hardware informaron el 6 de noviembre de que la compañía hizo obligatoria la inscripción en Fleet Intelligence, su agente de telemetría de hardware y seguimiento de ubicación, para los operadores de nube y centros de datos del Sudeste Asiático que buscan o mantienen la condición de socio de Nvidia Cloud Partner. La insignia importa porque conlleva acceso prioritario a GPUs con suministro limitado. El software usa telemetría de GPU, configuración de red y latencia hasta los puntos de conexión en la nube de Nvidia para estimar dónde están los aceleradores. No necesita un chip GPS, y sus registros no fluyen automáticamente a Washington. Los funcionarios estadounidenses tendrían que pedirlos a los operadores.
Otros dos informes llegaron en la misma semana. El Financial Times dijo el 3 de noviembre que Nvidia instruyó verbalmente a sus socios de nube para que vendieran al menos el 51 % de la nueva capacidad de cómputo a clientes no chinos, una regla presuntamente comunicada sin documentación. El 4 de noviembre el FT informó de que Oracle canceló un acuerdo de cinco años y 7.000 millones de dólares para arrendar unos 100.000 aceleradores de IA en el Sudeste Asiático a Tencent, después de que funcionarios estadounidenses plantearan preocupaciones de seguridad nacional. Ni Oracle ni Tencent han confirmado la cancelación oficialmente.
Los laboratorios también estaban escribiendo sus propias reglas. El S-1 modificado de Anthropic, presentado el 2 de noviembre, decía que sus estimaciones internas indican que podría cumplir «de forma inminente» la definición de «progreso dramáticamente acelerado atribuible a la IA» de su Política de Escalado Responsable, sin designar ningún modelo actual por encima del umbral. OpenAI clasificó GPT-6 Cyber como Crítico bajo su Marco de Preparación el 5 de noviembre, citando un 48,5 % en su evaluación ExploitGym frente al 42,4 % de GPT-6 Astra y menos de un 1 % de acciones fuera de límites en su prueba HoneyPot. Ambas son autoevaluaciones frente a estándares escritos por ellas mismas. Además, son voluntarios. Ningún regulador exigió ninguna de las dos divulgaciones.
En conjunto, los movimientos corporativos de la semana describen un despliegue que se consolida y se vuelve más privado en sus reglas. Marvell compra la capa óptica. Oracle vende papel. AMD paga a sus clientes en acciones. Nvidia decide quién recibe chips y les pide instalar software que puede localizar esos chips. Nada de eso requiere una votación. Todo eso determina quién puede construir, dónde y en qué términos. Cuando el permiso público se vuelve más difícil de obtener, el permiso privado gana valor, y las empresas que ya lo tienen aprietan el puño.
Llega la factura de la memoria
La semana también produjo la señal de coste más clara para el consumidor de este ciclo. Apple reportó ingresos de 114.500 millones de dólares en su cuarto trimestre fiscal, un 12 % más, un beneficio neto de 30.700 millones y un beneficio por acción de 2,10 dólares. El margen bruto fue del 47,9 %, incluido alrededor de un punto por devoluciones de aranceles. Los ingresos del iPhone fueron de 57.600 millones, un 17,5 % más; el Mac subió un 23,7 % y los servicios un 9,8 %; los dispositivos portátiles cayeron un 7,9 % y el iPad un 10,4 %. Después, Apple guio el margen bruto del trimestre de diciembre entre el 45 % y el 46 %, frente a un consenso de LSEG del 46,3 %, y culpó a los mayores costes de memoria y al desarrollo de la IA de Siri. Las acciones cayeron alrededor de un 3 % tras el cierre.
La compañía no puso una cifra en dólares al aumento de la memoria, y se negó a decir si había firmado acuerdos de suministro a largo plazo. Esa ausencia es la historia. La memoria es el insumo que llevó a Samsung y SK hynix a beneficios récord la semana anterior, y la factura está llegando ahora al otro extremo de la cadena. La previsión de Apple es una previsión, no un resultado. También es el caso más claro hasta ahora de una empresa de hardware de consumo que dice a los inversores que la presión de suministro de la IA se verá en su propio margen.
El despliegue no se detuvo mientras pasaba todo esto. Google dijo el 4 de noviembre que invertiría otros 15.000 millones de dólares en Malasia en 2027 y 2028, ampliando su sitio de Elmina y añadiendo campus en Selangor y Negeri Sembilan. Más de 1 GW de energía limpia se añadirá a la red con TNB, y una planta de agua en Negeri Sembilan pasará al estado al completarse. El dinero es gasto previsto, no gasto realizado, y la capacidad no está en línea. Aun así recuerda que las empresas juzgadas en las urnas también son cortejadas por gobiernos que quieren la inversión.
Una semana de seguridad sin final limpio
La seguridad produjo las historias menos satisfactorias de la semana, porque los hechos llegaron a trozos y la atribución nunca los alcanzó.
Chainalysis reveló que un ataque de octubre expuso nombres, nombres de usuario, hashes de contraseñas y tokens de sesión activos de todos sus usuarios. La compañía describió una intrusión «en ruta» y «de agente ofensivo», retiró Reactor, Data Solutions, KYT, Address Screening y su página de inicio de sesión, y comenzó una restauración por fases de KYT y Address Screening el 6 de noviembre con listas de IP permitidas, restablecimientos de contraseña y rotación de claves de API. La categoría de víctima importa. Chainalysis vende herramientas de cumplimiento y rastreo a exchanges, bancos y gobiernos. Una brecha en su base de usuarios es un mapa de las personas que investigan el criptodelito.
Los ataques a congeladores de supermercado entraron en una segunda oleada. Durante la noche del 2 de noviembre, los atacantes cambiaron los controles de refrigeración conectados a internet en tiendas de siete países, incluidas unas 40 de Delhaize, 15 de Carrefour, de 10 a 15 de Intermarché, cinco de Spar, un IKEA en Mons, un número limitado de tiendas ICA, seis o siete de Coop, 13 de SuperValu y una de Selver. Algunas unidades entraron en modo descongelación; otras se fijaron en 50 °C. Nadie reivindicó la autoría, no se ha publicado una causa raíz común y ningún CVE ni aviso de proveedor conecta los incidentes. La lectura de sabotaje es una inferencia por la ausencia de una exigencia de rescate.
Alemania tuvo otro tipo de laguna. El BSI, su agencia federal de ciberseguridad, dijo que varios diputados del Bundestag y otras figuras públicas habían recibido notificaciones de amenaza de Apple desde el 29 de octubre sobre software espía mercenario. No pudo decir si las alertas reflejaban un compromiso exitoso o un intento. No se ha publicado un recuento de víctimas, una atribución ni un hallazgo forense. La notificación es una advertencia, no un diagnóstico.
Los secuestros de vallas publicitarias fueron lo más extraño. El 29 de octubre apareció vídeo sexualmente explícito en pantallas LED públicas de Giza, Kluang (Malasia) y Campo Maior (Brasil). Un grupo llamado Leakers$ reivindicó la acción y dijo a The Cairo Report que había explotado un software de transmisión de contenidos. El Ministerio del Interior de Egipto habló de una web corporativa atacada. No existe ningún CVE ni aviso de proveedor. La historia tiene un culpable que dio una entrevista, un método que no se ha verificado y ningún alcance confirmado.
La cultura aguantó
La producción de entretenimiento de la semana fue inusualmente fuerte, y las puntuaciones merecen una lectura atenta.
Nintendo lanzó el remake de Ocarina of Time en Switch 2 el 5 de noviembre. Metacritic estaba en 96 con 84 reseñas y OpenCritic en un 100 % con 45. No hay modo Master Quest. Las reseñas son casi unánimes, algo raro para el remake de un juego tan examinado. World of Warcraft: Forever se lanzó el 4 de noviembre a las 23:00 UTC con una tercera versión permanente de Azeroth, colas de cinco minutos reportadas en reinos europeos y las primeras incursiones previstas para el 9 de diciembre. Blizzard no publicó cifras de jugadores ni de ingresos, así que el tamaño comercial del lanzamiento sigue siendo desconocido.
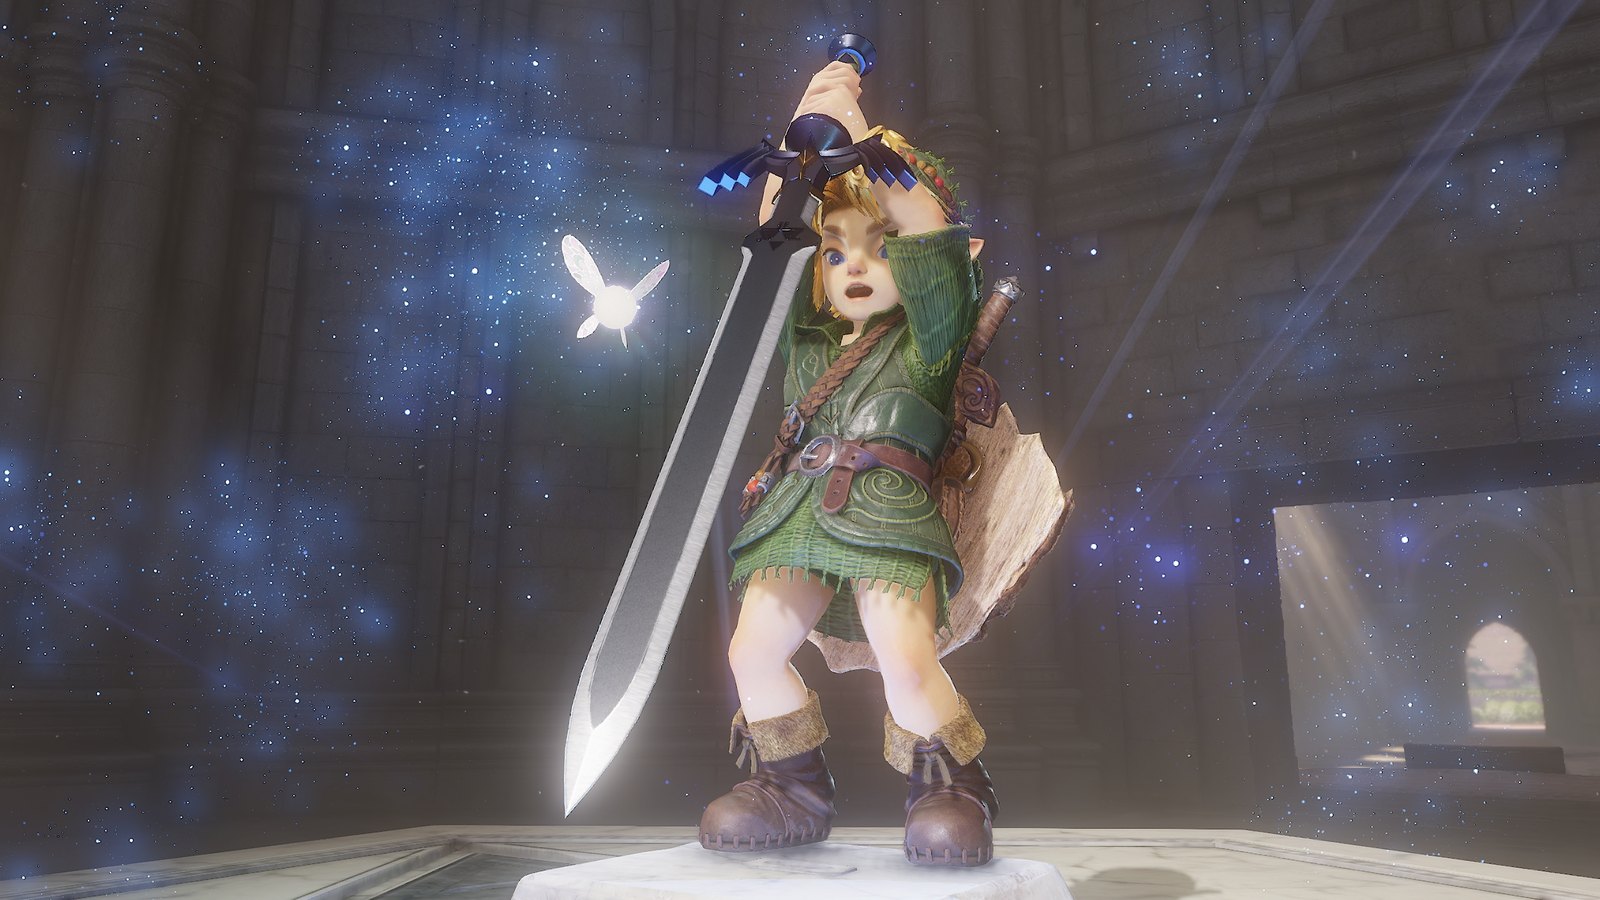
Los lanzamientos no pararon. La minitemporada Treasure Hunters de Fortnite se lanzó el 1 de noviembre con una Isla Crossbones para 80 jugadores y un pase de batalla de One Piece. Call of Duty: Modern Warfare 4 Temporada 1 llegó el 6 de noviembre con Warzone integrado, los nuevos mapas Hajin y Zodiac y tres mapas multijugador. El especial de 30 minutos de It: Welcome to Derry de HBO Max, estrenado en Halloween, retrocedió siglos antes de la temporada de 1962. Y una versión jugable de F-Stop, la precuela cancelada de Portal de Valve, circuló después de que unos filtradores la ensamblaran a partir de tres filtraciones distintas, un recordatorio de que uno de los juegos más interesantes de la semana fue uno que nunca se lanzó.
La semana de Sony mezcló un retraso con un trimestre sólido. Santa Monica Studio movió God of War Laufey del 16 de febrero al 20 de mayo de 2027 el 4 de noviembre. Un día después, Sony reportó 2,6 millones de PS5 enviadas en el trimestre, 97,9 millones en total, 127 millones de usuarios activos mensuales de PSN, 1,209 billones de yenes de ingresos de juegos y servicios de red y 220.100 millones de yenes de beneficio operativo. Marvel's Wolverine había vendido 2,4 millones de copias a 4 de noviembre. El retraso empuja un título insignia al siguiente ejercicio fiscal; la base instalada sigue creciendo.
Las noticias de operaciones corporativas trataban de escala. Reuters informó el 5 de noviembre de que Unity había mantenido conversaciones de adquisición con Silver Lake y el PIF saudí con una valoración discutida de unos 25.000 millones de dólares. No hay nada firmado. El propio trimestre de Unity, publicado el mismo día, mostró ingresos de 622,1 millones de dólares, un 32,2 % más, un EBITDA ajustado de 256,6 millones y su primer beneficio GAAP desde su salida a bolsa en 2020. La acción subió un 22,8 % con los resultados y alrededor de un 4 % más tras el cierre, lo que situó su valor de mercado cerca de 21.500 millones, por debajo del precio sondeado en las conversaciones. The New York Times estaba en conversaciones exclusivas para comprar Letterboxd por unos 330 millones de dólares, aproximadamente 22 veces el EBITDA previsto para 2026 de unos 15 millones. Tiny posee el 60 % y los fundadores el 40 %; ambos se quedarían. Ninguna de las dos operaciones es definitiva.
En pantalla, las reseñas fueron buenas y las muestras pequeñas. Wild Horse Nine, de Martin McDonagh, se estrenó en Estados Unidos y el Reino Unido el 6 de noviembre con un 94 % en Rotten Tomatoes a partir de entre 162 y 190 reseñas, una media de 8,2/10 y un 92 % de puntuación del público, con 77 a 78 en Metacritic a partir de entre 48 y 51 reseñas. John Malkovich ganó por ella la Copa Volpi en Venecia. The Greatest, de Prime Video, arrancó con un 100 % a partir de siete reseñas, Stick Season 2 de Apple TV+ con un 100 % a partir de siete, y la temporada 4 de The Gilded Age de HBO con un 100 % a partir de 14. Una puntuación perfecta a partir de siete reseñas es una señal útil y delgada. Puede moverse con la siguiente tanda.
Qué hay que vigilar
La primera prueba es corporativa, no política. Si un hiperescalador recorta el gasto de capital de 2027 o cita los permisos como motivo de un retraso, la revalorización del mercado del 5 de noviembre habrá sido temprana pero acertada. Si los planes se mantienen y la empresa lo dice con claridad, la prima de riesgo político debería estrecharse.
La segunda es Texas. Hay que ver si la legislatura aborda la moratoria por la que hizo campaña Hinojosa, si la TCEQ y la PUCT cambian cómo tramitan los permisos y las solicitudes de red, y si algún promotor abandona públicamente un proyecto. La estimación de 13,3 GW de un analista se convierte en un hecho solo cuando una empresa lo dice.
La tercera es Nvidia. Sus próximos resultados son la lectura más limpia de la demanda después del shock, y sus reglas para socios son la lectura más limpia de hasta dónde puede la gobernanza privada sustituir al permiso público. Hay que ver si Fleet Intelligence sigue siendo una condición para el Sudeste Asiático o se vuelve global, y si Washington empieza a pedir los registros.
La cuarta es la memoria. El margen navideño de Apple mostrará cuánto del beneficio de aguas arriba están pagando los consumidores, y la primera mitad de 2027 es cuando se fija la siguiente ronda de precios de HBM. Si los precios de la memoria bajan, la presión se alivia en ambos extremos. Si no bajan, los trimestres récord de aguas arriba y los recortes de previsiones de aguas abajo son la misma historia contada desde lados opuestos.
Otras dos decisiones quedan más lejos. Reddit probará una experiencia mayoritariamente con sesión iniciada en mercados seleccionados fuera de Estados Unidos en el cuarto trimestre, después de que las referencias de búsqueda cayeran en más de un millón por semana de media en octubre. La solicitud de información de la NASA del 29 de octubre pregunta a la industria si una nave comercial podría elevar, mantener o retirar el telescopio espacial Hubble, que no tiene propulsión y cuya reentrada está prevista para 2033 o 2034. Ninguna de las dos es un contrato ni un cambio ya implementado.
El calendario tiene algunos puntos fijos: GTA VI sale el 19 de noviembre, las primeras incursiones de Forever de World of Warcraft llegan el 9 de diciembre y la Fed se reúne el 9 de diciembre. Ninguno resuelve la cuestión del permiso. La semana produjo tres veredictos y ninguna cancelación. La próxima entrada llegará de un documento corporativo, un expediente judicial o un archivo de permisos.
Etiquetas
Preguntas frecuentes
- ¿Qué decidieron las elecciones de mitad de mandato de 2026 sobre los centros de datos?
- Los votantes de 10 estados se enfrentaron a 41 medidas locales sobre centros de datos el 3 de noviembre de 2026 y respaldaron restricciones o rechazaron medidas favorables al desarrollo en todas las consultas con resultados disponibles excepto Harwood, Dakota del Norte. Ohio concentró 21 de las medidas, y al menos 14 municipios aprobaron prohibiciones u otras restricciones.
- ¿Por qué cayó el Nasdaq el 5 de noviembre de 2026?
- Los inversores vendieron acciones de tecnología e infraestructura de IA después de que los demócratas ganaran la Cámara, el Senado y gobernaciones decisivas. El Nasdaq Composite cayó un 5,52 % hasta 24.315,00, y The Wall Street Journal cifró la pérdida de valor de mercado en un día en 2,5 billones de dólares, un récord.
- ¿Detuvieron la construcción las protestas de Ámsterdam?
- No. Los activistas superaron la valla del sitio AMS01 el 6 de noviembre de 2026 y la policía neerlandesa los desalojó ese mismo día. Pure Data Centres sigue construyendo tres torres de 85 metros en el sitio, arrendado en su totalidad a Microsoft.
- ¿Qué es Nvidia Fleet Intelligence?
- Fleet Intelligence es un agente de software que instalan los clientes y que usa telemetría de GPU, configuración de red y latencia hasta los puntos de conexión en la nube de Nvidia para estimar dónde se encuentran los aceleradores. Bloomberg y Tom's Hardware informaron el 6 de noviembre de 2026 de que Nvidia hizo obligatoria la inscripción para los socios de nube del Sudeste Asiático que buscan la condición oficial de socio.

TPW Editorial
Redacción
El equipo editorial de TechPastWeek investiga y edita cada artículo que publicamos. Cada historia se contrasta con fuentes primarias y secundarias fiables, y un editor la revisa antes de publicarse.